השוק
אמזון, מיקרוסופט ואורקל: החובות והסיכונים שמדאיגים את המשקיעים
סקירה של אפונסו בורז'ס, בכיר בבנק "יוליוס בר", מצביעה על פערים בין חברות הענן הגדולות בכל הנוגע למימון השקעות ה-AI. על רקע הזינוק בהוצאות ההוניות ובהיקף החוב, תזרים המזומנים ויכולת החזר הריבית הופכים למדדים מרכזיים בהערכת הסיכון
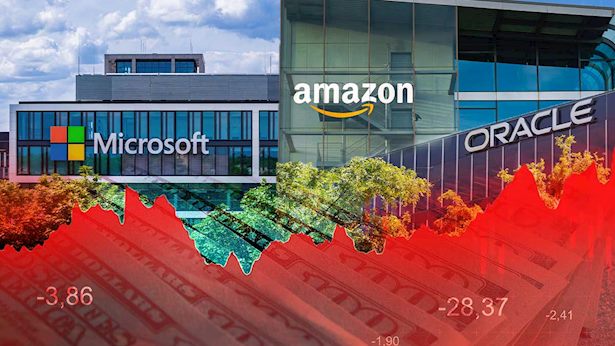
חברות הענן הגדולות בעולם נמצאות במרכז מהפכת הבינה המלאכותית, אך מאחורי ההשקעות העצומות בתשתיות AI מסתתרים גם סיכונים פיננסיים. לפי סקירתו של אפונסו בורז'ס, ממחלקת מחקר ההכנסה הקבועה של בית ההשקעות "יוליוס בר", אף שחברות הענן חולקות את אותו סיפור צמיחה, קיימים ביניהן הבדלים משמעותיים ברמת הסיכון וביכולת לממן את הרחבת פעילותן.
לא כל חברות הענן נמצאות באותה רמת סיכון
במבט ראשון, חברות הענן הגדולות נראות כקבוצה אחידה: כולן משקיעות סכומים גדולים בהרחבת מרכזי נתונים ובפיתוח תשתיות הנדרשות להפעלת מערכות בינה מלאכותית. אולם, בחינה של שוק האג"ח מלמדת כי המשקיעים אינם מתייחסים אליהן באותה צורה.
במבט ראשון, חברות הענן הגדולות נראות כקבוצה אחידה: כולן משקיעות סכומים גדולים בהרחבת מרכזי נתונים ובפיתוח תשתיות הנדרשות להפעלת מערכות בינה מלאכותית. אולם, בחינה של שוק האג"ח מלמדת כי המשקיעים אינם מתייחסים אליהן באותה צורה.
לפי הסקירה, אג"ח ארוכות טווח של החברות, שמועד פירעונן בעוד כ-30 שנה, נסחרות במרווחי תשואה של 60 עד 275 נקודות בסיס מעל אג"ח ממשלת ארה"ב בעלות מח"מ דומה. מרווח התשואה מבטא, בין היתר, את פרמיית הסיכון שהמשקיעים דורשים כדי להחזיק באג"ח של חברה במקום באג"ח ממשלתית.
ענקית הטכנולוגיה מיקרוסופט נמצאת בקצה הנמוך של טווח המרווחים, בעוד שאג"ח של אורקל נסחרות במרווח הגבוה ביותר מ-200 נקודות בסיס, ואחריהן נמצאת SpaceX. אמזון, אלפבית ומטא ממוקמות בין הקצוות. הפערים ממחישים מדוע לא נכון להתייחס לכל חברות הענן כאל קבוצת השקעה אחת.
ההשקעות והחוב גדלים מהר יותר מתזרים המזומנים
הנתונים הכספיים לרבעון השני של 2026 ממחישים את היקף השינוי. באמזון, אלפבית, מטא, מיקרוסופט ואורקל, ההוצאות ההוניות - השקעות בנכסים ובתשתיות, לרבות מרכזי נתונים - זינקו ב-81% לעומת הרבעון המקביל אשתקד.
הנתונים הכספיים לרבעון השני של 2026 ממחישים את היקף השינוי. באמזון, אלפבית, מטא, מיקרוסופט ואורקל, ההוצאות ההוניות - השקעות בנכסים ובתשתיות, לרבות מרכזי נתונים - זינקו ב-81% לעומת הרבעון המקביל אשתקד.
במקביל, היקף החוב גדל ב-92%. גם הרווח התפעולי לפני פחת והפחתות (EBITDA) עלה בשיעור של 24%, אך קצב הצמיחה שלו היה נמוך משמעותית מקצב הגידול בהשקעות. התוצאה: תזרים המזומנים החופשי של חמש החברות ירד ב-38%, בעוד שהוצאות הריבית שלהן עלו ב-60%, על רקע השימוש הגובר במימון באמצעות חוב. המשמעות היא שגם חברות שמציגות צמיחה עסקית ורווחיות משמעותית עשויות להתמודד עם לחץ פיננסי, כאשר ההשקעות מתרחבות מהר יותר מהכסף שנותר להן לאחר מימון הפעילות וההוצאות.
הנתונים נראים חזקים - אבל התמונה אינה אחידה
למרות הגידול בהשקעות ובחוב, מצבן הפיננסי המצרפי של חמש החברות עדיין נראה איתן. בסוף הרבעון השני של 2026 עמד המינוף ברוטו שלהן על פי 0.7 מה-EBITDA, שיעור ה-EBITDA מתוך ההכנסות עמד על 39%, ויחס כיסוי הריבית הגיע לכ-47 פעמים. לשם השוואה, בקרב יתר החברות בדירוג השקעה, ללא חברות הענן הגדולות, עמד המינוף על פי 2.3 מה-EBITDA, שיעור ה-EBITDA על 21% ויחס כיסוי הריבית על כ-11 פעמים. נוסף על כך, חמש חברות הענן נותרו עם עודף מזומנים נטו במצטבר.
למרות הגידול בהשקעות ובחוב, מצבן הפיננסי המצרפי של חמש החברות עדיין נראה איתן. בסוף הרבעון השני של 2026 עמד המינוף ברוטו שלהן על פי 0.7 מה-EBITDA, שיעור ה-EBITDA מתוך ההכנסות עמד על 39%, ויחס כיסוי הריבית הגיע לכ-47 פעמים. לשם השוואה, בקרב יתר החברות בדירוג השקעה, ללא חברות הענן הגדולות, עמד המינוף על פי 2.3 מה-EBITDA, שיעור ה-EBITDA על 21% ויחס כיסוי הריבית על כ-11 פעמים. נוסף על כך, חמש חברות הענן נותרו עם עודף מזומנים נטו במצטבר.
עם זאת, הכלכלן בבנק "יוליוס בר" מדגיש כי נתונים מצרפיים עלולים להסתיר הבדלים מהותיים בין החברות. בעוד שחלקן מסוגלות לממן חלק גדול מההשקעות באמצעות תזרים המזומנים שהן מייצרות בעצמן, אחרות תלויות יותר בגיוסי חוב בשוק האג"ח. גם נקודת הפתיחה מבחינת מינוף, היקף החשיפה להשקעות AI והיכולת לצמצם הוצאות או לשנות את מדיניות חלוקת ההון לבעלי המניות משתנים מחברה לחברה.
המבחן הבא: היכולת לממן את מרוץ ה-AI
לפי הסקירה, ככל שההשקעות בתשתיות בינה מלאכותית ימשיכו לגדול בקצב מהיר יותר מהרווחים ומתזרים המזומנים, ההבדלים בין החברות צפויים להפוך למשמעותיים יותר. חברות בעלות בסיס פיננסי חזק יוכלו ככל הנראה לספוג טוב יותר את תקופת ההשקעות המואצת.
לפי הסקירה, ככל שההשקעות בתשתיות בינה מלאכותית ימשיכו לגדול בקצב מהיר יותר מהרווחים ומתזרים המזומנים, ההבדלים בין החברות צפויים להפוך למשמעותיים יותר. חברות בעלות בסיס פיננסי חזק יוכלו ככל הנראה לספוג טוב יותר את תקופת ההשקעות המואצת.
עוד ב-

לעומתן, חברות שימשיכו להגדיל את הוצאותיהן ההוניות בזמן שתזרים המזומנים החופשי שלהן נחלש, ויידרשו להנפיק אג"ח שוב ושוב, עלולות להתמודד עם עלייה במינוף ועם ירידה ביכולת לעמוד בתשלומי הריבית. לפיכך, המסקנה המרכזית של הבנק, היא שהשקעות הענק בבינה מלאכותית אינן הופכות את כל חברות הענן להשקעה דומה. עבור משקיעים בשוק האג"ח, חשוב לבחון כל חברה בנפרד - ובמיוחד את יכולתה לממן את צמיחתה בלי להכביד יתר על המידה על החוב ועל תזרים המזומנים.
הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")