השוק
הקאמבק השקט של טבע: למה המניה חוזרת להיות לוהטת?
אישור ה-FDA לתרופה חדשה, החזרה לדירוג השקעה ותוכנית התייעלות משמעותית מחזקים את התחזית של טבע לשנים הקרובות. לידר שוקי הון מותיר המלצת "קנייה" ומעלה את מחיר היעד למניה

חברת טבע ממשיכה בתהליך השינוי שלה, מחברה שהתמודדה עם חובות כבדים ושחיקה בפעילות הגנריקה לחברת תרופות שמרחיבה את פעילות מוצרי המקור ומשפרת את מצבה הפיננסי. בסקירה חדשה של סבינה לוי מנהלת מחלקת מחקר בלידר שוקי הון, בית ההשקעות מעלה את מחיר היעד למניית טבע ל-50 דולר, תוך שמירה על המלצת "קנייה". בין הגורמים המרכזיים להחלטה: אישור רגולטורי לתרופה Weltruza, התחזקות הפעילות העסקית והחזרה לדירוג השקעה מצד שלוש סוכנויות הדירוג המובילות.
ההתפתחות המרכזית היא אישור ה-FDA לתרופה Weltruza, המבוססת על החומר הפעיל olanzapine ומיועדת לטיפול בסכיזופרניה בקרב מבוגרים. האישור, שהתקבל ב-9 באוקטובר 2026, מאפשר מתן של התרופה בהזרקה תת-עורית פעם בחודש. יתרון משמעותי מבחינה מסחרית הוא שהתרופה אושרה ללא צורך בניטור לאחר ההזרקה, במנת העמסה או בנטילת כדורים במקביל, תנאים שעשויים להקל על השימוש בה ולהפחית את העומס על המרפאות.
בארה"ב יש כ-300 אלף מטופלים המשתמשים ב-olanzapine בכדורים, והם מהווים את קהל היעד הראשוני של התרופה. לפי הסקירה, התרומה המשמעותית של Weltruza להכנסות צפויה להתחיל במחצית השנייה של 2027, בין היתר בשל הזמן הנדרש לקבלת כיסוי ביטוחי ואישורי Medicaid. יחד עם התרופה Uzedy, טבע מכוונת למכירות שיא מצרפיות של 1.5 עד 2 מיליארד דולר.
גם יתר צבר המוצרים של החברה מציג התפתחויות חיוביות. בתחום הצליאק, תוצאות ניסוי Phase 2a בתרופה הניסיונית TEV-'408, המכוונת נגד IL-15, הצביעו על שיפור מובהק סטטיסטית במדדים שנבדקו ועל הפחתת הנזק למעי בעקבות חשיפה לגלוטן. במקביל, התרופה Duvakitug, המפותחת בשיתוף עם סאנופי, צפויה להתקדם לקראת סוף השנה לניסויי Phase 2 בהתוויות נוספות, ובהן הידרדניטיס סופורטיבה (HS) וקרוהן פיברוסטנוטי. התרופה Ecopipam קיבלה מה-FDA מסלול בחינה מועדף לטיפול בתסמונת טורט בילדים, כאשר ההחלטה צפויה בסוף הרבעון הראשון של 2027 וההשקה מתוכננת במהלך השנה.
לצד פיתוח התרופות, טבע נהנית משיפור בפרופיל הפיננסי. החברה חזרה לדירוג השקעה מצד שלוש סוכנויות הדירוג: S&P בדירוג BBB, פיץ' בדירוג BBB ומודי'ס בדירוג Baa3, כולן עם אופק יציב. בנוסף, השלימה החברה מהלך למחזור חוב בהיקף של כ-4.9 מיליארד דולר, באמצעות אג"ח לפדיון בשנים 2032–2037. המהלך נועד להאריך את משך החוב ולהפחית את עלויות המימון.
תוכנית ההתייעלות של טבע צפויה להניב חיסכון נטו של כ-700 מיליון דולר עד 2027, כשכשני שלישים מהחיסכון צפויים להתממש כבר ב-2026. בהתאם ליעדי החברה, הרווחיות הגולמית צפויה להגיע ל-57%–58% ב-2027, הרווחיות התפעולית לכ-30% בנטרול עסקת Emalex, התזרים החופשי ליותר מ-2.7 מיליארד דולר ויחס החוב נטו ל-EBITDA המתואם לרדת ל-2.0.
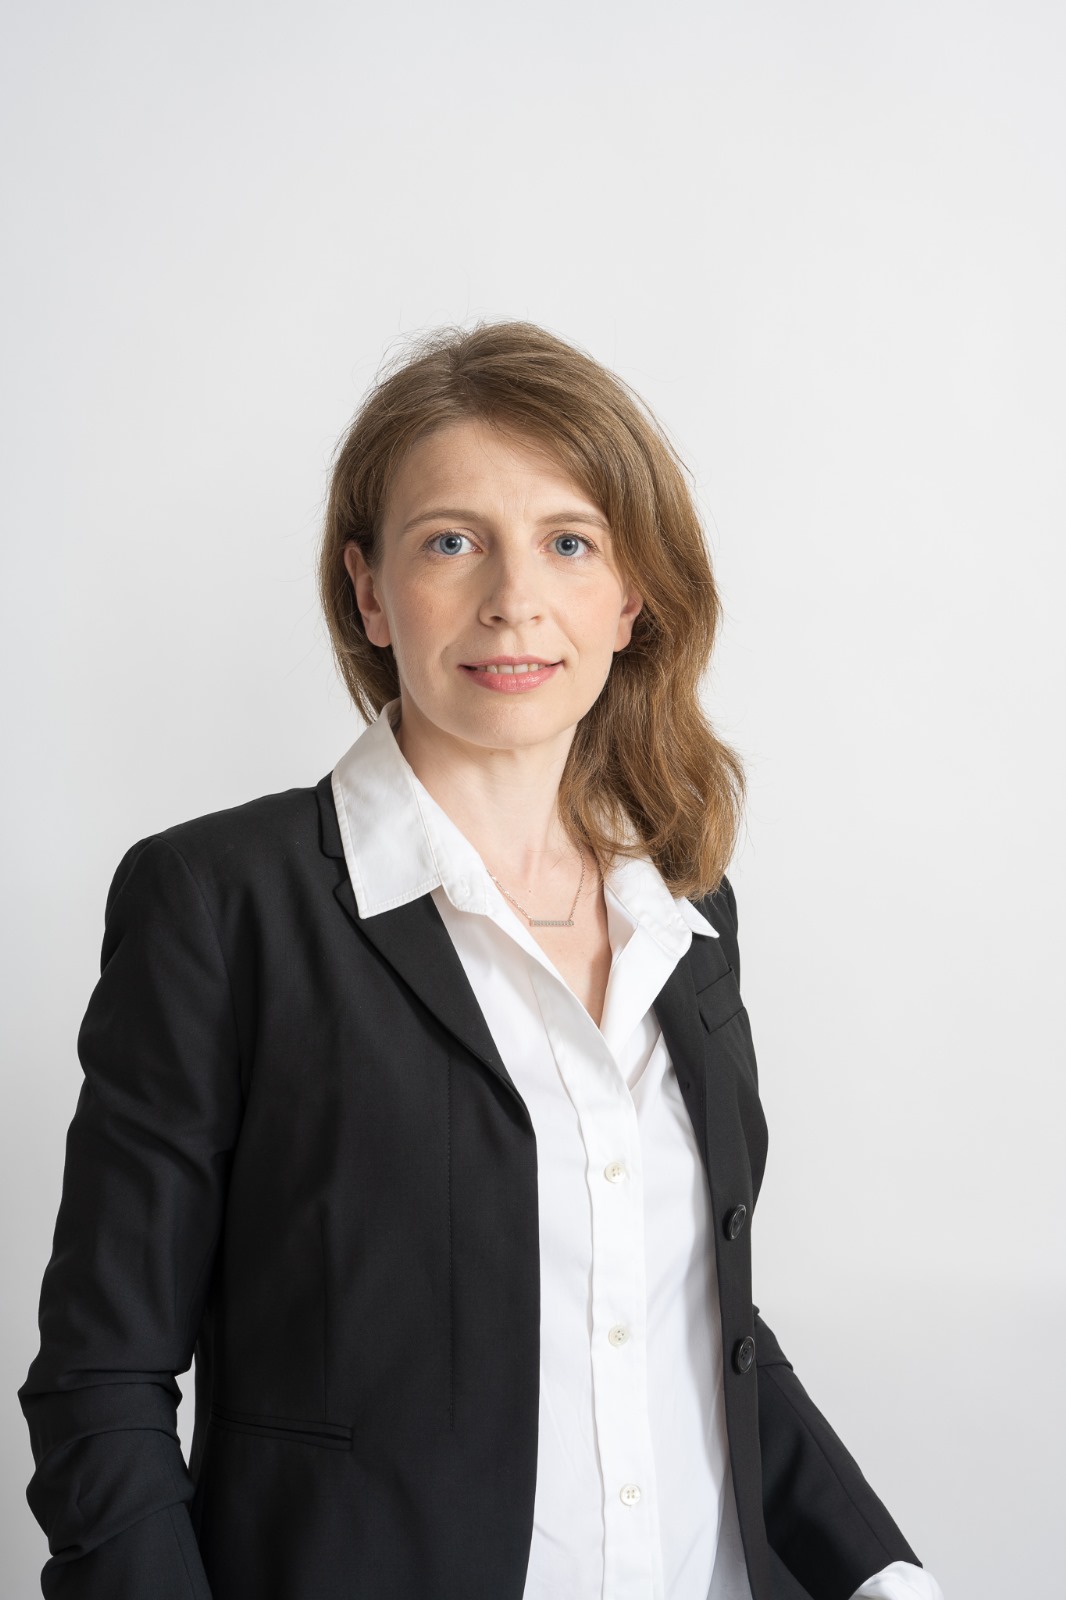
סבינה לוי, מנהלת מחלקת המחקר בלידר שוקי הון (קרדיט: איה בן עזרי)
עם זאת, הסקירה מצביעה גם על אתגרים בטווח הקצר. ברבעונים הקרובים, ובמיוחד ברבעון הרביעי של 2026, עשויה להירשם תנודתיות במכירות Austedo בשל נרמול מלאים בערוצי ההפצה והיערכות להסכם CMS שצפוי להיכנס לתוקף ב-1 בינואר 2027. תחזית המכירות השנתית של Austedo עומדת על 2.45–2.60 מיליארד דולר, ואילו Ajovy צפויה להגיע ל-850–870 מיליון דולר ו-Uzedy ל-270–290 מיליון דולר.
בפעילות הגנריקה והביוסימילרים, ההכנסות צפויות לרדת השנה בשל שחיקת Revlimid ומכירת הפעילות ביפן, אך לפי הסקירה, בנטרול גורמים אלה פעילות הבסיס נותרת יציבה. טבע משווקת 15 מוצרי ביוסימילר ומכוונת להכנסות של יותר מ-800 מיליון דולר בתחום ב-2027.
עוד ב-

דוחות טבע לרבעון השלישי של 2026 צפויים להתפרסם ב-3 בנובמבר. תחזיות הקונצנזוס שמציגה הסקירה הן להכנסות של כ-4.246 מיליארד דולר, EBITDA מתואם של 1.352 מיליארד דולר ורווח מתואם למניה של 72 סנט. לכל שנת 2026 החברה צופה הכנסות של 16.5–16.85 מיליארד דולר, EBITDA מתואם של 4.23–4.53 מיליארד דולר ורווח מתואם למניה של 1.91–2.11 דולר. לפי לידר, השילוב בין צבר מוצרי המקור, השיפור במאזן והתקדמות תוכנית ההתייעלות מחזק את הנראות להשגת יעדי 2027, גם לנוכח התנודתיות האפשרית בטווח הקרוב.
הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")