השוק
תשואת האג"ח של צרפת בשיא של 24 שנים: מה זה אומר?
תשואת האג"ח הממשלתיות של צרפת ל-10 שנים חצתה את רף ה-5% לראשונה מאז 2002, על רקע חששות מהגירעון, מהחוב הלאומי ומהמשבר הפוליטי בפריז, איך זה עלול להשפיע על אירופה וישראל?
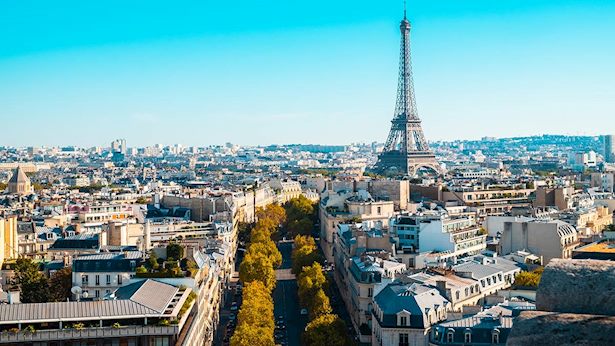
שוק החוב הצרפתי נכנס לטריטוריה מדאיגה: תשואת איגרות החוב הממשלתיות של צרפת ל-10 שנים הגיעה ל-5.002%, הרמה הגבוהה ביותר מאז 2002, לפני כ-24 שנה. העלייה בתשואות משקפת את החששות של המשקיעים ממצבה הפיסקלי של צרפת, מהקושי של הממשלה להתמודד עם הגירעון ומהיעדר יציבות פוליטית שתאפשר לה לקדם צעדים כלכליים משמעותיים.
כאשר תשואת אג"ח ממשלתית עולה, המשמעות היא שמחיר גיוס הכסף עבור המדינה מתייקר. במקביל, העלייה עשויה להעיד על כך שהמשקיעים דורשים פיצוי גבוה יותר על הסיכון שהם מזהים בהחזקת החוב. במקרה של צרפת, השילוב בין חוב ציבורי גבוה, גירעון משמעותי ומבוי סתום פוליטי מגביר את הלחץ בשוק.
אחד הגורמים המרכזיים לעליית התשואות הוא הקושי של הממשלה להעביר תקציב שיצמצם את הגירעון וירסן את הוצאות המדינה. צעדים כאלה מחייבים תמיכה פוליטית רחבה, אך חוסר הוודאות בפרלמנט מקשה על הממשלה לגייס רוב יציב. לכך מצטרפים החששות לקראת מערכת הבחירות הקרובה והמחאות החברתיות במדינה, שמעלים סימני שאלה בנוגע ליכולת לקדם רפורמות וליישם מדיניות כלכלית עקבית.
הלחץ על האג"ח הצרפתיות מתרחש גם על רקע מגמה רחבה יותר של עליית תשואות בשווקים המפותחים. התייקרות מחירי האנרגיה והחשש מהתמשכות לחצי האינפלציה משפיעים על הציפיות לריבית ועל התשואות בשוקי החוב. עם זאת, העלייה החדה בתשואות בצרפת מדגישה גם את החששות הייחודיים למצבה הכלכלי והפוליטי.
הפער מול גרמניה מתרחב
אחד המדדים הבולטים למידת החשש של המשקיעים הוא הפער בין תשואות האג"ח של צרפת לאלה של גרמניה. המרווח בין האג"ח הממשלתיות של שתי המדינות הגיע לכ-157 נקודות בסיס, רמה המתקרבת לשיאים שנרשמו במהלך משבר החוב האירופי ב-2011.
גרמניה נחשבת לאחת מנקודות הייחוס המרכזיות בשוק החוב האירופי, ולכן הפער בין התשואות של שתי המדינות משמש מדד לסיכון הנוסף שהמשקיעים מייחסים לחוב הצרפתי. כאשר המרווח מתרחב, המשמעות היא שמשקיעים דורשים תשואה גבוהה יותר כדי להחזיק באג"ח של צרפת בהשוואה לאג"ח גרמניות מקבילות.
הפער הזה אינו רק נתון טכני בשוק ההון. הוא משקף את החשש שהממשלה בצרפת תתקשה לייצב את מצבה התקציבי ולבלום את הגידול בחוב. ככל שהמשקיעים דורשים תשואה גבוהה יותר, כך מתייקר המימון שהמדינה צריכה לגייס בשווקים.
החוב מתייקר והתקציב נמצא תחת לחץ
ההשפעה של עליית התשואות אינה מסתכמת במסחר באיגרות החוב. צרפת מתמודדת עם חוב ציבורי גבוה, המוערך בכ-120% מהתוצר לפי הנתונים שנמסרו, ועלויות המימון שלה עשויות לגדול ככל שחוב ישן מגיע לפירעון ונדרש למחזר אותו בתנאים חדשים.
חשוב להבחין בין תשואת האג"ח בשוק לבין הריבית שמשלמת הממשלה על כלל החוב הקיים. העלייה בתשואות אינה מייקרת באופן מיידי את הריבית על כל החוב, אך היא משפיעה בהדרגה על עלויות ההלוואה החדשות ועל מחזור החוב הקיים.
ככל שחלק גדול יותר מתקציב המדינה מופנה לתשלומי ריבית, כך מצטמצם מרחב הפעולה התקציבי שנותר לממשלה. המשמעות עשויה להיות לחץ גובר לצמצום הוצאות, להעלאת מסים או לדחיית השקעות בתחומים כמו בריאות, חינוך, ביטחון ותשתיות. צעדים כאלה עלולים לעורר התנגדות ציבורית ולהקשות עוד יותר על הממשלה לקדם את מדיניותה.
גם המגזר העסקי עלול להיפגע. תשואות ממשלתיות משמשות נקודת ייחוס לתמחור אשראי, ולכן עלייה בהן עשויה להתגלגל לעלויות מימון גבוהות יותר לחברות ולמשקי הבית. התוצאה עלולה להיות האטה בהשקעות, בצריכה ובפעילות הכלכלית.
לצד זאת, עליית התשואות מגבירה את הלחץ על דירוג האשראי של צרפת. אם סוכנויות הדירוג יעריכו כי הממשלה מתקשה להתמודד עם הגירעון ועם החוב, הן עשויות לשקול שינוי בדירוג או בתחזית. הורדת דירוג אפשרית עלולה להעלות עוד יותר את עלויות המימון, אם כי אין פירוש הדבר שהיא צפויה בהכרח להתרחש.
החשש מהשלכות על אירופה
צרפת היא הכלכלה השנייה בגודלה בגוש האירו, ולכן התפתחות שלילית בשוק החוב שלה עשויה להשפיע גם על מדינות אחרות. משקיעים עלולים לבחון מחדש את הסיכון הכרוך בהחזקת אג"ח של מדינות אירופיות בעלות חוב ציבורי גבוה, ובהן איטליה, ספרד ופורטוגל.
אם עלויות המימון יעלו במדינות נוספות, הדבר עלול להכביד על תקציביהן ולהקשות על מאמצי הצמיחה. במקביל, האטה בכלכלה הצרפתית עלולה לפגוע בביקוש למוצרים ולשירותים ברחבי אירופה, ולהשפיע על חברות הפועלות בשווקים השונים ביבשת.
ההתפתחויות גם מציבות את הבנק המרכזי האירופי בפני אתגר. מצד אחד, לחצים אינפלציוניים ועלייה במחירי האנרגיה עשויים להצדיק מדיניות מוניטרית מרסנת. מצד שני, עלויות מימון גבוהות יותר עלולות להעמיק את הלחץ על מדינות בעלות חוב משמעותי. עם זאת, תשואות האג"ח הממשלתיות אינן נקבעות רק לפי החלטות הריבית, אלא מושפעות גם מהציפיות לאינפלציה, מהיצע החוב ומהערכת הסיכון של המשקיעים.
איך המשבר עשוי להשפיע על ישראל?
גם בישראל עשויות להיות השלכות להתייקרות המימון בשווקים הבינלאומיים. כאשר התשואות במדינות מפותחות עולות, סביבת המימון העולמית עשויה להתייקר. עבור ישראל, שצריכה לגייס כספים כדי לממן את הוצאות המדינה, ובהן הוצאות הביטחון, תנאים כאלה עלולים להקשות על גיוס חוב בחו"ל ולהגדיל את הריבית שתידרש לשלם. עם זאת, עלויות הגיוס של ישראל תלויות גם במצבה הפיסקלי, בדירוג האשראי שלה ובסיכונים המקומיים.
גם המסחר בין ישראל לאירופה עשוי להיות מושפע מהאטה אפשרית ביבשת. אם העלייה בעלויות המימון תכביד על הצריכה ועל ההשקעות בצרפת ובמדינות נוספות, הביקוש למוצרים ולשירותים עלול להיחלש. תרחיש כזה עשוי להשפיע על חברות ישראליות המייצאות לשוק האירופי, לרבות בתחומי הטכנולוגיה והתעשייה.
בנוסף, שינויים בשער האירו עשויים להשפיע על יבואנים, יצואנים ומשקי בית בישראל. אירו שנחלש עשוי להוזיל חלק מהמוצרים המיובאים מאירופה ואת עלויות הנסיעה למדינות המשתמשות במטבע, אך גם לצמצם את התמורה בשקלים שמקבלים יצואנים ישראלים עבור הכנסות באירו. עם זאת, לא ניתן להסיק מעליית התשואות בצרפת בלבד כי האירו בהכרח ייחלש.
עליית התשואות עשויה להשפיע גם על התחרות על הון בינלאומי. כאשר משקיעים יכולים לקבל תשואה גבוהה יותר מאיגרות חוב של ממשלות מפותחות, הם עשויים לדרוש תמורה גבוהה יותר עבור השקעות מסוכנות יותר. מצב כזה עלול להקשות על חברות טכנולוגיה וסטארט-אפים לגייס הון בתנאים נוחים.
עוד ב-
בסופו של דבר, חציית רף ה-5% בתשואת האג"ח הצרפתיות היא סימן ללחץ משמעותי בשוק החוב של אחת הכלכלות המרכזיות באירופה. השאלה המרכזית כעת היא אם ממשלת צרפת תצליח לייצב את מצבה התקציבי ולשכנע את המשקיעים כי היא מסוגלת להתמודד עם החוב, או שעלויות המימון הגבוהות יעמיקו את הלחץ על הכלכלה ועל המערכת הפוליטית במדינה.
הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")