השוק
הרווח של אקירוב נפל ב-70%: והכל בגלל מניה אחת
הרווח הרבעוני של חברת הנדל"ן והמלונאות של אלפרד אקירוב נחתך בחדות, אך לא בגלל הליבה העסקית: מרבית הירידה מוסברת ברווח חד-פעמי עצום שנרשם אשתקד מהחזקות אלרוב במניות שמחזיקה החברה. כך הפכו שתי מניות למנוע הרווח - והתנודתיות - המרכזי של אלפרד אקירוב

אלרוב נדל"ן ומלונאות, חברת הנדל"ן והמלונאות שבשליטת אלפרד אקירוב, סיכמה את הרבעון השני של 2026 עם רווח נקי של כ-172 מיליון שקל - צניחה של כ-71% לעומת כ-588 מיליון שקל ברבעון המקביל. אלא שכמעט כל הפער הזה לא מספר על מצב העסקים של החברה, אלא על שתי מניות שהיא מחזיקה: כלל ביטוח ובנק לאומי.
ההסבר פשוט. ברבעון השני של 2025 רשמה אלרוב רווח חריג של כ-709 מיליון שקל מעליית ערך שתי המניות. השנה, באותו סעיף, נרשם רווח צנוע בהרבה של כ-116 מיליון שקל. נטרלו את ניירות הערך משתי התקופות - ותגלו שיתר ההכנסות של החברה כמעט לא זזו.
זו לא תופעה חדשה. ב-2024, למשל, תרמו ההחזקות בכלל ובלאומי כ-382 מיליון שקל מתוך רווח נקי כולל של כ-386 מיליון שקל - כלומר, כמעט כל הרווח השנתי הגיע ממניות, ולא מהשכרת משרדים או מהפעלת מלונות. מקור ההחזקה בכלל נטוע במאבק ארוך שניהל אקירוב: אלרוב מחזיקה בכ-14.4% מכלל החזקות, החברה האם של כלל ביטוח, מתוך שאיפה ותיקה של אקירוב להשתלט על חברת הביטוח.
הניסיון הזה, למעשה, הסתיים. במאי 2025, לאחר כ-3.5 שנות דיונים, הודיע הממונה על שוק ההון עמית גל כי אקירוב לא יקבל היתר שליטה בכלל. המשמעות: ההחזקה, שנועדה להיות דלת כניסה לשליטה בגוף שמנהל מאות מיליארדי שקלים מכספי הציבור, נותרה בינתיים החזקה פיננסית לכל דבר - נכס שערכו עולה ויורד עם הבורסה, ומזרים לאלרוב רווחים או הפסדים "על הנייר" בכל רבעון.
בליבה העסקית עצמה נרשמה חולשה מסוימת. הכנסות המלונות ירדו כ-16% לכ-173 מיליון שקל, בהשפעת המצב הביטחוני ומבצע "שאגת הארי". ההכנסות משכר דירה ירדו כ-10% לכ-111 מיליון שקל. מנגד, הוצאות המימון נטו התכווצו כ-23% לכ-75 מיליון שקל - ירידה שקיזזה חלקית את הפגיעה, ומיטיבה עם החברה בסביבת ריבית שעדיין גבוהה.
נקודה שראוי לשים אליה לב: אלרוב רשמה גם הפסד כולל של כ-77 מיליון שקל, לעומת רווח כולל של כ-608 מיליון שקל אשתקד. הפער נובע בעיקר מהפרשי שער - לחברה נכסים משמעותיים בחו"ל, בעיקר בשוויץ - ולכן תנודות מטבע משפיעות ישירות על ההון גם כשהעסקים עצמם יציבים.
למרות הירידה ברווח, המאזן של אלרוב דווקא התחזק. ההון העצמי המיוחס לבעלי המניות עמד בסוף יוני על כ-7.4 מיליארד שקל, ויחס ההון למאזן עלה לכ-48%, לעומת כ-42% שנה קודם. חברת הדירוג S&P מעלות אשררה לאלרוב דירוג מנפיק של ilA+ עם תחזית יציבה - סימן חשוב במיוחד למי שמחזיק באיגרות החוב של החברה, שכן דירוג יציב פירושו סיכון אשראי נמוך יחסית ותנאי מימון נוחים יותר בהמשך.
במחצית כולה הציגה אלרוב רווח נקי של כ-283 מיליון שקל, ירידה של כ-61%, מאותה סיבה בדיוק - היעדר הרווח החד-פעמי שנרשם אשתקד ממניות כלל ולאומי.
הנתון שאולי הכי רלוונטי קדימה מופיע בשוליים: לאחר תאריך המאזן ועד סמוך לפרסום הדוחות, רשמה אלרוב רווח של כ-196 מיליון שקל לפני מס מעליית ערך מניות כלל ולאומי, לפי שערי הסגירה של יום שישי האחרון. כלומר, אותו מנגנון שהפיל את הרווח הרבעוני כבר עובד שוב בכיוון ההפוך.
עוד ב-
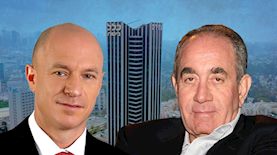
וזו בדיוק התובנה עבור המשקיע: אלרוב היא היום גם חברת נדל"ן ומלונאות איכותית עם מאזן איתן, וגם, הלכה למעשה, אחזקה ממונפת על שתי מניות פיננסיות מובילות. מי ששוקל את המניה צריך לזכור ששורת הרווח שלה תמשיך לנוע עם כלל ולאומי - לעלייה ולירידה - הרבה מעבר לקצב היציב של דמי השכירות ולינות המלון.
הכתבות החמות



תגובות לכתבה(3):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה
-
2.בעל ההון העיקרי שמאחורי אייזנפלוץ.זיו 08/2026/28הגב לתגובה זו0 1כל הפסד הוא כפרת עוונות.סגור
-
אני האחרון לתמוך באייזנקוט אבל ויש משהו שאסור לעשותסבא סבבה 08/2026/30הגב לתגובה זו0 0בקיצור דרך ארץ קדמה לתורה אתה יכול להגיב בצורה תרבותית אייזנקוט בניהול משברים הציון שלו אפס מאופס עיין ערך אלאור עזריה במקום לסיים את הפרשה הכאובה הוא מרח אותו וכך מדינת ישראל וצהל הוכפשו דק דק כל משך המשפט יש לברור את המלל בסופו של יום מדובר שאדם שלא התכוון לעשות רע הוא פשוט כשל ולצערנו היום הוא גם אב שכולזה לא יהי נורא אם נשמור על לשון נקיה ונשמור בעיקר על כבודנו מוגש כחומר למחשבהסגור
-
1.תגובהגנץ 08/2026/24הגב לתגובה זו1 0לו נורה איזנבלוף יעזור לך בגד ביסגור


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")