השוק
התגובות להחלטת הריבית: "הזדמנות שהוחמצה"; "עצירה טקטית"
רועי קדוש, מנהל השקעות ראשי בהכשרה ביטוח ופיננסים: "לא מדובר בסיום מחזור ההפחתות. החלטת נובמבר עשויה להחזיר את ההפחתות לשולחן"

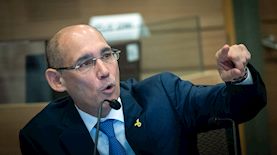
לא מעט תגובות ניתנו היום על החלטת הוועדה המוניטרית של בנק ישראל להשאיר היום (רביעי) את הריבית במשק על רמה של 3.25%. להלן כמה מהבולטות בהן.
רונן מנחם, כלכלן ראשי מזרחי טפחות: "ההחלטה התקבלה על רקע אינפלציה שנתית נמוכה של 1.6%, לצד ירידה מתמשכת של מחירי הדירות (1.8%- בשנה האחרונה). מנגד, פוחת השקל כ-3.1% מול הדולר בתקופה הנסקרת.
"חשוב לציין כי בעוד בהודעה הקודמת הדגש היה על התאוששות מהירה של המשק מאירועי שאגת הארי, הפעם מדובר הן על התבססות של הפעילות הגבוהה והן על המשכיות – כפי שעולה מתחזית צמיחה המרשימה של 5.6% השנה ו-7.5% ל-2027.
עם זאת, במבט להמשך, נחוצה זהירות, העולה גם מנתוני הלמ"ס, בדבק הסתמכות הצמיחה על פיתוח בארץ וייצור בחו"ל, כך שהפעילות המקומית תגדל פחות (3.4% ב-2026 ו-5.1% ב-2027).עדיין מדובר בנתונים יפים בהשוואה לצמיחת התוצר ברבות ממדינות ה-OECD, אך ההבדל בין שתי המדידות היה חשוב דיו מבחינת בנק ישראל – שהציג תחזיות שונות עבורם.
עם זאת, במבט להמשך, נחוצה זהירות, העולה גם מנתוני הלמ"ס, בדבק הסתמכות הצמיחה על פיתוח בארץ וייצור בחו"ל, כך שהפעילות המקומית תגדל פחות (3.4% ב-2026 ו-5.1% ב-2027).עדיין מדובר בנתונים יפים בהשוואה לצמיחת התוצר ברבות ממדינות ה-OECD, אך ההבדל בין שתי המדידות היה חשוב דיו מבחינת בנק ישראל – שהציג תחזיות שונות עבורם.
"שוק הדיור נתור הדוק ושוק העבודה איתן, חרף התמתנות קלה. בסך הכול, תמונת המשק לא משדרת דחיפות של ממש להוריד שוב את הריבית, גם אם סביבת האינפלציה (שיעורה בפועל והציפיות לה) לא שוללות זאת.
"רוב מלאכת ההורדה כבר נעשתה לעת הזו, בטח כשהריביות בחו"ל החלו לעלות. כך, בנק ישראל הותיר תחזית הריבית לעוד שנה על 3%, אלא שבינתיים חלפו להם עוד שלושה חודשים, ולכן שהריבית תרד, לי התחזית, כ-¼ אחוז עד הרביע האחרון של 2027.
תחזית זו מתכתבת עם הרושם שנוצר, כאמור, מדברי ההסבר, בדבר מצבו האיתן, יחסית, של המשק לעת הזו".
תחזית זו מתכתבת עם הרושם שנוצר, כאמור, מדברי ההסבר, בדבר מצבו האיתן, יחסית, של המשק לעת הזו".
מנכ"לית ווישור פיננסים, סיון רחמים: "המשק הסתגל לריבית הגבוהה, אבל זה לא אומר שהוא לא משלם עליה מחיר. עלויות המימון ממשיכות להכביד על תזרים המזומנים של חברות, לדחות השקעות ולהגביל את יכולת הצמיחה שלהן. על רקע אי הוודאות הפוליטית בישראל וההתפתחויות האינפלציוניות בארץ ובעולם, ניתן להבין את הזהירות של בנק ישראל, אך חשוב להסתכל גם קדימה ולא רק על הנתונים הקיימים.
"לקראת החלטת הריבית הבאה, אם סביבת האינפלציה והנתונים הכלכליים יאפשרו זאת, ראוי לבחון הפחתה משמעותית יותר של חצי נקודת אחוז. צעד כזה עשוי לתת דחיפה לפעילות העסקית, להקל על עלויות המימון ולתמוך בחידוש ההשקעות במשק. כגוף אשראי שבוחן לצד הנתונים הפיננסיים גם את הפעילות העסקית ואת תזרים המזומנים הצפוי, אנחנו יודעים שהשיפור ביכולת ההחזר עשוי להתחיל עוד לפני שהוא מופיע במלואו בדוחות הכספיים".
יו"ר נשיאות המגזר העסקי, דובי אמיתי: "החלטת נגיד בנק ישראל להשאיר את הריבית ללא שינוי היא הזדמנות שהוחמצה להקל על העסקים ועל משקי הבית ולתת דחיפה לצמיחת המשק.
"הריבית הגבוהה ממשיכה להכביד על בעלי העסקים, שנאלצים לשלם יותר על הלוואות ומתקשים להשקיע בציוד חדש, בטכנולוגיה ובהרחבת הפעילות שלהם. גם משפחות רבות ממשיכות להתמודד עם החזרי הלוואות גבוהים שפוגעים בהכנסה הפנויה שלהן.
"כאשר קצב עליית המחירים עומד על 1.6% בלבד, אנו סבורים שהיה מקום להפחית את הריבית לפחות ברבע אחוז, באופן אחראי ומדוד. המשק הישראלי זקוק היום, אולי יותר מאי פעם, לצמיחה ולהשקעות. דווקא בתקופה של אתגרים כלכליים וביטחוניים, חשוב לאפשר לעסקים להתפתח, להעסיק עובדים נוספים ולהניע את הכלכלה קדימה.
"אנו קוראים לבנק ישראל לשקול בהמשך את הפחתת הריבית, תוך שמירה על יציבות המחירים, ומתוך הבנה שהקלה על העסקים היא השקעה בעתיד הכלכלה הישראלית.
ד"ר אילן גילדין, שותף ומנהל קרן גידור בקרני פמילי אופיס: "החלטת בנק ישראל להותיר את הריבית ללא שינוי ברמתה הנוכחית, למרות קריאת אינפלציה מתונה יחסית (1.6% שנה לעומת שנה בספטמבר), מראה כי הבנק פועל כרגע תחת מגבלות מסוימות שמקטינות את מרחב התמרון.
"מגבלות אלו כוללות פיחות מסוים בשער השקל/דולר, סביבה עולמית שבה הפדרל ריזרב בארה"ב מאותת על המשך העלאות ריבית עקב מדדי אינפלציה חמים, והסלמה גיאו-פוליטית אזורית שמחזיקה את פרמיית הסיכון של ישראל (CDS) ברמה גבוהה. בסביבה שבה מחירי האנרגיה בעולם שוהים מעל 100 דולר לחבית וישראל לקראת בחירות, בנק ישראל מעדיף לחכות עם הורדת הריבית הבאה, אם תתאפשר כזו, לסוף השנה.
"מבחינת המשמעויות, הותרת הריבית ברמתה הנוכחית משמרת את סביבת ‘Higher for Longer’. עבור שוק האשראי והחברות העסקיות, מדובר בהמשך נטל הוצאות מימון כבדות ושחיקת כושר שירות החוב, בפרט לחברות בדירוגים בינוניים ולעסקים קטנים התלויים באשראי בנקאי בריבית פריים.
"ענף הנדל"ן יוסיף להתמודד עם שיעורי היוון גבוהים, קיפאון מסוים במכירות ועלויות גלגול חוב יקרות, אף ששוק האג"ח הקונצרני המקומי מספק בינתיים כרית ספיגה הודות לצבירות המוסדיות. בזירת המט"ח, אי-שינוי בריבית מעניק רצפת תמיכה מסוימת לשקל מפני פערי ריביות מתרחבים עוד יותר מול הדולר, אך אינו פותר את הלחץ המבני הנובע מחוסר הוודאות הביטחוני והפוליטי".
רועי קדוש, מנהל השקעות ראשי בהכשרה ביטוח ופיננסים: "החלטת בנק ישראל להותיר את הריבית ברמה של 3.25% הייתה צפויה, למרות מדד ספטמבר שהפתיע כלפי מטה. האינפלציה השנתית, שעומדת על 1.6%, נמצאת בבירור בתוך תחום היעד ואף מתחת למרכזו, ולכאורה מאפשרת המשך הפחתות.
"אולם הוועדה המוניטרית בחרה בזהירות, ולא בכדי. ההחלטה מתקבלת פחות משבוע לפני הבחירות, ובנק מרכזי עצמאי מעדיף להימנע ממהלך שעלול להתפרש כמעורבות בשיח הפוליטי, או לקבע עובדות לפני שיתבררו זהות הממשלה הבאה ומדיניות התקציב שלה. לכך מצטרפת הסביבה הגלובלית: עליית התשואות בארה"ב מצמצמת את מרחב התמרון של בנק ישראל.
"גם הרכב המדד מצדיק זהירות. חלק ניכר מהירידה נובע מסעיפים תנודתיים ועונתיים כמו נסיעות לחו"ל, מלונות ובידור, בעוד ששכר הדירה ושירותי החינוך ממשיכים לעלות. בנק ישראל ירצה לוודא שמדובר במגמה ולא באירוע חד-פעמי.
"להערכתנו, מדובר בעצירה טקטית ודחייה ששקולה לכמה חודשים קדימה (ללא הורדה) ולא בסיום מחזור ההפחתות. אם האינפלציה תמשיך לנוע בחלקו התחתון של היעד והשקל ישמור על חוזקו, החלטת נובמבר, שתתקבל אחרי הבחירות ועם תמונה ברורה יותר לגבי תקציב 2027, עשויה להחזיר את ההפחתות לשולחן. עבור המשקיעים, סביבת ריבית שיורדת בהדרגה ממשיכה לתמוך באפיקי האג"ח השקליים ובשוק המניות המקומי, אך בשבועות הקרובים יש להיערך לתנודתיות מוגברת סביב הבחירות".
ניסן אברהם, כלכלן ביחידת המחקר הבורסה: "בנק ישראל עוצר את רצף הפחתות הריבית - ומאותת שהריבית בדרך למטה, אבל לא כל כך מהר. הדרך להפחתה הבאה צפויה להיות ארוכה יותר.
"להתפתחויות הגלובליות היה משקל משמעותי בהחלטה. העלייה במחירי האנרגיה ובלחצי האינפלציה בעולם, לצד סביבת הריבית הגבוהה ועליית תשואות האג”ח הממשלתיות בשווקים הבינלאומיים, מצמצמות את מרחב הפעולה של בנק ישראל. המשך הפחתות הריבית בישראל, בשעה שהריביות בעולם נותרות גבוהות, עלול להרחיב את פערי הריביות, להגביר את הלחצים לפיחות המטבע ולהוביל להתחדשות האינפלציה המיובאת.
"במבט קדימה, בנק ישראל מאותת כי המשך תהליך הפחתות הריבית צפוי להיות הדרגתי יותר. חטיבת המחקר צופה כי הריבית תעמוד בממוצע על 3.0% ברבעון השלישי של 2027, לעומת תחזית יולי שבה צפתה ריבית דומה כבר ברבעון השני של 2027. מהרמה הנוכחית נגזרת הפחתה נוספת של רבע נקודת אחוז בלבד במהלך השנה הקרובה. כלומר, בנק ישראל לא שינה את תחזית הריבית, אלא דחה את מועד ההגעה אליה, עדות לכך שבבנק עדיין רואים מקום להקלה מוניטרית נוספת, אך אינם ממהרים להמשיך בתהליך.
"בצד הפעילות הריאלית, המשק הישראלי ממשיך להפגין התאוששות, אך נתוני הצמיחה מחייבים הסתכלות מעמיקה יותר. חטיבת המחקר צופה צמיחה של 5.6% בשנת 2026 ושל 7.5% בשנת 2027.
" אולם חלק משמעותי ממנה נובע מייצור בחו”ל של חברות הרשומות בישראל, שאינו משקף בהכרח התרחבות מקבילה של הפעילות הכלכלית המקומית. בניכוי רכיב זה, הצמיחה צפויה לעמוד על 3.4% השנה ועל 5.1% בשנת 2027. מדובר עדיין בקצבי צמיחה גבוהים בהשוואה למרבית הכלכלות המפותחות, המאפשרים לבנק ישראל להמתין ולבחון נתונים נוספים לפני הפחתת ריבית נוספת.
עוד ב-
"עבור המשקיעים, המשמעות היא שביצועי שוקי המניות והאג”ח ימשיכו להיות מושפעים לא רק מהחלטות הריבית, אלא גם מהיכולת של המשק הישראלי לשמר צמיחה גבוהה, יציבות מחירים וירידה בפרמיית הסיכון".
הכתבות החמות

תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")