השוק
סלקום כבר לא מסתפקת בסלולר: 3 מהלכים שלה שכדאי להכיר
אחרי שנתיים של שיפור ברווחיות וצמצום החוב, סלקום מחפשת את השלב הבא. אלו הכיוונים שעשויים לקבוע לאן תלך החברה בשנים הקרובות
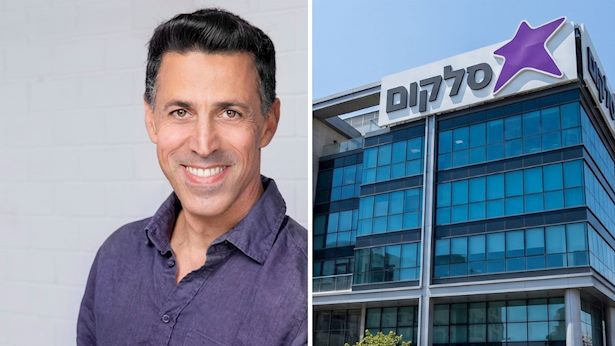
סלקום פרסמה השבוע דוחות טובים לרבעון השלישי, עם רווח נקי של 103 מיליון שקל וחוב פיננסי נטו שירד מתחת למיליארד שקל. הסיפור המעניין יותר, עם זאת, הוא לא שהחברה כבר השיגה, אלא מה היא מתכוונת לעשות מכאן והלאה. שלושה מהלכים ממחישים את הכיוון שאליו החברה, בניהול אלי אדדי, עשויה להתפתח.
1. רכישות: סלקום מתחילה להסתכל החוצה
המגעים לרכישת אייקון גרופ, יבואנית מוצרי אפל ובעלת רשת איי-דיגיטל, עשויים להיות סימן ראשון לשינוי. סלקום כבר מחזיקה בדינמיקה, כך שהרכישה תאפשר לה להרחיב משמעותית את פעילות מכירת ציוד הקצה ולנצל יתרונות לגודל.
למעשה, הסיפור גדול יותר מאייקון. סלקום, חברה שהייתה עסוקה במשך שנים בצמצום חובות, יכולה כעת לשקול רכישות והתרחבות לתחומים משיקים. השאלה היא אם החברה תדע לרכוש עסקים במחירים שיאפשרו לה לייצר ערך, לא רק להגדיל את מחזור ההכנסות.
2. הטלוויזיה: לא מטרה, אלא אמצעי
סלקום TV פועלת בשוק תחרותי שבו רכישת תוכן, זכויות שידור וטכנולוגיה מחייבת השקעות כבדות. עם זאת, ייתכן בהחלט שהדרך הנכונה לבחון את הפעילות שלה אינה דרך הרווחיות כשירות טלוויזיה עצמאי. עבור חברת תקשורת שמוכרת אינטרנט וסיבים, הטלוויזיה יכולה להיות בעיקר כלי למכירת חבילות משולבות ולשימור לקוחות. אם לקוח שרוכש גם אינטרנט וגם טלוויזיה נשאר בחברה זמן רב יותר, הערך הכלכלי של השירות עשוי להיות גבוה מהרווח שהוא מייצר בפני עצמו.
3. יעל: הבינה המלאכותית משנה את מוקדי השירות
הבינה המלאכותית אינה רק תחום השקעה חדש לחברות הטכנולוגיה. עבור חברות תקשורת, שמפעילות מוקדי שירות גדולים ויקרים, היא עשויה להפוך לכלי משמעותי לשיפור הרווחיות. יעל, הנציגה הווירטואלית החדשה יחסית של סלקום, ממחישה את הפוטנציאל: טיפול בפניות ללא המתנה ממושכת, זמינות מסביב לשעון והפחתת הצורך במענה אנושי לשאלות שגרתיות.
בסלקום אומרים שהתגובות ליעל פשוט מצוינות. לא שאנחנו מצפים מהם מהם לומר אחרת, אבל אפשר להניח שאם היו תגובות גרועות לא היינו שומעים שום התייחסות ליעל.
המבחן האמיתי הוא לא עד כמה השיחה עם יעל נשמעת טבעית, אלא כמה פניות היא מצליחה לפתור באופן עצמאי, כמה כסף היא חוסכת לחברה והאם הלקוחות מרוצים מהשירות. אם הטכנולוגיה תעמוד במבחנים האלה, היא עשויה להשפיע על מבנה ההוצאות של סלקום לאורך זמן.
רקע: מבט נוסף לדוחות הכספיים
סלקום סיימה את הרבעון השלישי של 2026 עם זינוק של 35.5% ברווח הנקי ל-103 מיליון שקל, לעומת כ-76 מיליון שקל ברבעון המקביל אשתקד. השיפור ברווחיות הושג למרות ירידה קלה של 0.5% בהכנסות ל-1.03 מיליארד שקל.
הכנסות סלקום משירותים הסתכמו ב-753 מיליון שקל, עלייה של 0.5%, בעוד שההכנסות ממכירת ציוד ירדו ב-3.2% ל-275 מיליון שקל. מספר מנויי הסלולר של סלקום הגיע בסוף הרבעון ל-3.715 מיליון, תוספת של 70 אלף מנויים לעומת התקופה המקבילה. שיעור הנטישה ירד ל-7.8%, לעומת 8%, וההכנסה החודשית הממוצעת למנוי (ARPU) עלתה מעט ל-40.9 שקל, לעומת 40.5 שקל.
בפעילות הסיבים האופטיים הגיע מספר המנויים ל-368 אלף, תוספת של 20 אלף מנויים. עם זאת, ההכנסה
עוד ב-

החוב הפיננסי נטו של סלקום הסתכם בסוף הרבעון ב-970 מיליון שקל, לעומת 1.46 מיליארד שקל בתקופת ההשוואה, ירידה של כ-490 מיליון שקל, או כ-34%.

הכתבות החמות

תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה