נדל"ן ותשתיות
הישראלים רצים למחזר את המשכנתאות: ההיקף בשיא - 4.5 מיליארד שקל
נתוני בנק ישראל חושפים דרמה: מספר הממחזרים מזנק לשיא שלא היה כאן מאז 2023. זה יכול להסביר גם את היקף המשכנתאות שמזנק. בנוסף, נתון טוב לבנק ישראל: מספר המפגרים בהחזר המשכנתא יורד והוא הנמוך ביותר השנה

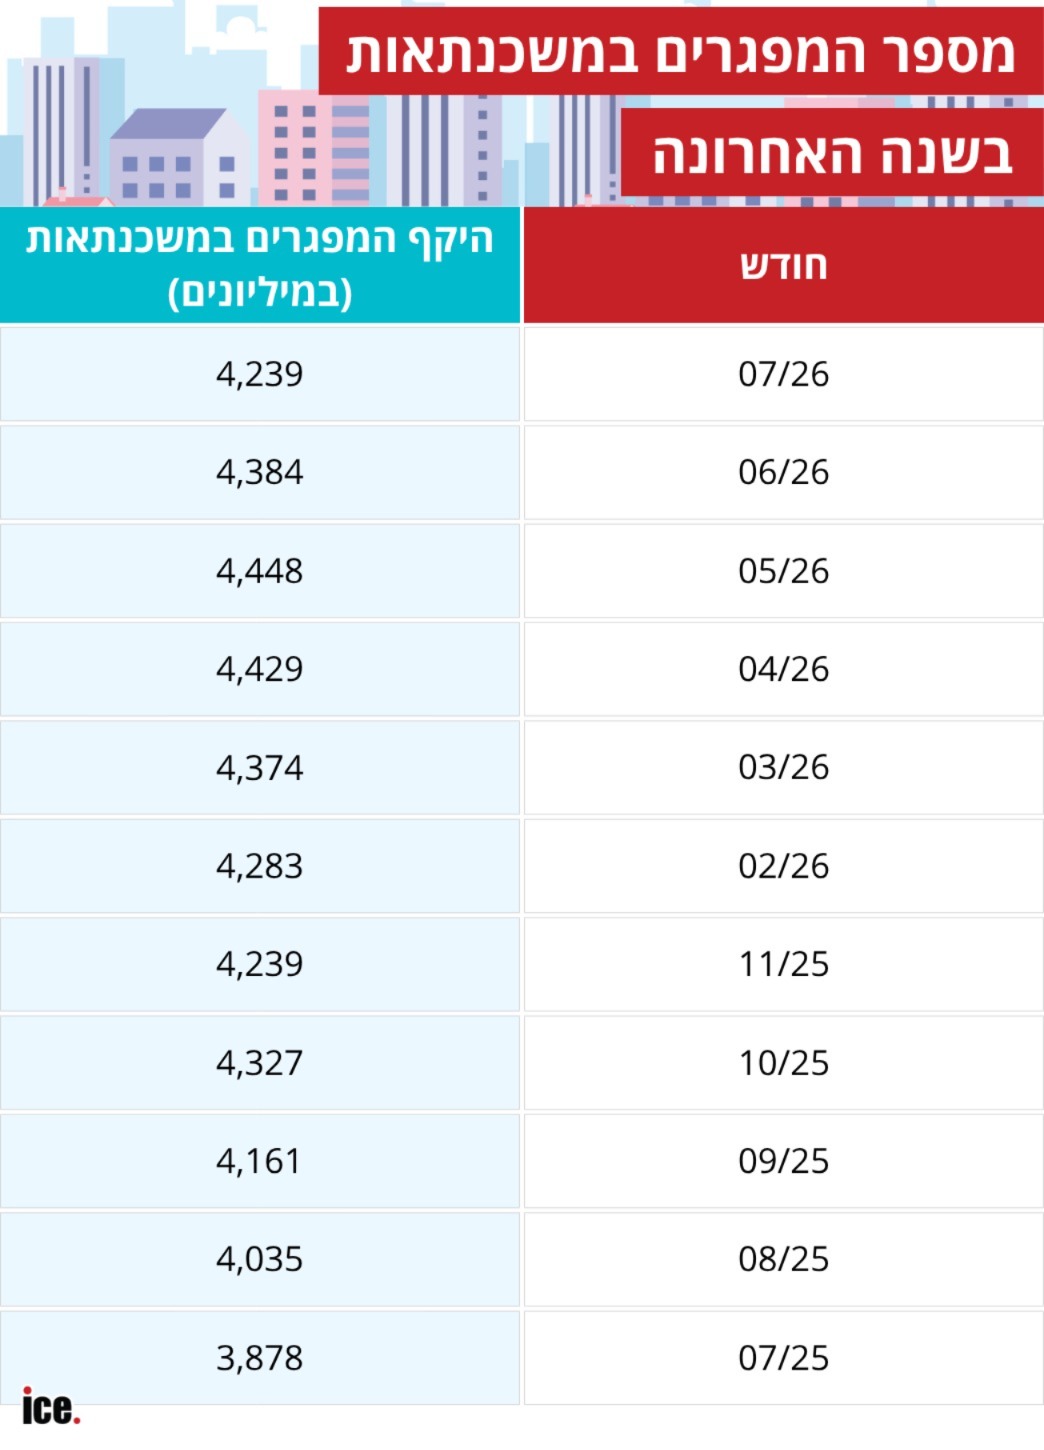
כמה אנשים בישראל מפגרים בהחזר המשכנתא שלהם? האם הנתונים הם דרמטיים או שבנק ישראל יכול להקל ראש במספר המפגרים במשכנתאות. ההיקף של המפגרים עולה בחודשים האחרונים, אבל צריך לזכור: גם היקף המשכנתאות עולה. לכן, בנק ישראל מסתכל על אחוז המפגרים, שנע כבר תקופה ארוכה בין 0.7%-0.6%.
הבנק המרכזי לא נשמע מוטרד מצד הפיגורים במשכנתאות. היקף הפיגורים במשכנתאות כבר זינק למעל 4 מיליארד שקל, אבל כפי שאמר לנו נגיד בנק ישראל בעבר - מדובר באחוז שולי מכלל נוטלי המשכנתאות. ובכל זאת, הנתון הזה זינק כבר בסוף השנה שעברה והגיע בחודש אפריל לשיא של 4.429 מיליארד שקל - נתון שיא היסטורי.
אחוז המפגרים עמד על 0.678%. במאי הנתון הזה אפילו עלה, ל-4.448 מיליארד שקל, אבל אחוז המפגרים מכלל המשכנתאות ירד ל-0.675%. ביוני ההיקף ירד ל-4.384 מיליארד שקל, למרות העלייה המשמעותית בהיקף נוטלי המשכנתאות (כ-11 מיליארד שקל).
בהתאם לכך, גם אחוז המפגרים במשכנתא מכלל המשכנתאות ירד ל-0.66%. אז מה קרה בחודש יולי, כאשר היקף המשכנתאות זינק ל-11.056 מיליארד שקל - עליה של 24%? ובכן, אחוז הפיגורים ירד דרמטית ל-0.63%, כשהיקף המפגרים בהחזר ירד ל-4.239 - הנתון הנמוך מאז תחילת השנה, יחד עם ינואר.
 אבל זה לא הסיפור הגדול מהנתונים של בנק ישראל החודש, אלא מספר המחזורים. ריבית בנק ישראל ירדה משמעותית בחודשים האחרונים, מה שמביא לשיא חדש של היקף המחזורים - קצת יותר מ-4.5 מיליארד שקל (4.507 מיליארד).
למה אנשים ממחזרים? כי הריבית יורדת, היא נמוכה יותר, ואם ימחזרו את המשכנתא ההחזר החודשי יקטן. למרות ההאטה בשוק הדיור, היקף המשכנתאות בישראל עדיין גבוה. זה קורה בזכות נתוני מחזור המשכנתאות. כשהריבית יורדת אנשים ממחזרים משכנתא וזו נחשבת כהלוואה חדשה.
העלייה לרף של 4 מיליארד שקל במספר המפגרים במשכנתאות החלה עוד באוגוסט ומאז הוא רק עולה. משם, המספרים לא ירדו מתחת לרף. הריבית מתקררת וזה גורם לאנשים לקחת יותר משכנתאות או למחזר אותן, וזה נתון חשוב.
חשוב להדגיש: כשמדברים על המפגרים במספר המשכנתאות, מתכוונים לאנשים שלא הצליחו להחזיר את המשכנתא במשך 90 יום, כלומר שלושה חודשים ברציפות. זה אומר שמדובר במשפחה שעלולה למכור את הדירה שלה בהמשך כי היא לא עומדת בתשלומים, או לקחת הלוואה לכיסוי המינוס שלא בטוח שתעמוד בו.
מצד שני, כשמדובר בפחות מ-0.7% מכלל נוטלי המשכנתאות, הבנק המרכזי עדיין לא חשוב שמדובר בדרמה. ברגע שהנתון יעבור את הרף, סביר להניח שהבנק יקשיח את התנאים לקבלת משכנתא. למה אנשים בכלל מפגרים המשכנתא? יש לכך כמה סיבות.
הסיבה העיקרית היא הריבית הגבוהה. מי שלקח משכנתא גדולה של יותר מ-2 מיליון שקל לפני אפריל 2022, סביר שישלם היום כ-2,000 שקל יותר. זה משמעותי וחלק מהזוגות הצעירים לא מצליחים לעמוד בנטל. שימו לב שהנתונים הם לגבי פיגורים מעל 90 יום. יש זוגות שמפגרים חודש אחד או שניים בהחזר, והם אינם חלק מהסטטיסטיקה הזו. אחרים לא מצליחים לשלם ומקפיאים את המשכנתא.
מהתאחדות יועצי המשכנתאות נמסר: "נתונים שפרסם בנק ישראל משקפים את הדינמיקה הנוכחית בשוק הדיור ואת אופן התמודדות משקי הבית עם נטל החוב. המשכנתא הממוצעת בחודש יולי הגיעה ל-1.117 מיליון שקל - עלייה של כ-1.7% בהשוואה ל-1.098 מיליון שקל ביוני 2026, ועלייה של כ-6.7% לעומת יולי אשתקד. נתון זה ממחיש את גובה המימון ההולך וגדל שמשקי הבית נדרשים לגייס כיום".
"מאחורי היקפי הביצועים והגידול החד במחזורים הפנימיים (שהגיעו לכ-4.5 מיליארד שקל) בעיקר בגלל עסקאות עם הלוואות קבלן. כפועל יוצא, המספרים הגבוהים אינם מעידים בהכרח על גל חדש של מחזורים או על התעוררות מחודשת בשוק. במקביל, נרשמה ירידה בשיעור הפיגורים מ-0.66% ל-0.63%, וסך החוב שבפיגור הצטמצם מ-4.390 מיליארד שקל ל-4.239 מיליארד שקל.
עוד ב-
"לגבי איחוד הלוואות ומחזורים: היכולת לאחד הלוואות קיימות ולפרוס אותן מחדש תחת המשכנתא לתקופה ארוכה מייצרת הקלה תזרימית מיידית ומפחיתה את ההחזר החודשי. מהלך זה מעניק למשקי הבית מרווח נשימה ומונע הידרדרות לסטטוס פיגור בפועל, אך הוא מייצג שינוי במבנה וארגון החוב מחדש ולא בהכרח שיפור עצמאי במצבם הכלכלי של הלווים".
הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")