נדל"ן ותשתיות
הבנק שבו תקחו משכנתא בריבית של מעל 6% - וזה שמנצח
נתוני בנק ישראל על הריביות הממוצעות של הבנקים למשכנתאות, יגרמו לכם לתהות מדוע יש פער של יותר מ-2% בין הבנקים. כשמסתכלים על תמהיל ההלוואות, התמונה מתבהרת. מי הבנק הזול ביותר ומה ממוצע הריביות בהלוואות שאתם לוקחים?

היקף המשכנתאות לחודש אוגוסט עמד על כ-10.9 מיליארד שקל. המשכנתאות מתחילות לזנק בתקופה הזו גם בגלל גובה המחזורים. אנשים ממחזרים את המשכנתא בגלל שהריבית ירדה וזה משפיע על היקף ההלוואות. משכנתא ממוחזרת היא משכנתא חדשה.
בחודש יוני הרף עלה מעל 11 מיליארד שקל - וזה לא קרה מאז בדצמבר 2025 ובדצמבר 2024. מתברר כי הבנקים למשכנתאות לא מפסיקים לעבוד בתקופה הזו - להפך. הם מעניקים משכנתאות חדשות ובנוסף, בונים על גל המחזורים שנוצר בעקבות הורדת הריבית.
הריבית עומדת על 3.25%, אחרי שלוש הפחתות רצופות. הצפי של בנק ישראל הוא להפחתה עד 3%-2.75% בתוך מספר חודשים. זה אומר שההחזר החודשי של נוטלי המשכנתאות יקטן במאות שקלים וזה מעודד לצאת ולרכוש דירות.
כשאנשים מסלקים את המשכנתא היקרה שלקחו, למשל, באמצע 2023, ולוקחים אחת אחרת בריבית נמוכה יותר - לעתים הפער יכול להגיע עד 1% (שלוש הפחתות ריבית מאז, אבל הבנקים מקלים גם במרווח של ריבית הפריים בתקופה הזו). רוב המחזורים נעשים על בסיס הפריים, משום שאין עמלת סילוק בחלק הזה במשכנתא.
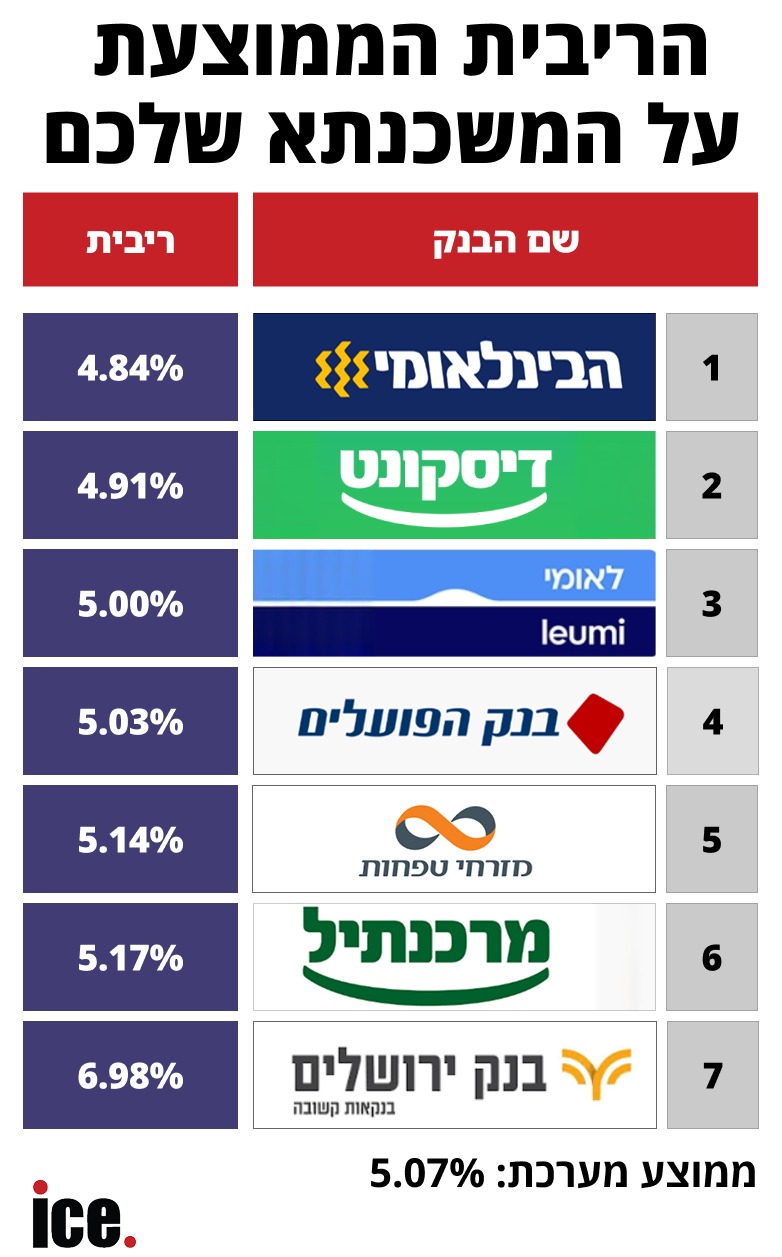
המשכנתא היא העסקה הכי גדולה בחיים של רוב רוכשי הדירות. השאלה הגדולה היא היכן כדאי לקחת משכנתא, מה הריבית, האם המסלולים מתאימים לנו ועוד. בדיוק בשל זה, בנק ישראל משחרר אחת לחודש נתונים מדויקים לגבי הריביות שמעניקים הבנקים בממוצע על הלוואות. הפרסום אודות המעבר של הציבור מ"מסלולי עוגן" למסלולי פריים הוביל אותנו לבדיקה חשובה: איזה בנק נותן את המרווח הגבוה ביותר במסלול הפריים, או במילים פשוטות: איפה תשלמו את הריבית הטובה ביותר במסלול הזה?
נזכיר כי ריבית הפריים מורכבת מריבית בנק ישראל ועוד 1.5%. כלומר, המשכנתא כעת עומדת על 3.25% וזה אומר שהפריים עומד על 4.75%. בהנחת ריבית פריים מינוס 0.7%, כפי שרוב האנשים מקבלים בבנקים, אנחנו מצפים שהריבית הממוצעת למסלול זה תעמוד על 4.05%. בפועל, הממוצע כיום עומד על 5.07%. בארבעה בנקים תמצאו ריבית זולה יותר.
למה זה קורה בעצם? יש כאן גם כוכבית. יש בנקים שמעניקים ריבית גבוהה מאוד על החלק הקבוע הלא צמוד. זה מושך את הממוצע שלהם למעלה. למשל, בנק ירושלים מעניק רק 19% מהמשכנתאות שלו בריבית קבועה לא צמודה, אבל היא עומדת על 6.24%. כלומר, הבנק מבקש מכם לא לקחת אצלו משכנתא במסלול הזה. לעומת זאת, בבנק הבינלאומי 30% מהמשכנתאות הן כאלה והריבית - 4.61% בלבד.
הנתונים יכולים להטעות. אם בנק אחד קולט לקוחות מסוכנים יותר, הריבית יכולה להיות גבוהה יותר בשל כך (תראו את בנק ירושלים, שקולט בעיקר סקטורים מסוימים והמטרה שלו היא לא שליטה בשוק המשכנתאות).
אם בנק אחד מקל לעומת בנק אחר, סביר להניח שהוא יתמחר את זה בריבית. ולא רק זה: יש בנקים שבהם הציבור לוקח יותר ריבית על בסיס פריים ולכן הריבית הממוצעת תהיה גבוהה יותר. זה אומר, לרוב, שהריבית שלו במסלולים אחרים, כמו מל"צ או קל"צ, תהיה בממוצע מעט נמוכה יותר. במזרחי, למשל, 17% מהמשכנתאות הן במסלול פריים.
עוד ב-

בבדיקה שערכנו כאן בחודש מרץ, בנק דיסקונט העניק את הריבית הטובה ביותר. ביוני- הבינלאומי היה בפער אדיר על כולם. כעת, אפשר לראות כי הבנק הבינלאומי ממשיך להיות הזול ביותר, ממוצע של 4.84%, אבל צריך לבדוק טוב את התמהיל, משום שאצלו לא רק שהריבית הקבועה הלא צמודה מהווה אחוז גבוה עם ריבית נוחה, גם המסלולים בריבית משתנה טובים מאוד. 36% מהמשכנתא בריבית משתנה לא צמודה - בריבית של 4%.
הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")