נדל"ן ותשתיות
הכלכלן הבכיר בראיון: "מחירי השכירות מזנקים - זה מה שיקרה לריבית בהמשך"
רונן מנחם, כלכלן שווקים ראשי במזרחי טפחות, מסביר כי "סעיף הדיור ממשיך לדחוף למעלה - וזה מעכב את המשך הורדת הריבית". למה העלייה במחירי השכירות מונעת גם את הפחתת הריבית הבאה, איפה תהיה נקודת הפיתול בשוק הדיור והאם ללא הזינוק במחירי השכירות היה אפשר לחזור לרמות הריבית של 2022?

סעיף הדיור ממשיך להיות המחולל המרכזי של האינפלציה בישראל, בזמן שיתר סעיפי המשק מציגים התמתנות ואפילו ירידות מחירים. בשיחה מיוחדת עם רונן מנחם, כלכלן שווקים ראשי בבנק מזרחי טפחות, הוא מנתח את הנתונים העדכניים של הלמ"ס, מציג את הווקטורים המנוגדים הפועלים בשוק המגורים והשכירות, ומסביר אילו גורמים מאקרו-כלכליים יגרמו לבנק ישראל לנהוג בזהירות מרבית לקראת כל החלטת ריבית עתידית.
מה שמעניין בדבריו הוא הצפי לנקודת פיתול שעליה מדברים רבים בשוק הדיור. מצד אחד, מחירי השכירות מזנקים. מצד שני, מחירי הדיור בהאטה. כלומר, השאלה היא לא האם, אלא מתי תגיע נקודת הפיתול, שבה אנשים יזנחו את שוק השכירות ויעברו לרכוש דירות. לא מדובר בהתפרצות ביקושים, אלא בתופעה הדרגתית שעלולה להתרחש בחודשים הקרובים או בשנים הקרובות.
"מבחינת הנתונים, אין ספק שסעיף הדיור בתוך המדד, המייצג את מחירי השכירות, ממשיך לדחוף כלפי מעלה", אומר מנחם. "לראיה, בחודש האחרון, אמנם המדד ירד בחצי אחוז, אבל סעיף הדיור נותר ללא שינוי. אם מסתכלים ובוחנים פנימה לתוך סעיף הדיור, על נתוני השכירות של שוכרים מתחלפים - רואים את העלייה החודשית הקבועה, בין 4%-6%, וזו אינדיקציה שאומרת שסעיף שכר הדירה שמזנק ידחף קדימה את המדד".
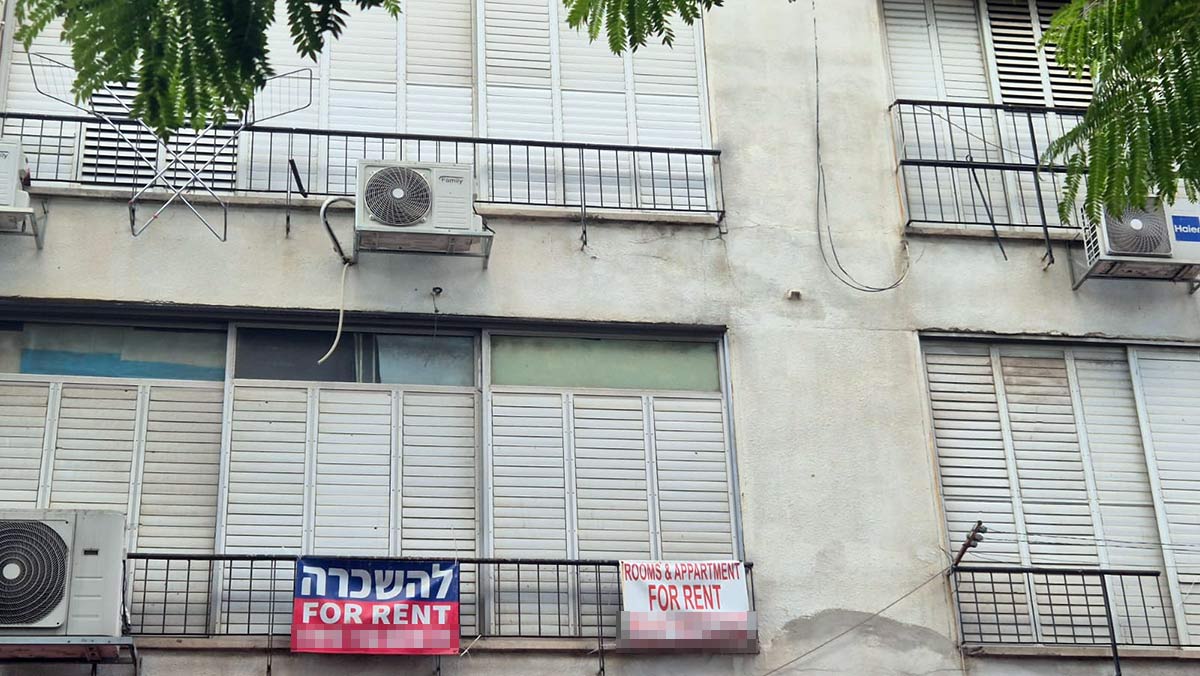
עד מתי תימשך עליית המחירים? דירות להשכרה בתל אביב
מה זה אומר?
"שאנחנו לא רואים התמתנות אצל שוכרים מתחלפים וזה יעכב את סעיף שכר הדירה כולו, שכולל את סעיף השוכרים הממשיכים. זה אומר שסעיף השכירות שאחראי 27% מהמדד כולו אמור לדחוף קדימה את המדד למעלה בחודשים הקרובים. אם אתה מסתכל על הנתונים בשנה האחרונה, האינפלציה ללא דיור הייתה נמוכה בהרבה לעומת העלייה הכללית. אם האינפלציה הייתה 1.6% אז המדד ללא דיור היה עולה ב-0.8%".
"שאנחנו לא רואים התמתנות אצל שוכרים מתחלפים וזה יעכב את סעיף שכר הדירה כולו, שכולל את סעיף השוכרים הממשיכים. זה אומר שסעיף השכירות שאחראי 27% מהמדד כולו אמור לדחוף קדימה את המדד למעלה בחודשים הקרובים. אם אתה מסתכל על הנתונים בשנה האחרונה, האינפלציה ללא דיור הייתה נמוכה בהרבה לעומת העלייה הכללית. אם האינפלציה הייתה 1.6% אז המדד ללא דיור היה עולה ב-0.8%".
פחות מהיעד. הפחתת הריבית נעצרה. מה יקרה בהמשך?
"צריך לזכור שיעד האינפלציה הוא בין 1%-3%, וזה אומר שהמדד ללא דיור עולה פחות מהיעד הנמוך. השאלה היא איך מסתכלים על אינפלציה, שבה מדד אחד בלבד דוחף כלפי מעלה. זה יכול לגרום לבנק ישראל לחשוב לפני הפחתה נוספת, במיוחד אחרי שהריבית ירדה 3 פעמים ברציפות והגיעה ל-3.25% - נמוך בשלושת רבעי האחוז לעומת ארצות הברית, שבה הריבית עוד עשויה לעלות. בנק ישראל רואה סעיפי שירותים, כמו תחבורה ותקשורת שירדו בחודש האחרון. ריבית גבוהה יכולה למנוע עלייה של מחירים במוצרי שירותים".
"צריך לזכור שיעד האינפלציה הוא בין 1%-3%, וזה אומר שהמדד ללא דיור עולה פחות מהיעד הנמוך. השאלה היא איך מסתכלים על אינפלציה, שבה מדד אחד בלבד דוחף כלפי מעלה. זה יכול לגרום לבנק ישראל לחשוב לפני הפחתה נוספת, במיוחד אחרי שהריבית ירדה 3 פעמים ברציפות והגיעה ל-3.25% - נמוך בשלושת רבעי האחוז לעומת ארצות הברית, שבה הריבית עוד עשויה לעלות. בנק ישראל רואה סעיפי שירותים, כמו תחבורה ותקשורת שירדו בחודש האחרון. ריבית גבוהה יכולה למנוע עלייה של מחירים במוצרי שירותים".
ועכשיו לשאה המרכזית, איפה נקודת הפיתול, מתי אנשים יתייאשו מהשכירויות ויעברו לרכוש דירות?
"תהיה בסופו של דבר נקודה כזו, אבל קשה מאוד לקבוע מה היא תהיה ומה העיתוי. אני חושב שהיכולת של הציבור לרכוש דירות עם ממ"ד גורמת להיצע במקומות מסוימים להיות פחות רלוונטי. השפעות של איפה אנשים מעדיפים לגור, אולי מבצעי הקבלנים - יש הרבה מאוד גורמים קיצוניים שמקשים מאוד לתת תשובה לשאלה. מה שכן, כמו בכל דבר בכלכלה - כשיש שני וקטורים כאלה תגיע נקודת הפיתול. מחירי השכירות בעלייה, מחירי הדיור בהאטה, 1.8% ב-12 חודשים, אז תהיה נקודת פיתול. כיום עדיין לא רציני לדבר על זה".
"תהיה בסופו של דבר נקודה כזו, אבל קשה מאוד לקבוע מה היא תהיה ומה העיתוי. אני חושב שהיכולת של הציבור לרכוש דירות עם ממ"ד גורמת להיצע במקומות מסוימים להיות פחות רלוונטי. השפעות של איפה אנשים מעדיפים לגור, אולי מבצעי הקבלנים - יש הרבה מאוד גורמים קיצוניים שמקשים מאוד לתת תשובה לשאלה. מה שכן, כמו בכל דבר בכלכלה - כשיש שני וקטורים כאלה תגיע נקודת הפיתול. מחירי השכירות בעלייה, מחירי הדיור בהאטה, 1.8% ב-12 חודשים, אז תהיה נקודת פיתול. כיום עדיין לא רציני לדבר על זה".
לגבי מחירי השכירות - אתה רואה סיכון לשוק כולו?
"המספרים מדברים, ואלה נתוני הלמ"ס. יש פה מגמה מתמשכת של עלייה במחירי השכירות. הסעיף הספציפי הזה עולה בשיעורים חדים ומקשה מאוד על סעיף שכר הדירה. יש עניין של ביקוש והיצע, באזורים מסוימים, ויש את נושא הממ"ד שהוריד את שוק היד השנייה. בנקודה מסוימת, יהיה מעניין להסתכל אחורה ולהבין מה גורם לתופעה הזו, של עלייה וירידה במחירי השכירות ורכישת הדירות. גם נושא העלייה וההגירה עלולים להשפיע במידת מה על השוק".
"המספרים מדברים, ואלה נתוני הלמ"ס. יש פה מגמה מתמשכת של עלייה במחירי השכירות. הסעיף הספציפי הזה עולה בשיעורים חדים ומקשה מאוד על סעיף שכר הדירה. יש עניין של ביקוש והיצע, באזורים מסוימים, ויש את נושא הממ"ד שהוריד את שוק היד השנייה. בנקודה מסוימת, יהיה מעניין להסתכל אחורה ולהבין מה גורם לתופעה הזו, של עלייה וירידה במחירי השכירות ורכישת הדירות. גם נושא העלייה וההגירה עלולים להשפיע במידת מה על השוק".
במילים אחרות, אם לא השכירות הגבוהה, הריבית הייתה חוזרת לרמות של 2022?
"אני לא משוכנע, כי בנק ישראל לא פועל בתנאי מעבדה. יש גורמים הפוכים - והם פועלים נגד הורדת הריבית. למשל, נושא ריביות בחו"ל. יש גבול לפערים מול ארה"ב. הריבית בארה"ב יכולה להמשיך לעלות. הפער היום, של שלושת רבעי האחוז, צריך מעקב. הבנק לא היה רוצה לדעתי להסתכן בעוד הורדת ריבית. זה משפיע כמובן גם על השקל".
"אני לא משוכנע, כי בנק ישראל לא פועל בתנאי מעבדה. יש גורמים הפוכים - והם פועלים נגד הורדת הריבית. למשל, נושא ריביות בחו"ל. יש גבול לפערים מול ארה"ב. הריבית בארה"ב יכולה להמשיך לעלות. הפער היום, של שלושת רבעי האחוז, צריך מעקב. הבנק לא היה רוצה לדעתי להסתכן בעוד הורדת ריבית. זה משפיע כמובן גם על השקל".
מה עוד משפיע על החלטת הריבית?
"הגורם השני והמאוד חשוב, יחס גירעון-תוצר. לרוב כשהוא גבוה הבנק נוטה לשמור על ריבית יותר גבוהה לעומת מצב בו הגירעון היה נמוך יותר. אפשר לומר שהיחס גירעון-תוצר בישראל הוא נורמלי. מצד שני, אם נראה התמתנות בצד ההכנסות, אם נראה צמיחה בצד ההוצאות בגלל הוצאות הביטחון, התחמשות, ביטחון וכוח אדם בצבא - זה משהו שהאוצר צופה שישפיע. לראיה, קיצצו תקציב רוחבי כדי להגדיל הוצאות ביטחון שוטפות. זה עוד גורם שיצריך את בנק ישראל לנקוט במשנה בזהירות".
"הגורם השני והמאוד חשוב, יחס גירעון-תוצר. לרוב כשהוא גבוה הבנק נוטה לשמור על ריבית יותר גבוהה לעומת מצב בו הגירעון היה נמוך יותר. אפשר לומר שהיחס גירעון-תוצר בישראל הוא נורמלי. מצד שני, אם נראה התמתנות בצד ההכנסות, אם נראה צמיחה בצד ההוצאות בגלל הוצאות הביטחון, התחמשות, ביטחון וכוח אדם בצבא - זה משהו שהאוצר צופה שישפיע. לראיה, קיצצו תקציב רוחבי כדי להגדיל הוצאות ביטחון שוטפות. זה עוד גורם שיצריך את בנק ישראל לנקוט במשנה בזהירות".
אנחנו לפני בחירות.
"ולכן צריך לראות מה יקרה אחרי הבחירות. לראות האם הממשלה החדשה הולכת לטיפול בהוצאות, או לטפל בהקטנת הגירעון. זה יהיה פקטור רציני. הגורם של ריבית ארה"ב ואי הוודאות בקשר להוצאות הממשלה לפני ואחרי הבחירות, מרכזיים מאוד בהחלטה של בנק ישראל לקראת הפחתת ריבית נוספת".
"ולכן צריך לראות מה יקרה אחרי הבחירות. לראות האם הממשלה החדשה הולכת לטיפול בהוצאות, או לטפל בהקטנת הגירעון. זה יהיה פקטור רציני. הגורם של ריבית ארה"ב ואי הוודאות בקשר להוצאות הממשלה לפני ואחרי הבחירות, מרכזיים מאוד בהחלטה של בנק ישראל לקראת הפחתת ריבית נוספת".
עוד ב-
ומה הגורם השלישי?
"הגורם השלישי שיכול לגרום לעיכוב בתהליך: הבנק בוחן את השפעות המהלכים שהוא כבר עשה. ההשפעות הן משהו שצריך להיבחן בתוך כמה חודשים, מה גם שהיו עוד הפחתות. אם מסתכלים על נתוני המשק האחרונים בתחומים שונים, גם בתחום הייצוא, אתה מגלה משק שצומח מאוד מהר. לא בכדי, כלכלני הקרן צופים צמיחה של 4.5% - מקום ראשון במדינות ה-OECD. המצב של ישראל מספיק טוב ולא מצריך הורדת ריבית ולהסתכן בעליית האינפלציה. יש פערים גדולים גם במובן הזה בין ארה"ב לישראל".
"הגורם השלישי שיכול לגרום לעיכוב בתהליך: הבנק בוחן את השפעות המהלכים שהוא כבר עשה. ההשפעות הן משהו שצריך להיבחן בתוך כמה חודשים, מה גם שהיו עוד הפחתות. אם מסתכלים על נתוני המשק האחרונים בתחומים שונים, גם בתחום הייצוא, אתה מגלה משק שצומח מאוד מהר. לא בכדי, כלכלני הקרן צופים צמיחה של 4.5% - מקום ראשון במדינות ה-OECD. המצב של ישראל מספיק טוב ולא מצריך הורדת ריבית ולהסתכן בעליית האינפלציה. יש פערים גדולים גם במובן הזה בין ארה"ב לישראל".
הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")