נדל"ן ותשתיות
דירוג האשראי: הבנק שלוקח ריבית של 11% על הלוואות - כמעט פי 2
מנתוני בנק ישראל אפשר ללמוד על הפער האדיר בין הבנקים בכל הקשור למתן הלוואות. מי הבנק שלוקח 6% ומי גובה מעל 11% על הלוואה, ממה הפער הזה נובע ומה המסקנה מכל הסיפור הזה?
הבנקים מרוויחים בעיקר מפערי ארביטראז', כלומר הפער או ההפרש בין הריבית שהם מעניקים לנו על הפיקדונות לבין הריבית שהם גובים עבור הלוואות ומשכנתאות. שימו לב כמה כסף "שוכב" בעו"ש של הישראלים מבלי שהם מפקידים אותו. יתרות העו"ש בזכות ללקוחות פרטיים בחודש אוגוסט עמדו על 236 מיליארדי שקל. סך הפיקדונות של משקי הבית: כ-32.7 מיליארד שקל.
ממוצע הריביות על אשראי הוא 7.93%, הממוצע על פיקדונות נמוך בהרבה ומכאן נוצר הפער. למשל, בפיקדונות של 6-12 חודשים, הריבית הממוצעת היא 3.54%. בפיקדונות על בסיס יומי - 0.72% בלבד.
כשהבנק נותן אשראי, כאמור, זה כבר סיפור אחר. טווחי הריביות על הלוואות נעים בין 3.79% ל-16.34%. זה אומר שבנק שנותן לכם הלוואה בריבית של 10% ונותן לכם ריבית של 2% על פיקדון, מרוויח 8%. יש ישראלים רבים, וזו תופעה עצובה, שיש להם בחשבון הלוואה עם ריבית גבוהה ופיקדון עם ריבית נמוכה - וזה מעיד על התנהלות לא נכונה.
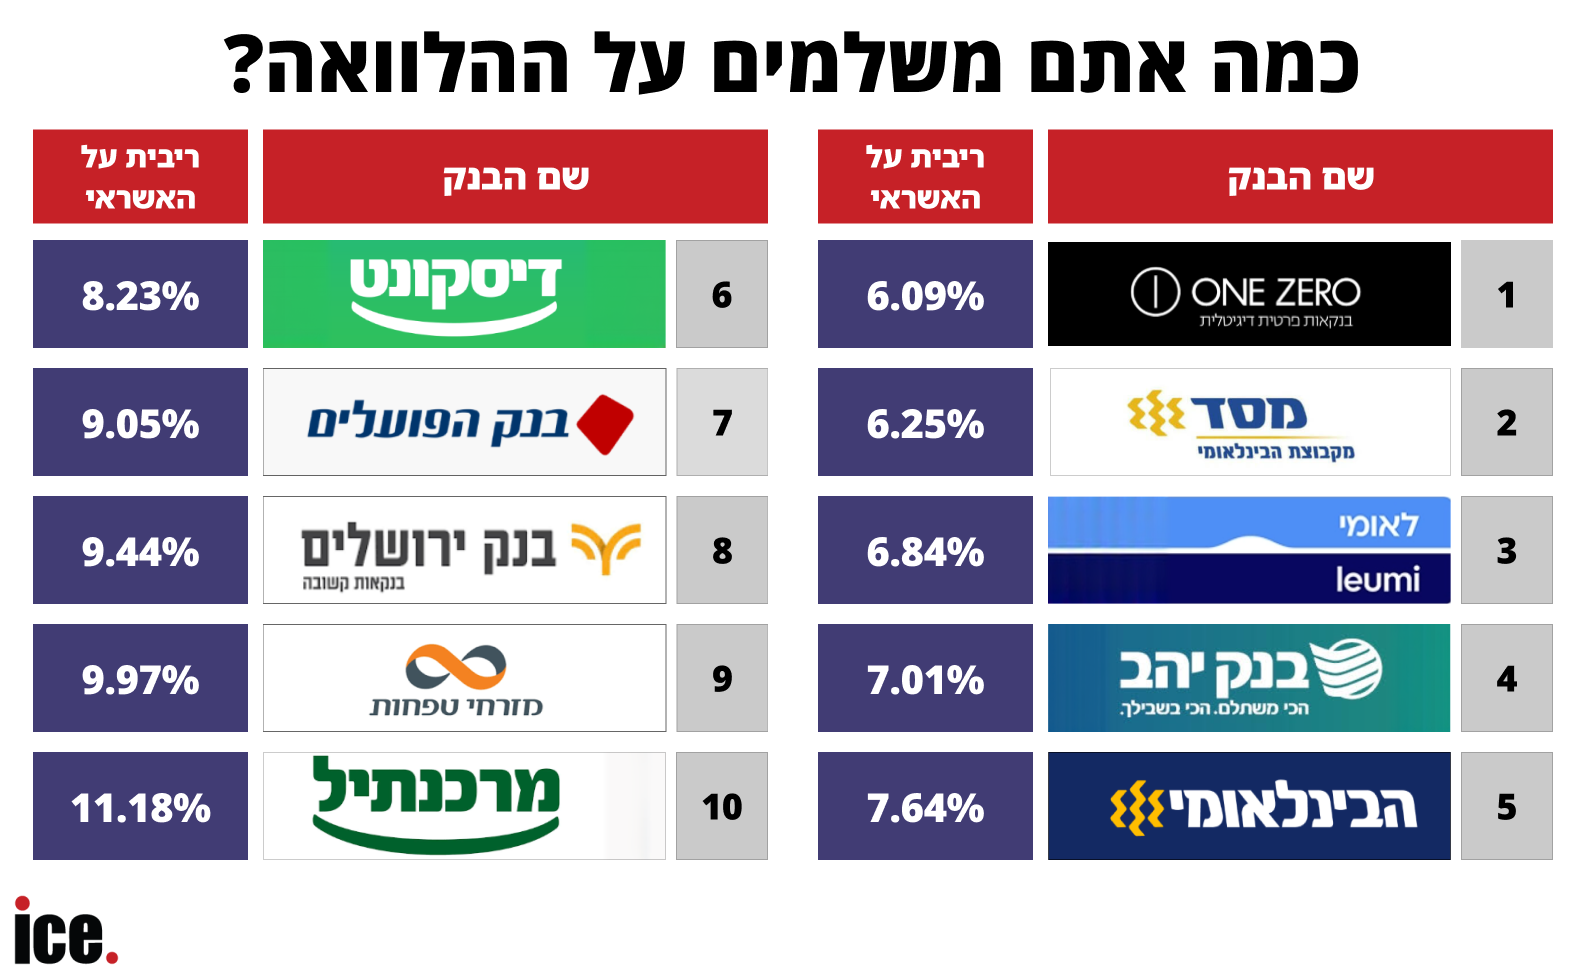
כפי שתראו מיד, הפער בין הבנק שגובה את הריבית הנמוכה ביותר לזה שגובה את הגבוהה ביותר, עומד על כ-5%. זה לא אומר שאם תלכו מחר לשני הבנקים זה יהיה פער הריביות. לפעמים, בנק קטן יכול להעניק לקבוצה של חברות ריבית נמוכה כדי למשוך לקוחות וזה מוריד את הממוצע. לכן, אפשר להסתכל גם על הריבית החציונית, שלרוב גבוהה יותר כי ה"טייקונים" מקבלים ריבית טובה יותר. וזה בדיוק מה שעשינו כאן.
אז מה מצאנו? שהבנק שגובה את הריבית הנמוכה ביותר הוא וואן זירו. הבנק שגובה את הריבית הגבוהה ביותר הוא בנק מרכנתיל - בדיוק כפי שקרה בעבר. בוואן זירו יתנו לכם הלוואה תמורת 6.09% (חציונית כמובן) ובבנק מרכנתיל הריבית תעמוד על 11.186%. כשלוקחים הלוואה של מאות אלפי שקלים - מדובר בפער גדול מאוד, אבל סביר להניח שאותה הלוואה, באותם תנאים, תקטין מאוד את ההפרש.
כנראה שהתמהיל של הלקוחות במרכנתיל הוא שונה והם לקוחות מסוכנים יותר, או שהם לוקחים הלוואות מסוכנות יותר. כך או כך, ריבית חציונית של 6.09% היא נתון שקשה מאוד להכיר במערכת הבנקאית. לראיה, הבנק השני הוא מסד עם 6.25%, השלישי הוא לאומי, שם הריבית קופצת ל-6.84% - וזה עדיין זול מאוד בהשוואה לבנקים אחרים.
ומה קורה בשאר הבנקים הגדולים? בנק הפועלים במקום השביעי עם ריבית חציונית של 9.05%. בנק מזרחי גובה 9.97%. דווקא בנקים קטנים יותר, כמו מסד ויהב (7.01%) גובים בממוצע ריבית נמוכה יותר. המסקנה היא שכל לקוח צריך לעשות הליך התמחרות מול הבנקים. הוא יוכל לחסוך אלפי שקלים בשנה, ואפילו יותר, בשיטה הזו.
יוקר המחיה משפיע מאוד על הישראלים שנאלצים, בשנים האחרונות, לקחת יותר הלוואות. הריבית הגבוהה גרמה למשקי הבית לאבד מההכנסה הפנויה שלהם. כך נוצר מצב שבו מספר הפיגורים במשכנתאות עלה. בחודש האחרון נרשמה ירידה במספר הישראלים שמפגרים במשכנתא. בנק ישראל היה אמור להיות מוטרד מנתונים העולים במספר המפגרים במשכנתא, אבל נתוני חודש אוגוסט מצביעים על המשך הירידה. כ-0.6% בלבד מנוטלי המשכנתאות מפגרים בהחזר וההיקף ירד ל-4.1 מיליארד שקל.
עוד ב-

הסיבה העיקרית לפיגורים במשכנתאות היא הריבית הגבוהה. מי שלקח משכנתא גדולה של יותר מ-2 מיליון שקל לפני אפריל 2022, סביר ששילם בשיא כ-2,000 שקל יותר. זה השפיע כמובן על כלל הלווים, שרובם לוקחים הלוואות רגילות על בסיס ריבית הפריים.
הכתבות החמות

תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")