השוק
המשקיעים הזרים מסתערים על האג"ח בישראל: מה עומד מאחורי המגמה?
משקיעים זרים רוכשים אג"ח ממשלתיות ומק"מים בישראל בהיקף של עד 3 מיליארד שקל ביום. בזמן שהתשואות בארה"ב מטפסות, האינפלציה בישראל מתמתנת והנתונים המקומיים תומכים בחוסנו של שוק החוב
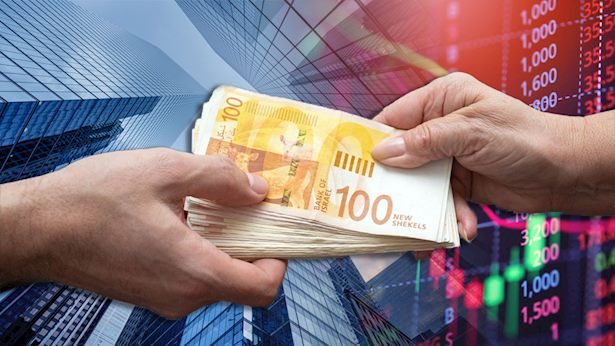
שוק האג"ח הממשלתי העולמי עובר תקופה של טלטלות, כאשר בארה"ב התשואות על איגרות החוב הארוכות מטפסות לרמות חריגות. מנגד, שוק החוב הממשלתי בישראל מפגין חוסן מפתיע, עד כדי כך שבחלק מסדרות האג"ח המקומיות נפתח פער תשואות משמעותי מול האיגרות המקבילות בארה"ב.
אחד הביטויים הבולטים למגמה הוא הפעילות המוגברת של משקיעים זרים בשוק הישראלי. לפי הסקירה של אייל ויסבלום, מנהל השקעות במגדל שוקי הון, היקף הרכישות של משקיעים זרים באג"ח ממשלתיות שקליות לטווח קצר ובמק"מ מגיע לכ-2 עד 3 מיליארד שקל ביום. מדובר בהיקף חריג, המהווה יותר ממחצית ממחזור המסחר הכולל בשוק האג"ח הממשלתי בישראל.
היקף רכישות כזה לא נרשם, לפי הסקירה, מאז תקופת הריבית האפסית. הביקושים הגבוהים מגבירים את הלחץ על התשואות באפיקים אלה כלפי מטה, עד לרמות של כ-3% ואף פחות בחלק מהמקרים.
לדברי ויסבלום, הפער בין הביצועים של שוק החוב הישראלי לזה האמריקאי נובע משילוב של מגמות בשווקים הבינלאומיים והבדלים בתנאים הכלכליים בשתי המדינות.
בארה"ב נרשמו בתקופה האחרונה מימושים מצד מדינות זרות, שמכרו חלק מהחזקותיהן באיגרות החוב של ממשלת ארה"ב. מכירות אלה הגבירו את הלחץ על מחירי האג"ח והובילו לעלייה בתשואות.
במקביל, נתוני האינפלציה בשתי המדינות מצביעים על מגמות שונות. בישראל, מדדי המחירים האחרונים מצביעים על התמתנות בקצב עליית המחירים, שחזר לתוך יעד האינפלציה של בנק ישראל, העומד על 1%-3%. בארה"ב, לעומת זאת, האינפלציה נותרה גבוהה ועיקשת יותר, ונעה לפי הסקירה בטווח של 3.5%-4%.
בין הגורמים התורמים ללחצי המחירים בארה"ב מצוינים מחירי הדיור והמזון הגבוהים, לצד עלייה במחירי האנרגיה על רקע המתיחות סביב מצר הורמוז.
ההתמודדות עם האינפלציה בארה"ב השפיעה גם על מדיניות הריבית של הבנק המרכזי האמריקאי, הפדרל ריזרב. בעוד שבתחילת השנה ציפו בשווקים להפחתות ריבית, לפי הסקירה הפד שינה את כיוונו והעלה בחודש שעבר את הריבית ב-0.25 נקודת אחוז, לטווח של 3.75%-4%. נוסף על כך, נותרה אפשרות להעלאות נוספות אם הסיכונים האינפלציוניים יתגברו.
בישראל, לעומת זאת, התמונה הכלכלית מציגה כמה סימנים חיוביים, אף שהמשק מתמודד עם השלכות המלחמה זה קרוב לשלוש שנים. לצד התמתנות האינפלציה, הגירעון הממשלתי נמוך מהתחזיות, שיעור האבטלה נותר נמוך וקיים צפי לצמיחה כלכלית מהירה בשנת 2027.
ריבית בנק ישראל עומדת, לפי הסקירה, על 3.25% - רמה הנמוכה מהריבית בארה"ב. השילוב בין הנתונים המקומיים לבין הביקושים מצד משקיעים זרים תומך בשוק האג"ח הישראלי ומסייע להסביר את ביצועיו בתקופה האחרונה.
ההבדלים בתנאים הכלכליים מתבטאים גם בתשואות האג"ח הממשלתיות לטווח ארוך. בעוד שבארה"ב התשואות עלו בחדות, בישראל העלייה הייתה מתונה יותר.
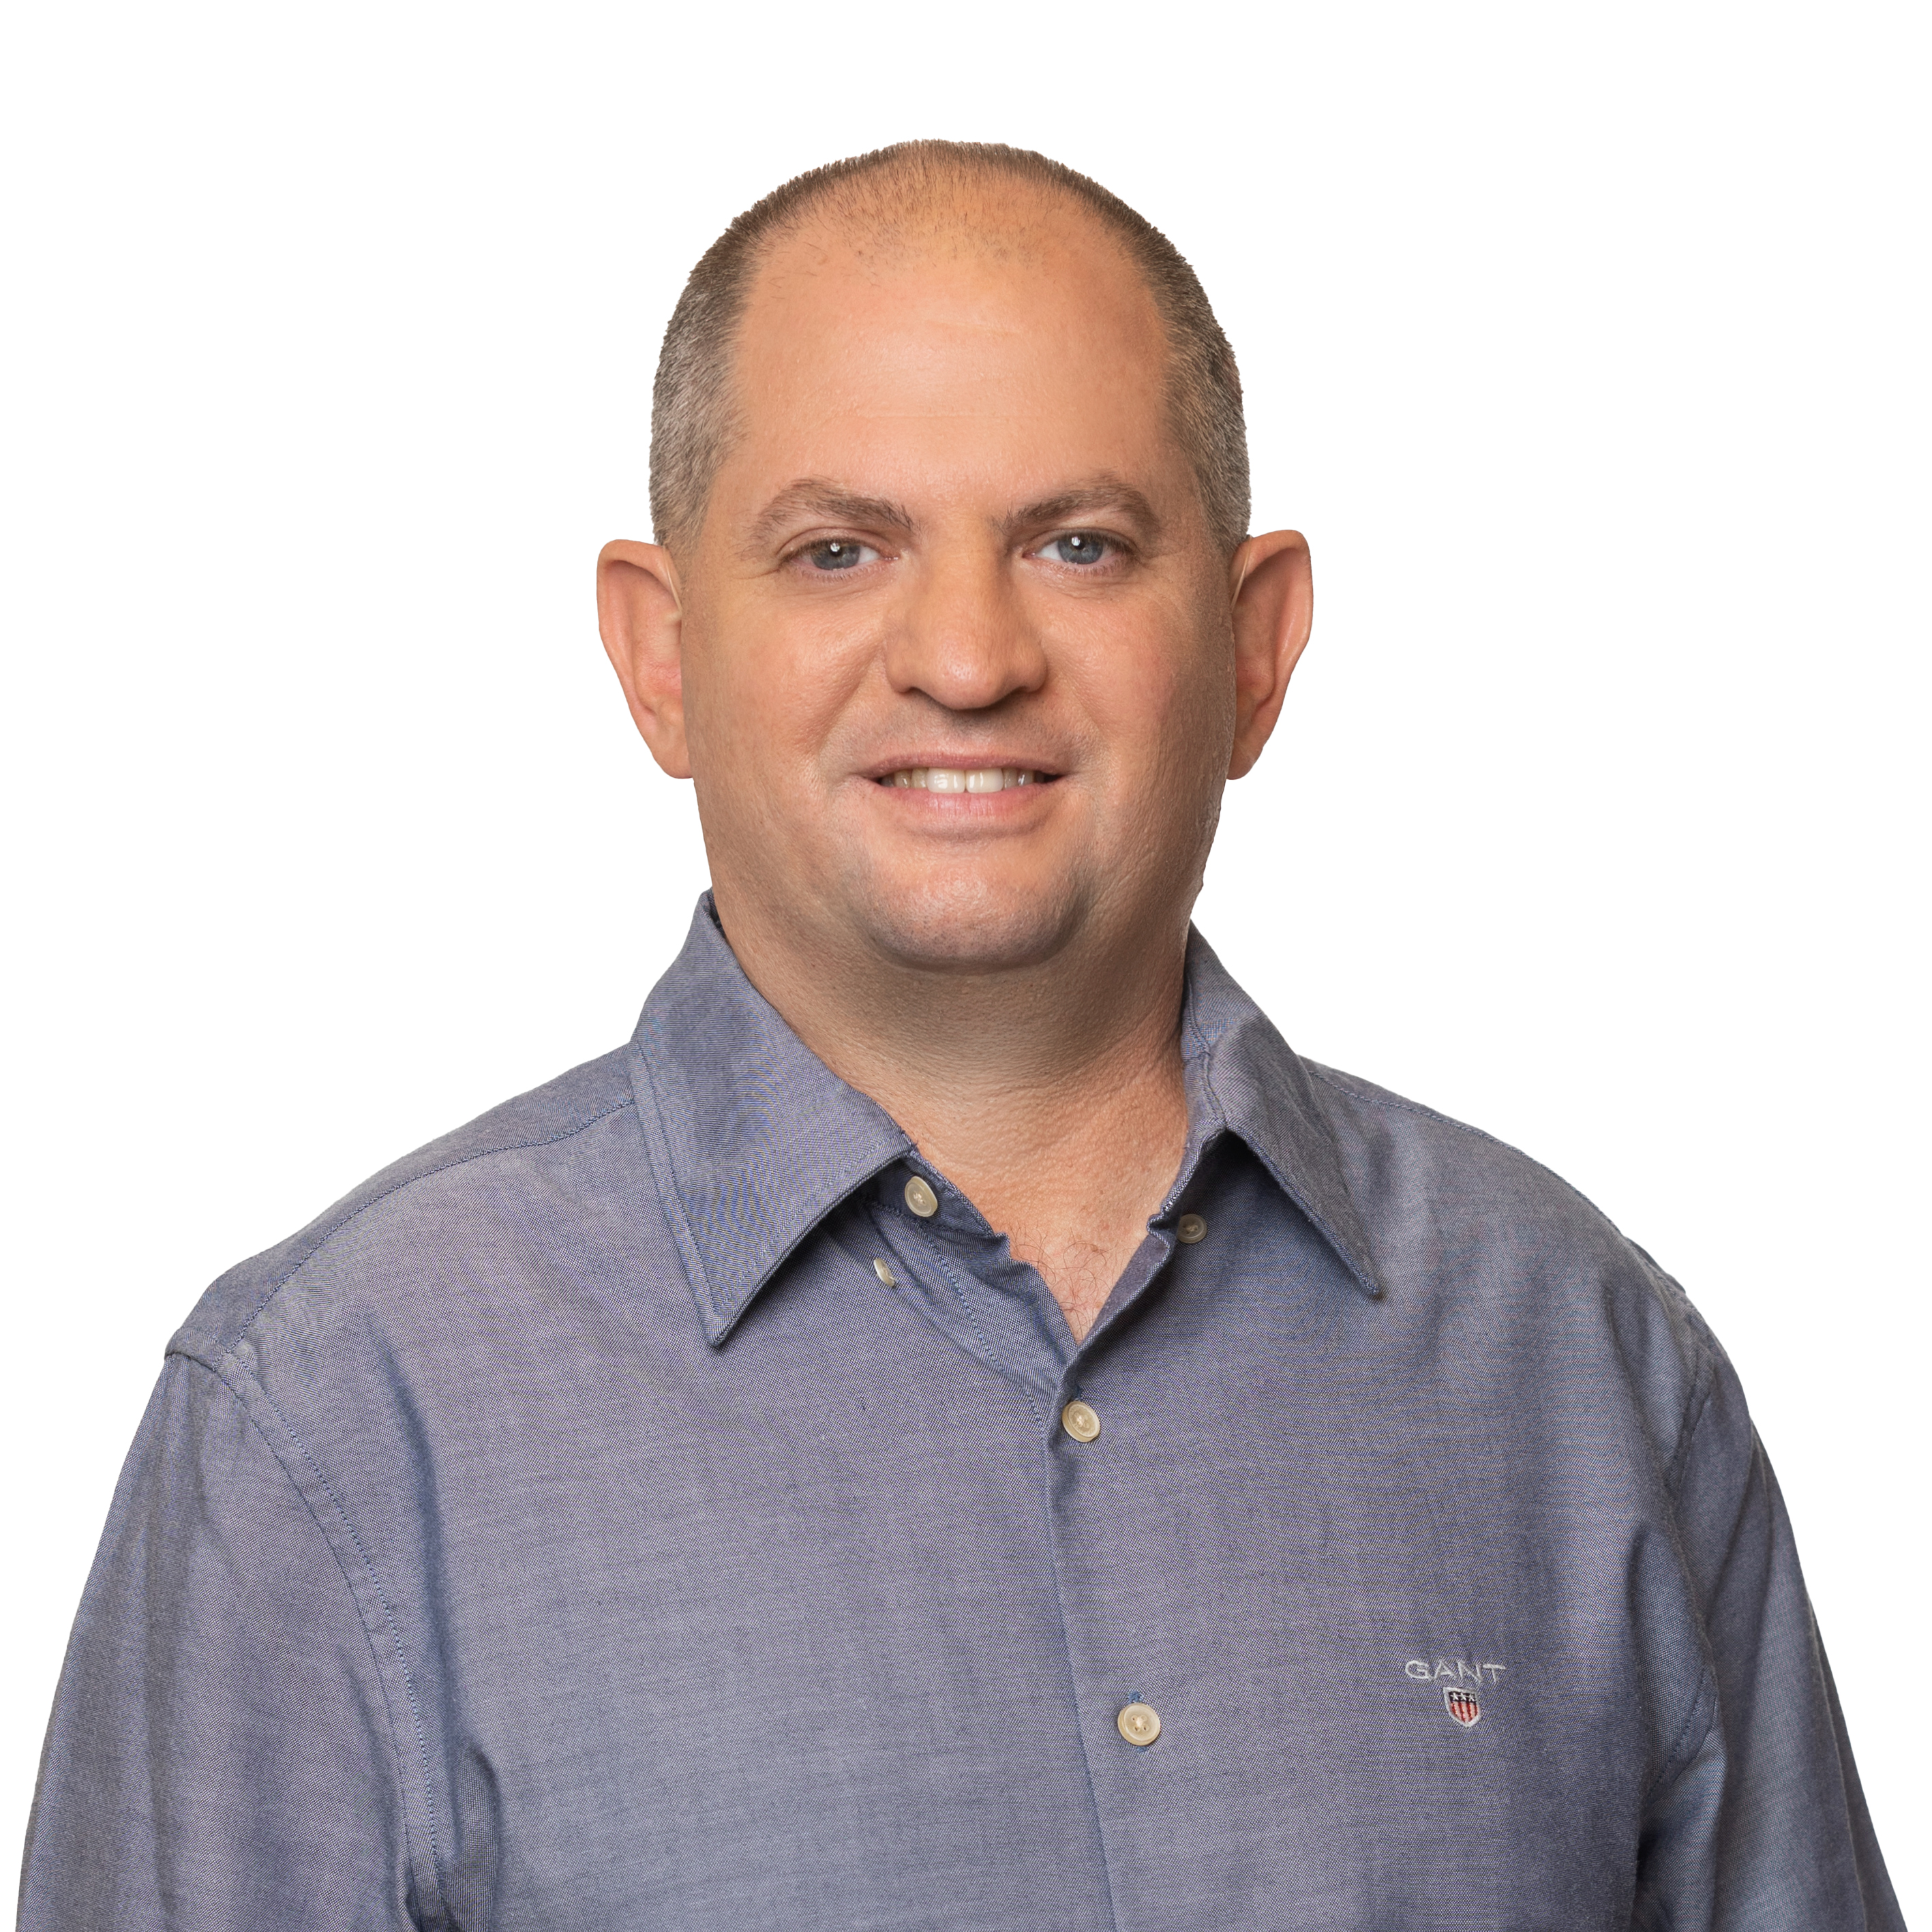
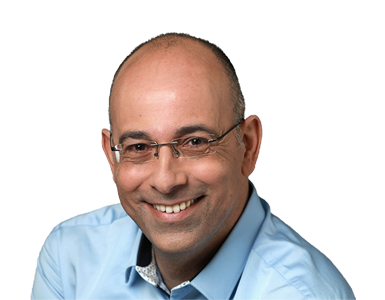
אייל וייסבלום, מנהל השקעות במגדל שוקי הון (צילום: אייל טואג)
לפי ויסבלום, התשואה על איגרת החוב הממשלתית הישראלית לעשר שנים עומדת על מעט יותר מ-4%, לעומת כ-5.1% באיגרת האמריקאית המקבילה. מדובר בפער של יותר מנקודת אחוז, שאותו מתארת הסקירה כחריג על רקע ההבדלים בין שתי המדינות.
הפער בולט במיוחד לנוכח גודלה של הכלכלה האמריקאית והמלחמה המתמשכת בישראל. כפי שמציין ויסבלום, מי שהיה נחשף לנתוני התשואות בלבד, בלי להכיר את זהות המדינות ואת נסיבותיהן הכלכליות והביטחוניות, היה עשוי להתקשות להאמין שאלה התשואות המאפיינות את שוק החוב האמריקאי לעומת השוק הישראלי.
עוד ב-
אייל ויסבלום הוא בעל רישיון לניהול תיקים מרשות ניירות ערך, במגדל ניהול תיקי השקעות (1998) בע"מ, וכן מנהל השקעות במגדל קרנות נאמנות בע"מ, מקבוצת מגדל שוקי הון. האמור אינו מהווה תחליף לייעוץ השקעות אישי ואינו מבטיח תשואה עתידית.
הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")