נדל"ן ותשתיות
לראשונה מזה 4 חודשים: נתוני השפל בשוק המשכנתאות
אחרי שהציבור רץ לבנקים למשכנתא כדי למחזר משכנתא, ונטל אותן בהיקפים של 10-11.5 מיליארד שקל בשלושת החודשים הקודמים, מספר נוטלי המשכנתאות יורד. כמה זה לעומת חודשי ספטמבר והאם באמת מדובר בנתון חריג?
החודשים האחרונים היו מוצלחים מאוד מבחינת הבנקים למשכנתאות. בחודש יולי נרשם זינוק לשיא של 11.5 מיליארד שקל השנה. זה קורה במקביל להאטה בשוק הדיור ונראה כמו נתון מפתיע. ואכן, הנתון הזה חשף עלייה משמעותית של 13% בנטילת משכנתאות מתחילת השנה.
הסיבה לזינוק הזה קשורה למחזורי המשכנתאות. אנשים רצו למחזר את המשכנתא כי הריבית ירדה. ההלוואה הזו היא הלוואה חדשה. גם באוגוסט קיבלנו זינוק בשיעור נוטלי המשכנתאות - הפעם ל-10.899 מיליארד שקל, אחרי שבחודש אוגוסט 2025 ניטלו הלוואות בהיקף של 9.118 מיליארד שקל בלבד. נכון, הריבית הייתה שונה אז, וירדה מאז 5 פעמים, כולל 3 הפחתות רצופות, ועדיין - ההיקף גבוה.
נתוני חודש ספטמבר פורסמו רק היום. סך ביצועי המשכנתאות לחודש ספטמבר 2026 עומד על 8.668 מיליארד שקל, לעומת 8.856 מיליארד שקל בספטמבר אשתקד. הנתון הזה מצביע על ירידה של כ-2% בהיקף המשכנתאות לעומת אשתקד.
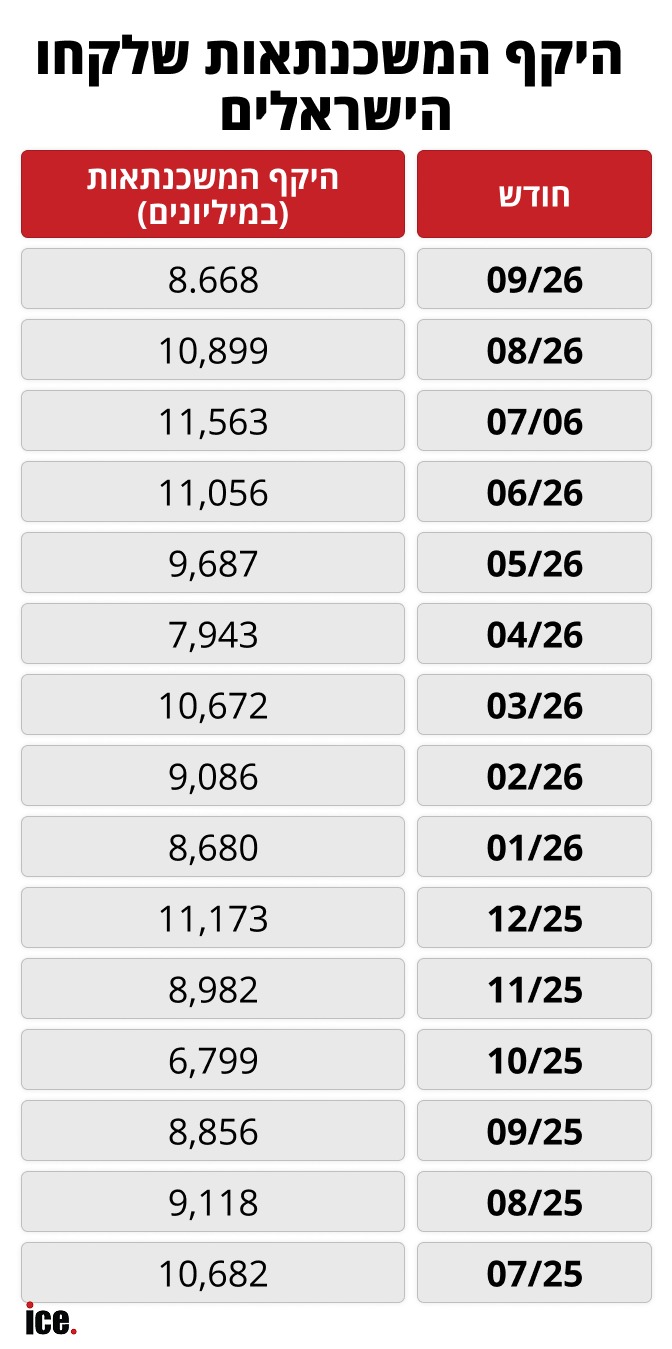
לכאורה, הנתון הזה נראה כמו ירידה מינורית, אבל כשמשווים לנתונים המוקדמים יותר השנה, מקבלים תמונה קצת שונה. למעשה, חודש אפריל הוא החודש היחיד שבו הנתון היה נמוך יותר, אבל אנחנו גם יודעים למה - המתקפה האיראית בחודש מרץ השפיעה מאוד. אפשר לומר כי לראשונה מזה ארבעה חודשים, אנחנו מקבלים את הנתון הרע ביותר השנה מבחינת היקפי משכנתאות, וזאת למרות שהריבית בירידה.
עם זאת, צריך לומר, עונתית, לא מדובר בנתון חריג במיוחד. חודש ספטמבר הוא חלש יותר בשנים האחרונות. כך למשל, סך היקפי המשכנתאות בספטמבר 2024 עמד על 8.544 מיליארד שקל - נתון דומה ומעט נמוך יותר מאשר בשנתיים האחרונות. בשנת 2023 עמד נתון זה על 5.488 מיליארד שקל.
למה אנשים ממחזרים משכנתאות? יש לכך כמה סיבות. ראשית, ירידה בריבית: כאשר הריבית במשק יורדת והיא נמוכה יותר מהריבית שמשולמת בפועל על המשכנתא הקיימת, משתלם לקחת הלוואה חדשה בתנאים טובים יותר כדי להקטין את ההחזר החודשי.
שנית, שינוי בתנאי המסלולים: ציבור הלווים מעדיף לעיתים לעבור ממסלולים אחרים למסלול פריים שהפך לאחרונה למסלול מבוקש יותר לעומת משכנתא בריבית משתנה, גם בשל הצפי להפחתות ריבית נוספות.
שלישית, הקלה בתזרים המזומנים: מיחזור מאפשר במקרים רבים פריסה מחדש של תקופת ההחזר או התאמה של גובה התשלום החודשי ליכולת הכלכלית הנוכחית של משק הבית.
עוד ב-

נזכיר כי בחודש האחרון חלה הפתעה בבנק ישראל, עם נתון חיובי שמבשר על ירידה במספר הישראלים שמפגרים במשכנתא. הבנק היה אמור להיות מוטרד מנתונים העולים במספר הפיגורים, אבל נתוני חודש אוגוסט הצביעו על המשך הירידה. כ-0.6% בלבד מנוטלי המשכנתאות מפגרים בהחזר וההיקף ירד ל-4.1 מיליארד שקל.
הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")