השוק
בנק דיסקונט מנתח את נתוני הצמיחה: אפקט אנבידיה והאותיות הקטנות
שמואל קצביאן, האסטרטג הראשי של בנק דיסקונט, מנתח את נתוני התוצר החזקים לרבעון השלישי ומסביר כיצד השפעת אנבידיה בחו"ל, היצוא הביטחוני והצריכה הפרטית דחפו את המשק קדימה – ומדוע בראייה רב-שנתית עדיין קיים פוטנציאל התאוששות נוסף
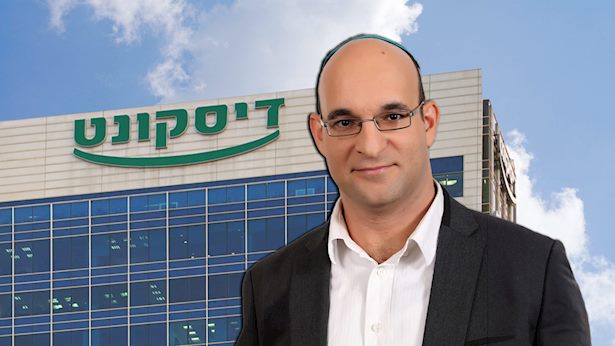
נתוני הצמיחה החזקים של המשק הישראלי לרבעון השלישי של 2026 מעוררים אופטימיות רבה, אך ניתוח מעמיק של המספרים מגלה תמונה מורכבת יותר. בסקירה מיוחדת שמפרסם היום (שלישי) שמואל קצביאן, האסטרטג הראשי של בנק דיסקונט, הוא מפרק את מנועי הצמיחה של הרבעון האחרון ומסביר מה עומד מאחורי הנתונים המרשימים.
לדברי קצביאן, התוצר הריאלי בישראל צמח בקצב של 8% ברבעון השלישי (במונחים שנתיים), ובקצב של 4% בניכוי הייצור בחו"ל. בשתי ההגדרות מדובר בקצב צמיחה גבוה משמעותית מהממוצע שנרשם ב-8 הרבעונים הקודמים (5.4% צמיחה כוללת ו-3.5% ללא ייצור בחו"ל), ואף גבוה יותר מהממוצע שנרשם על פני 5 השנים שלפני משבר הקורונה (3.6% ו-3.4% בהתאמה).
הצמיחה החזקה ברבעון השלישי בולטת במיוחד, שכן היא מגיעה כבר לאחר ההתאוששות הראשונית החדה שנרשמה ברבעון השני (17.2%), שהגיעה בעקבות החולשה ברבעון הראשון ("שאגת הארי").
אפקט אנבידיה והיצוא הביטחוני: בבחינת הגורמים שתרמו לזינוק ברבעון הנוכחי, מציין קצביאן כי כמחצית מהצמיחה הכוללת מוסברת על ידי הייצור בחו"ל (השפעת ענקית השבבים אנבידיה). השפעה זו ניכרת היטב בנתוני היצוא שזינק ב-36.6% ברבעון השלישי, אך גם בניכוי הייצור בחו"ל נרשמה עלייה מרשימה מאוד של 18.4%.
למעשה, ב-4 הרבעונים האחרונים נרשם קצב גידול ממוצע ביצוא (בניכוי ייצור בחו"ל) של 13% – הקצב החד ביותר בשנים האחרונות למעט תקופת ההתאוששות ממשבר הקורונה. קצביאן מעריך כי הקצב החזק נבע מעלייה חדה ביצוא הסחורות, וייתכן שמדובר בהשפעה ישירה של היצוא הביטחוני החזק.
הישראלים חוזרים לצרוך ולהשקיע במגורים: גם בזירה המקומית נרשמה התרחבות משמעותית. הצריכה הפרטית הייתה חזקה ועלתה ב-6.4% בקצב שנתי, בהובלת זינוק חד בצריכת ריהוט, תכשיטים ושעונים (23.2%), צריכת שירותים (11.9%) וצריכת ציוד חשמלי ואחר (11.9%).
במקביל, ההשקעות במשק רשמו עלייה חדה, כאשר ההשקעות בבתי מגורים רושמות התרחבות משמעותית זה רבעון שני ברציפות – זאת למרות ירידה קלה שנרשמה בהשקעות במכונות, ציוד וכלי תחבורה. מנגד, בצריכה הציבורית נרשמה נסיגה של 1.9%-, לאחר העלייה החדה שנרשמה ברבעון השני.
המבט הרחב: עדיין מתחת לקו המגמה שלפני המלחמה. למרות החגיגה בנתונים הרבעוניים, האסטרטג הראשי של דיסקונט מבקש לצנן מעט את ההתלהבות ומצביע על התמונה ארוכת הטווח. כאשר משווים בין שלושת הרבעונים הראשונים ערב ה-7 באוקטובר (ינואר-ספטמבר 2023) לבין שלושת הרבעונים הראשונים של 2026, עולה התרחבות כוללת בתוצר של 8.6% בלבד.
עוד ב-

לדברי קצביאן, מדובר בקצב התרחבות מתון יחסית בהשוואה לקו המגמה שאפיין את המשק ערב המלחמה וערב משבר הקורונה. המשמעות היא שאף שהמשק רשם לאחרונה צמיחה חדה, הצמיחה המצטברת מאז פרוץ המלחמה עודנה מתונה – ובישראל עדיין קיים פוטנציאל התאוששות נוסף משמעותי.

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "שמאי המקרקעין והמשפטן ארז כהן, צילום: Shutterstock, אולפן ice")