נדל"ן ותשתיות
350 משכורות לדירה בתל אביב - חלום הדירה ממשיך להתרחק מהישראלים
ההחלטה לרכוש דירה בישראל הופכת להיות קשה מאוד כשמדובר במרכז הארץ, אבל גם בפריפריה תצטרכו 100 משכורות כדי לקנות דירה. הבעיה הגדולה: רוב הציבור לא מצליח לחסוך אפילו שקל. האם ירידה של 552 שקל בהחזר החודשי תסייע לו לרכוש דירה?

מחישוב עולה שרכישת דירה בתל אביב מצריכה מכם חיסכון כפול. עבור דירה ממוצעת בתל אביב צריך מעל 300 משכורות, וזה מגיע אפילו ל-350 באזורים מסוימים. כדי לרכוש דירה ממוצעת בחיפה תצטרכו כ-135 משכורות ובבאר שבע תצטרכו לגייס 96 משכורות.
הבעיה היא שרוב הציבור לא מצליח לחסוך. ההכנסה הפנויה קטנה. גם אם תצליחו לחסוך 10% מהשכר שלכם, זה אומר שתהיה זקוקים ל-1,600 משכורות - 133 שנה, הרבה יותר מתוחלת החיים של אדם ממוצע. מחירי הדירות בישראל גבוהים מאוד, והאפשרות היחידה לקנות דירה כרוכה בהון עצמי משמעותי של מאות אלפי שקלים שחסכתם קודם, בכספי ירושה או בסיוע מהמשפחה.
לפי נתוני מכון אלרוב, עובדי הייטק, שמרוויח שכר של 31 אלף שקל, זקוקים לכ-71 משכורות בלבד לדירה ממוצעת. מדובר בסכום נטו וספק אם עובד הייטק ממוצע מרוויח את הסכום הזה במונחי נטו ולא ברוטו.
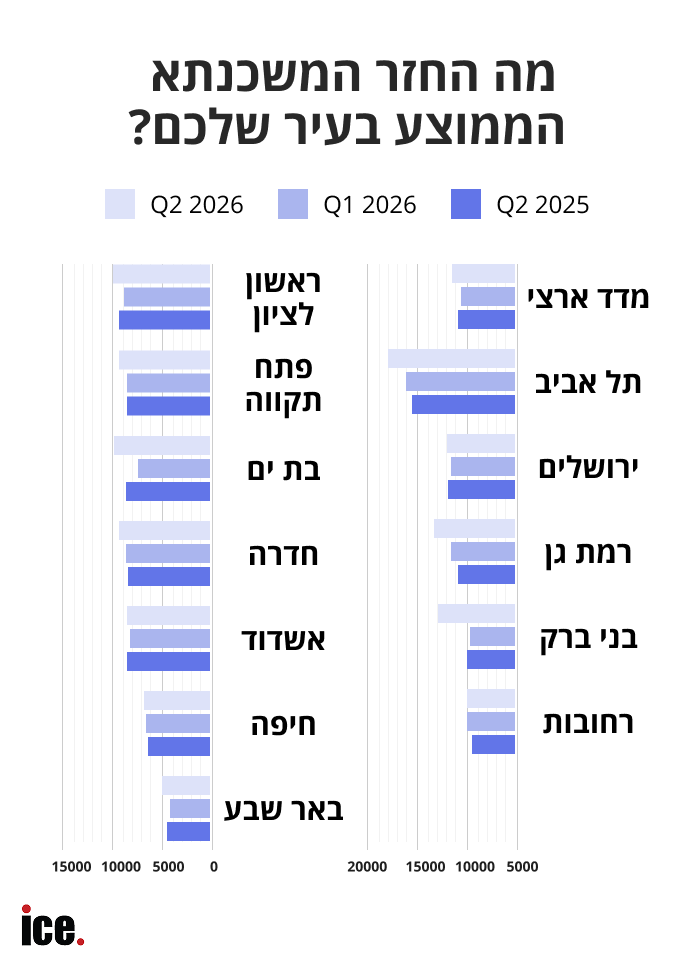
ההחזר הממוצע של המשכנתא בישראל ירד ברבעון השני של השנה מ-11,416 שקל ל-10,864 שקל. הירידה הזו, ירידה שנתית של 4.8%, אינה מעידה בהכרח על ירידת מחירים. בחלק מהמקרים מדובר בתוצאה של רכישת דירות זולות יותר, או במצמצמי דיור. גם למשקיעי הנדל"ן יש השפעה על השוק. לפי הנתונים האחרונים, ההחזר הממוצע של המשכנתא של המשקיעים עלה ב-17%.
העיר החריגה והיחדיה שבה נרשמה ירידה דו ספרתית בהחזר המשכנתא הממוצע היא רמת גן. מדובר בירידה של 12.2% בהחזר החודשי. בבני ברק הירידה עומדת על 9.1%, בבת ים על 7.9% ובתל אביב על 7.4% - למרות שההחזר הממוצע בשקלים גבוה יותר מאשר בערים אחרות. בירושלים ובאשדוד, למשל, אין כמעט פער בין המשכנתא הממוצעת בשנה שעברה לבין זו השנה. בפתח תקוה הוא ירד ב-5%.
ויש עוד סיבה לירידה ההדרגתית בהחזר הממוצע: הריבית. 5 הפחתות ריבית הורידו משכנתא ממוצעת במאות שקלים. זה אומר שמתוך פער של 552 שקל במשכנתא הממוצע, סביר להניח שיותר ממחצית התרחשה בשל ירידת הריבית. אם כך, הציבור ממשיך לקנות את אותו מוצר ולשלם פחות בכל חודש. מי שהחליט לרכוש דירות זולות יותר, עשה זאת מתוך הנחה שיוקר המחיה ימשיך להקשות על החיים בישראל.
צריך לזכור שמחירי הדירות ירדו בשנה האחרונה בפחות מ-2%. הנתון הזה לא מתכתב עם השוק, משום שהוא נתון ממוצע. אפשר לראות שהירידה בתל אביב היא דרמטית וסוחפת אחריה את כל השוק. לעומת זאת, בפריפריה נרשם איזון מסוים במחירי הדירות ובחלק מהערים אפילו נרשמה עלייה קטנה במחיר. בדירות החדשות זה מגיע יחד עם הטבות מימון שמפחיתות את ההחזר החודשי בפועל, משום שמי שמקבל הטבות מהקבלן לוקח משכנתא נמוכה יותר. לכן, אפשר להבין מדוע חלק מחברות המימון והביטוח מציעות משכנתא ל-40 שנה.
עוד ב-
הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")