השוק
בנק ישראל חושף: זו הסיבה האמיתית להיחלשות השקל ברבעון האחרון
דוח בנק ישראל לרבעון השלישי של 2026 חושף תמונה מורכבת: השקל נחלש בכ-2.9% מול הדולר, בזמן שהמוסדיים חתכו דרמטית את מכירות המט"ח והבנקים עברו לקניות של מיליארדים. במקביל, שוק הנגזרים מאותת על חשש מאי-ודאות גוברת
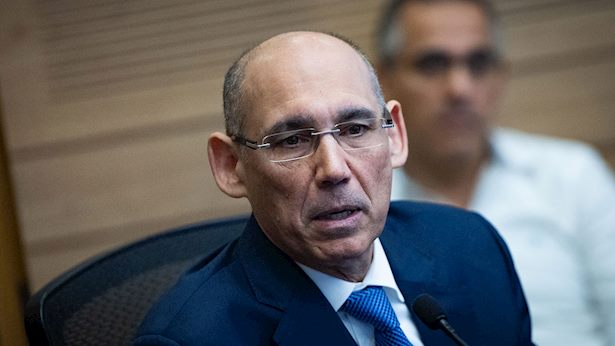
שוק מטבע החוץ המקומי חווה ברבעון השלישי של שנת 2026 שינוי מגמה מובהק: המטבע הישראלי איבד גובה מול המטבעות המרכזיים בעולם, כאשר במקביל נרשם מהפך באופן הפעילות של השחקנים הגדולים במשק.
על פי דוח רשמי שמפרסם היום (שלישי) בנק ישראל ומסכם את הרבעון החולף, השקל נחלש בכ-2.9% מול הדולר האמריקאי ובכ-2.4% מול האירו. מול סל המטבעות של שותפות הסחר העיקריות של ישראל (מדד שער החליפין הנומינאלי האפקטיבי), נרשמה היחלשות של 2.8%.
היחלשותו של השקל התרחשה דווקא על רקע מגמה מעורבת של הדולר בעולם, ולא כחלק מהתחזקות גורפת של השטר הירוק. בעוד שהדולר התחזק בשיעור מתון של כ-0.5% מול האירו ובכ-3.3% מול הפרנק השוויצרי, הוא דווקא נחלש משמעותית מול מטבעות אסייתיים מובילים – עם צניחה של כ-12.4% מול הוון הדרום-קוריאני וירידה של כ-3.3% מול היין היפני.
המהפך של המוסדיים והבנקים: מי קנה ומי מכר? ההסבר המרכזי לתנודות בשער החליפין נעוץ בשינוי דרמטי בהרכב הפעילות של המגזרים השונים במשק. הגופים המוסדיים - קרנות הפנסיה, קופות הגמל וחברות הביטוח, שנחשבים לכוח המשפיע ביותר על שער השקל בעקבות פעולות הגידור של השקעותיהם בחו"ל - צמצמו באופן חד את מכירות המט"ח נטו. אלו עמדו ברבעון השלישי על כ-4.4 מיליארד דולר בלבד, לעומת מכירות מאסיביות של כ-13.8 מיליארד דולר ברבעון שקדם לו. ירידה זו בהיצע הדולרים הפחיתה את התמיכה בשקל.
במקביל, המגזר הפיננסי (בעיקר הבנקים המסחריים) ביצע תפנית חדה ועבר ממכירות נטו של כ-1.1 מיליארד דולר ברבעון הקודם לרכישות מט"ח נטו בהיקף של כ-3.7 מיליארד דולר. מנגד, המגזר העסקי צמצם בצורה ניכרת את רכישות הדולרים שלו - מ-12.1 מיליארד דולר ברבעון השני ל-1.7 מיליארד דולר בלבד ברבעון השלישי.
תושבי החוץ שמרו על יציבות יחסית והמשיכו למכור מט"ח נטו בהיקף של כ-6.5 מיליארד דולר (לעומת 6.4 מיליארד ברבעון הקודם), ואילו בנק ישראל נמנע מלהתערב באופן פעיל במסחר ולא ביצע רכישות מט"ח נטו לאורך הרבעון כולו.
תנודתיות שקטה בשטח, דאגה בקרב הסוחרים: נתון מעניין נוסף שעולה מדוח בנק ישראל נוגע לפער בין התנודתיות שהתרחשה בפועל לבין הציפיות לעתיד. סטיית התקן בפועל של שער החליפין שקל/דולר – המודדת את התנודות היומיומיות שנרשמו ברבעון – ירדה ב-1.7 נקודות אחוז לרמה ממוצעת של 9.0%.
אלא שבשוק הנגזרים והאופציות התמונה הייתה שונה: סטיית התקן הגלומה (המשקפת את התנודתיות הצפויה קדימה על ידי הסוחרים) עלתה מעט לרמה של 10.1%. רמה זו חריגה במיוחד בהשוואה בינלאומית: בעוד שבעולם נרשמה רגיעה וספיגת סיכונים – כאשר סטיית התקן הגלומה בשווקים מתעוררים ירדה ל-8.7% ובשווקים מפותחים ל-6.4% בלבד – השוק המקומי ממשיך לתמחר פרמיית אי-ודאות ותנודתיות צפויה גבוהה יותר.
עוד ב-

בגזרת הפעילות הכוללת, נפח המסחר היומי הממוצע מול מערכת הבנקאות המקומית הצטמצם ברבעון השלישי ב-9.1% ועמד על 16.0 מיליארד דולר, בעיקר כתוצאה מירידה בעסקאות המרה ישירות. לצד זאת, המשקיעים הזרים העמיקו את דריסת הרגל שלהם בזירה המקומית: חלקם היחסי של תושבי חוץ מתוך כלל נפח המסחר (הכולל עסקאות המרה, אופציות ועסקאות החלף) זינק ב-5.2 נקודות אחוז והגיע לרמה של 41.4% בסוף הרבעון.

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה