נדל"ן ותשתיות
מנכ"ל ענקית המימון: "מחירי הדירות נשחקים, אבל בקרוב נראה התאוששות"
בצל ההאטה בשוק הנדל"ן, מניף פיננסיים דווקא נהנית מחלוקת אשראי לקבלנים ומציגה תשואה של 30.7% על ההון. המנכ"ל מאור דואק מסביר בראיון ל-ice: "מחירי האשראי בענף הנדל"ן ירדו משמעותית. לא מזהים תרחיש שבו הענף כולו נמצא על סף קריסה, קשה למצוא דירות להשכרה". ראיון

שלוש השנים האחרונות לא היו אמורות להאיר פנים לחברה כמו מניף פיננסיים. בכל זאת, מדובר בחברה שמלווה כסף לקבלנים. הקיפאון בענף הנדל"ן היה אמור לפגוע בחברה, אבל אפשר לראות בדוחות של שני הרבעונים האחרונים שזה לא המצב. השאלה הגדולה: איך זה מסתדר עם ההאטה? האם, כמו במקרה של הבנקים, מניף דווקא מרוויחה בתקופה הזו בגלל ריבית גבוהה? לא בטוח שהמצב הנוכחי הוא טוב. כשהריבית גבוהה יותר, גם הסיכון גבוה יותר.
הרווח נקי ברבעון האחרון עמד על קרוב ל-50 מיליון שקל, לעומת כ־47.5 מיליון שקל אשתקד - עלייה של כ־4.5%. בתשעת החודשים הראשונים הרווח הגיע ליותר מ-150 מיליון שקל - ושימו לב לתשואה על ההון - 30.7%. אלה אחוזים שלא תוכלו למצוא בדוחות הבנקים. ובכל זאת, כפי שתראו מיד, המנכ"ל מאור דואק מסביר שעלויות המימון ומרווחי האשראי דווקא ירדו בגלל תחרות ועודף נזילות.
דואק יכול להיות מרוצה מהמספרים, בעיקר לנוכח ההאטה בשוק. כשהוא יהיה במגמת התפרצות, יכול להיות שהריבית תהיה מעט נמוכה יותר, אבל היקף ההלוואות יגדל. החברה שלו חילקה דיבידנד של 20 מיליון שקל והחליטה לבצע רכישה עצמית של מניות בהיקף של 10 מיליון שקל.
"תקופה מורכבת"
"התקופה הנוכחית היא בהחלט תקופה מורכבת עבור יזמי הנדל"ן. אמנם מבחינת הביצוע והמימון קיימת יציבות יחסית, אך האתגר המרכזי כיום הוא בתחום המכירות", הוא מסביר בראיון ל-ice. "השוק הפך למאתגר הרבה יותר, וקשה יותר למכור דירות. זה לא אומר שאין מכירות בכלל. ישנם אזורים ופרויקטים שבהם המכירות ממשיכות להתנהל בקצב סביר, אך באופן כללי, היזמים נדרשים להילחם על כל מכירה ולמצוא פתרונות יצירתיים כדי להמשיך בפעילותם".
"התקופה הנוכחית היא בהחלט תקופה מורכבת עבור יזמי הנדל"ן. אמנם מבחינת הביצוע והמימון קיימת יציבות יחסית, אך האתגר המרכזי כיום הוא בתחום המכירות", הוא מסביר בראיון ל-ice. "השוק הפך למאתגר הרבה יותר, וקשה יותר למכור דירות. זה לא אומר שאין מכירות בכלל. ישנם אזורים ופרויקטים שבהם המכירות ממשיכות להתנהל בקצב סביר, אך באופן כללי, היזמים נדרשים להילחם על כל מכירה ולמצוא פתרונות יצירתיים כדי להמשיך בפעילותם".
לדבריו, "כאשר קצב המכירות נמוך, היזמים מתקשים להשלים את הפרויקטים מבחינה פיננסית ולמשוך את העודפים שנצברו בהם. במקום לשחרר הון ולהשתמש בו לקידום פרויקטים חדשים, הם נאלצים לעיתים לקחת אשראי נוסף כנגד מלאי הדירות שנותר בידיהם. לכן, ניתן לומר בצורה ברורה כי יזמי הנדל"ן נמצאים כיום תחת לחץ משמעותי, בעיקר בשל הקושי במכירות והצורך המתמשך למצוא פתרונות מימון".
איזה פתרון אתה נותן להם שאין בבנקים?
"מימון עודפים. כאשר פרויקט מתקדם מבחינת הביצוע והמכירות, אך העודפים הצפויים ממנו עדיין אינם זמינים למשיכה, הבנקים בדרך כלל אינם מוכנים להעמיד אשראי כנגדם. אנחנו, לעומת זאת, מוכנים להעמיד אשראי כנגד אותם עודפים, ובכך לאפשר ליזמים לממן הוצאות של הפרויקט עצמו או לשחרר חלק מההון שתקוע בו לטובת הפעילות השוטפת שלהם וקידום פרויקטים חדשים. פתרונות נוספים שאנחנו מציעים כוללים מימון ההון העצמי הנדרש לרכישת קרקעות, מימון כנגד נכסים ופתרונות אשראי נוספים שלא תמיד ניתן לקבל באמצעות המערכת הבנקאית. המטרה שלנו היא לספק ליזמים פתרונות מימון גמישים, המותאמים לצרכים שלהם ולמציאות המשתנה בשוק".
"מימון עודפים. כאשר פרויקט מתקדם מבחינת הביצוע והמכירות, אך העודפים הצפויים ממנו עדיין אינם זמינים למשיכה, הבנקים בדרך כלל אינם מוכנים להעמיד אשראי כנגדם. אנחנו, לעומת זאת, מוכנים להעמיד אשראי כנגד אותם עודפים, ובכך לאפשר ליזמים לממן הוצאות של הפרויקט עצמו או לשחרר חלק מההון שתקוע בו לטובת הפעילות השוטפת שלהם וקידום פרויקטים חדשים. פתרונות נוספים שאנחנו מציעים כוללים מימון ההון העצמי הנדרש לרכישת קרקעות, מימון כנגד נכסים ופתרונות אשראי נוספים שלא תמיד ניתן לקבל באמצעות המערכת הבנקאית. המטרה שלנו היא לספק ליזמים פתרונות מימון גמישים, המותאמים לצרכים שלהם ולמציאות המשתנה בשוק".
אתה רואה את מצב השוק משתנה בחודשים הקרובים?
"אני בהחלט חושב שאנחנו מתקרבים לשינוי בשוק הנדל"ן. להערכתי, התנאים להתאוששות במכירות הולכים ומבשילים. מצד אחד, כוח הקנייה של הרוכשים השתפר. לציבור יש יותר הון זמין, והריבית על המשכנתאות ירדה בצורה משמעותית. מצד שני, אנחנו רואים שמחירי הדירות מתחילים להישחק בהדרגה כלפי מטה. השילוב בין ירידת מחירים לבין עלייה בכוח הקנייה משפר באופן ברור את מצבם של הרוכשים. בנוסף, חשוב להבין שהביקוש לדירות לא נעלם, אלא במידה רבה מדובר בביקוש כבוש. ניתן לראות זאת היטב בשוק השכירות, שבו קשה מאוד למצוא דירות פנויות, במיוחד דירות חדשות, ומחירי השכירות ממשיכים לעלות".
"אני בהחלט חושב שאנחנו מתקרבים לשינוי בשוק הנדל"ן. להערכתי, התנאים להתאוששות במכירות הולכים ומבשילים. מצד אחד, כוח הקנייה של הרוכשים השתפר. לציבור יש יותר הון זמין, והריבית על המשכנתאות ירדה בצורה משמעותית. מצד שני, אנחנו רואים שמחירי הדירות מתחילים להישחק בהדרגה כלפי מטה. השילוב בין ירידת מחירים לבין עלייה בכוח הקנייה משפר באופן ברור את מצבם של הרוכשים. בנוסף, חשוב להבין שהביקוש לדירות לא נעלם, אלא במידה רבה מדובר בביקוש כבוש. ניתן לראות זאת היטב בשוק השכירות, שבו קשה מאוד למצוא דירות פנויות, במיוחד דירות חדשות, ומחירי השכירות ממשיכים לעלות".
ממה זה נובע?
"המצב הזה נובע מכך שרוכשים פוטנציאליים רבים יושבים על הגדר וממתינים להתפתחויות בשוק לפני שיקבלו החלטה לרכוש דירה. בינתיים, הם מעדיפים להמשיך להתגורר בשכירות. לכן, השילוב בין שיפור בכוח הקנייה, ירידה הדרגתית במחירי הדירות וביקושים כבושים שבאים לידי ביטוי בשוק השכירות, מצביע לדעתי על כך שהתנאים להתעוררות מחודשת בביקושים כבר קיימים. אני מעריך שנראה התעוררות בשוק במהלך הרבעונים הקרובים. התהליכים הללו אינם מתרחשים באופן מיידי, משום שבענף הנדל"ן לוקח זמן עד ששינויים כלכליים מחלחלים לשטח. בנוסף, קיימים גורמים שמעכבים את ההתאוששות, ובראשם חוסר הוודאות הביטחוני והפוליטי בישראל. תחושת היציבות עדיין לא חזרה במלואה, ולכן ההתאוששות מתעכבת. עם זאת, להערכתי מדובר בתהליך שיתרחש במהלך הרבעונים הקרובים".
"המצב הזה נובע מכך שרוכשים פוטנציאליים רבים יושבים על הגדר וממתינים להתפתחויות בשוק לפני שיקבלו החלטה לרכוש דירה. בינתיים, הם מעדיפים להמשיך להתגורר בשכירות. לכן, השילוב בין שיפור בכוח הקנייה, ירידה הדרגתית במחירי הדירות וביקושים כבושים שבאים לידי ביטוי בשוק השכירות, מצביע לדעתי על כך שהתנאים להתעוררות מחודשת בביקושים כבר קיימים. אני מעריך שנראה התעוררות בשוק במהלך הרבעונים הקרובים. התהליכים הללו אינם מתרחשים באופן מיידי, משום שבענף הנדל"ן לוקח זמן עד ששינויים כלכליים מחלחלים לשטח. בנוסף, קיימים גורמים שמעכבים את ההתאוששות, ובראשם חוסר הוודאות הביטחוני והפוליטי בישראל. תחושת היציבות עדיין לא חזרה במלואה, ולכן ההתאוששות מתעכבת. עם זאת, להערכתי מדובר בתהליך שיתרחש במהלך הרבעונים הקרובים".
"ההתאוששות - ברבעונים הקרובים"
כשדואק מדבר על התאוששות - הוא לא בהכרח מבטיח עליית מחירים. אפשר להבין למה. השוק קפוא במקומות רבים והוא זקוק לעלייה במספר העסקאות כדי להגיע לרמה שבה המחירים עולים. "התעוררות בביקושים אינה בהכרח מבשרת על עליית מחירים. בשוק קיים מלאי משמעותי של דירות שעדיין צריך להיספג, לצד מלאי נוסף שנמצא בשלבי תכנון ועשוי להגיע לשוק בהמשך. לכן, גם אם נראה עלייה במספר העסקאות והתאוששות בקצב המכירות, ההיצע הגדול צפוי למתן את עליות המחירים. אני בהחלט צופה התאוששות בפעילות בשוק במהלך הרבעונים הקרובים, אך לא בהכרח עלייה משמעותית במחירי הדירות".
כשדואק מדבר על התאוששות - הוא לא בהכרח מבטיח עליית מחירים. אפשר להבין למה. השוק קפוא במקומות רבים והוא זקוק לעלייה במספר העסקאות כדי להגיע לרמה שבה המחירים עולים. "התעוררות בביקושים אינה בהכרח מבשרת על עליית מחירים. בשוק קיים מלאי משמעותי של דירות שעדיין צריך להיספג, לצד מלאי נוסף שנמצא בשלבי תכנון ועשוי להגיע לשוק בהמשך. לכן, גם אם נראה עלייה במספר העסקאות והתאוששות בקצב המכירות, ההיצע הגדול צפוי למתן את עליות המחירים. אני בהחלט צופה התאוששות בפעילות בשוק במהלך הרבעונים הקרובים, אך לא בהכרח עלייה משמעותית במחירי הדירות".
מדברים על 84 אלף דירות לא מכורות, אבל בפועל, בארגון הקבלנים טוענים שרק 8,000 כאלה מוכנות. כל השאר בשלבים מוקדמים, אחרי היתר או בבנייה.
"אני חושב שהאמת נמצאת איפשהו באמצע. מצד אחד, לא כל 84 אלף הדירות שמדברים עליהן הן בהכרח דירות שנמצאות כיום על המדף וזמינות למכירה. מצד שני, ישנה נקודה חשובה נוספת שלא תמיד מקבלת ביטוי בדיון הציבורי. קיים מלאי משמעותי של דירות מתוכננות, שניתן להפוך אותו למלאי זמין למכירה בתוך פרק זמן קצר יחסית. מדובר בפרויקטים שהיזמים בוחרים כרגע לעכב ולא להוציא לבנייה, בעיקר בשל תנאי השוק. לכן, לצד מלאי הדירות הקיים, ישנו גם מלאי נוסף שממתין להגיע לשוק, והוא צפוי להשתחרר כאשר נראה התאוששות במכירות.
"אני חושב שהאמת נמצאת איפשהו באמצע. מצד אחד, לא כל 84 אלף הדירות שמדברים עליהן הן בהכרח דירות שנמצאות כיום על המדף וזמינות למכירה. מצד שני, ישנה נקודה חשובה נוספת שלא תמיד מקבלת ביטוי בדיון הציבורי. קיים מלאי משמעותי של דירות מתוכננות, שניתן להפוך אותו למלאי זמין למכירה בתוך פרק זמן קצר יחסית. מדובר בפרויקטים שהיזמים בוחרים כרגע לעכב ולא להוציא לבנייה, בעיקר בשל תנאי השוק. לכן, לצד מלאי הדירות הקיים, ישנו גם מלאי נוסף שממתין להגיע לשוק, והוא צפוי להשתחרר כאשר נראה התאוששות במכירות.
"נכון להיום, יזמים מוציאים לפועל בעיקר פרויקטים שאין להם אפשרות לדחות, פרויקטים שקיים לחץ לקדם אותם או כאלה שהם מעריכים כי ניתן יהיה למכור בהם דירות. ברגע שקצב המכירות יתאושש, נראה יותר פרויקטים שיוצאים לדרך, ובהתאם גם היצע נוסף של דירות שיצטרך להיספג בביקושים הקיימים בשוק".
אתה משוחח לא מעט עם קבלנים. אתה מרגיש שיש כאלה שעומדים בפני קריסה? כמה תהליך הבדיקה שלך לגבי קבלנים השתנה בתקופה הזו? יש חשש מפשיטות רגל?
"אין ספק שרמת הסיכון בענף עלתה, ובהתאם גם הבדיקות והמעקבים שאנחנו מבצעים השתנו בצורה משמעותית. אנחנו מקפידים היום הרבה יותר להיות עם היד על הדופק, הן באמצעות שיחות שוטפות עם היזמים והן באמצעות דרישה לקבלת מידע וחומרים פיננסיים בתדירות גבוהה יותר.
"אין ספק שרמת הסיכון בענף עלתה, ובהתאם גם הבדיקות והמעקבים שאנחנו מבצעים השתנו בצורה משמעותית. אנחנו מקפידים היום הרבה יותר להיות עם היד על הדופק, הן באמצעות שיחות שוטפות עם היזמים והן באמצעות דרישה לקבלת מידע וחומרים פיננסיים בתדירות גבוהה יותר.
"בתקופה כזו, גופי המימון חייבים להיות מעורבים יותר ולעקוב מקרוב אחר מצבם של הפרויקטים והיזמים. עם זאת, אני לא חושב שאנחנו נמצאים במצב של חשש משמעותי מגל פשיטות רגל בענף. רמת הסיכון אמנם עלתה, אבל זה לא אומר שאנחנו מתעוררים בכל בוקר ומצפים לשמוע על יזם נוסף שקרס. היזמים ממשיכים להתמודד עם המצב, בין היתר משום שבתחום הביצוע אין כיום בעיות משמעותיות, דבר שמקל עליהם. בנוסף, השוק עדיין פעיל. אמנם קצב המכירות איטי יותר, אך דירות ממשיכות להימכר, וגופי המימון עדיין מאמינים ביכולת לממש את המלאי הקיים".
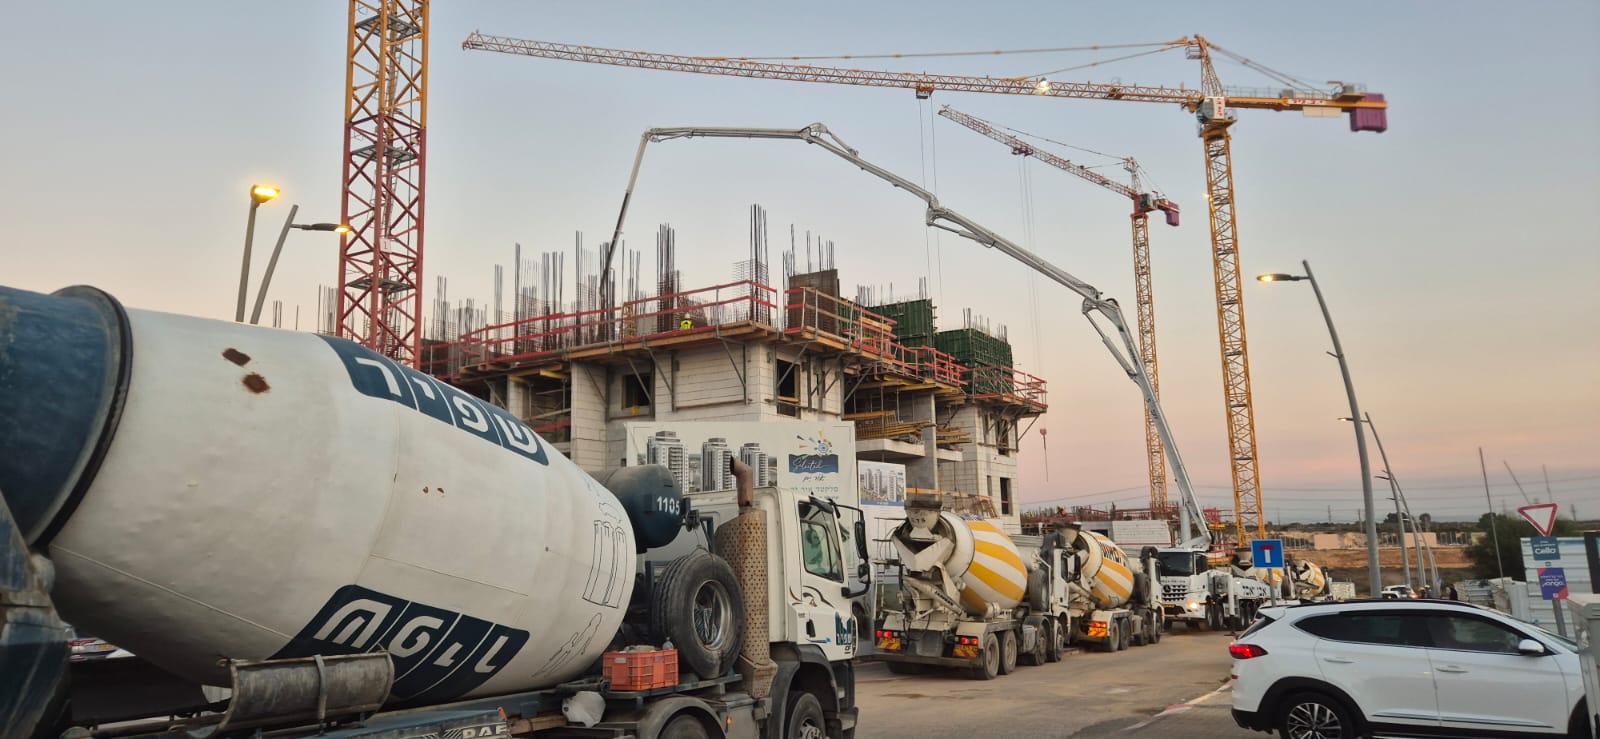
"הריבית האפסית גרמה לעליות המחירים בשוק הנדל"ן". דירות בבניה (אילוסטרציה)
בתקופה הזו היקף ההלוואות לקבלנים דווקא גדל.
"בשוק קיים היצע משמעותי של מקורות מימון. שוק ההון וגופי האשראי ממשיכים להעמיד מימון ליזמים, והנזילות הזו מסייעת להם להתמודד עם התקופה ומפחיתה את הסיכון לקריסות. היזמים בהחלט נמצאים תחת לחץ גדול יותר, נדרשים לנהל את הסיכונים שלהם בצורה הדוקה יותר ומתמודדים עם מציאות עסקית מורכבת. עם זאת, אנחנו לא מזהים תרחיש שבו הענף כולו נמצא על סף קריסה".
"בשוק קיים היצע משמעותי של מקורות מימון. שוק ההון וגופי האשראי ממשיכים להעמיד מימון ליזמים, והנזילות הזו מסייעת להם להתמודד עם התקופה ומפחיתה את הסיכון לקריסות. היזמים בהחלט נמצאים תחת לחץ גדול יותר, נדרשים לנהל את הסיכונים שלהם בצורה הדוקה יותר ומתמודדים עם מציאות עסקית מורכבת. עם זאת, אנחנו לא מזהים תרחיש שבו הענף כולו נמצא על סף קריסה".
"יזם לחוץ משלם יותר? לא בהכרח"
השאלה היא האם המימון הגדול של חברות מסוג זה לא יגרמו להעמקת הבעיה. קבלן לחוץ משלם ריבית גבוהה יותר, בגלל הסיכון. זה רק חושף אותו לסיכון גדול יותר להעמיק את הבעיות בחברה. דואק לא בטוח שזה המצב. "יש כיום מעין אנומליה בשוק הנדל"ן. למרות שרמת הסיכון בענף עלתה, עלויות המימון דווקא ירדו, בעיקר בשל היקף הכסף הגדול שמחפש אפיקי השקעה ומימון. הירידה הזו אינה נובעת רק מהפחתת ריבית הפריים, אלא גם מירידה משמעותית במרווחי האשראי שגופי המימון גובים מהיזמים. באופן טבעי, היינו מצפים שיזם שנמצא תחת לחץ פיננסי יידרש לשלם ריבית גבוהה יותר. אלא שבמציאות הנוכחית זה לא בהכרח המצב.
השאלה היא האם המימון הגדול של חברות מסוג זה לא יגרמו להעמקת הבעיה. קבלן לחוץ משלם ריבית גבוהה יותר, בגלל הסיכון. זה רק חושף אותו לסיכון גדול יותר להעמיק את הבעיות בחברה. דואק לא בטוח שזה המצב. "יש כיום מעין אנומליה בשוק הנדל"ן. למרות שרמת הסיכון בענף עלתה, עלויות המימון דווקא ירדו, בעיקר בשל היקף הכסף הגדול שמחפש אפיקי השקעה ומימון. הירידה הזו אינה נובעת רק מהפחתת ריבית הפריים, אלא גם מירידה משמעותית במרווחי האשראי שגופי המימון גובים מהיזמים. באופן טבעי, היינו מצפים שיזם שנמצא תחת לחץ פיננסי יידרש לשלם ריבית גבוהה יותר. אלא שבמציאות הנוכחית זה לא בהכרח המצב.
עוד לדבריו, "מחירי האשראי בענף הנדל"ן ירדו באופן משמעותי וברור. כאשר מוסיפים לכך גם את הירידה בריבית הפריים עצמה, מתקבלת ירידה עוד יותר משמעותית בעלויות המימון. לכן, למרות התקופה המאתגרת והעלייה ברמת הסיכון, אנחנו רואים שעלויות המימון דווקא ירדו ולא עלו. מדובר בגורם משמעותי שמסייע ליזמים לצלוח את התקופה הנוכחית".
אז הריבית ירדה, אבל היא עדיין רחוקה מהריבית האפסית בתחילת 2022. כמה זה משפיע על הרוכשים?
"נכון שהריבית כיום עדיין רחוקה מהרמות האפסיות שהכרנו בעבר, אבל חשוב להבין שריבית אפסית אינה מצב טבעי או נורמלי של שוק. זו הייתה מציאות חריגה, שהובילה לעלויות מימון נמוכות במיוחד ותרמה במידה רבה לעליות המחירים בשוק הנדל"ן. כיום הריביות אמנם גבוהות יותר, אבל כבר ראינו שגם בסביבת ריבית גבוהה יחסית אנשים ממשיכים לקחת משכנתאות ולרכוש דירות. זה אולי קשה יותר, ולעיתים היקף העסקאות נמוך יותר, אך השוק ממשיך לפעול. לכן, כל ירידה נוספת בריבית מקלה על הרוכשים ומשפרת את כוח הקנייה שלהם. בנוסף, קיימות בשוק הערכות להפחתות ריבית נוספות, שעשויות לתמוך עוד יותר בביקושים.
"נכון שהריבית כיום עדיין רחוקה מהרמות האפסיות שהכרנו בעבר, אבל חשוב להבין שריבית אפסית אינה מצב טבעי או נורמלי של שוק. זו הייתה מציאות חריגה, שהובילה לעלויות מימון נמוכות במיוחד ותרמה במידה רבה לעליות המחירים בשוק הנדל"ן. כיום הריביות אמנם גבוהות יותר, אבל כבר ראינו שגם בסביבת ריבית גבוהה יחסית אנשים ממשיכים לקחת משכנתאות ולרכוש דירות. זה אולי קשה יותר, ולעיתים היקף העסקאות נמוך יותר, אך השוק ממשיך לפעול. לכן, כל ירידה נוספת בריבית מקלה על הרוכשים ומשפרת את כוח הקנייה שלהם. בנוסף, קיימות בשוק הערכות להפחתות ריבית נוספות, שעשויות לתמוך עוד יותר בביקושים.
"צריך לזכור שאף אחד לא ציפה שהריבית האפסית תישאר לנצח, וגם כיום אין ציפייה ממשית שנחזור לרמות הללו. בסופו של דבר, גם הפחתות ריבית מתונות, שאינן מחזירות אותנו לסביבת ריבית אפסית, משפרות את יכולתם של הרוכשים לקחת משכנתאות ולהיכנס לשוק".
מה המצב הבריא לשוק הדיור? ארז מגדלי סיפר כאן בראיון שמדובר בעלייה חד ספרתית, קצת מעל האינפלציה, כדי לשמור על הערך. אתה מסכים?
"אני בהחלט מסכים ששוק הדיור זקוק בראש ובראשונה ליציבות. להערכתי, בשנים הקרובות נראה שוק יציב ומשוכלל יותר, בעיקר בזכות הגידול המשמעותי במלאי הדירות המתוכנן, ובפרט בפרויקטים של התחדשות עירונית. ככל שיהיו יותר פרויקטים שניתן להוציא לפועל בהתאם למצב הביקושים, כך השוק יהפוך לגמיש יותר ויוכל להגיב בצורה טובה יותר לשינויים.
"אני בהחלט מסכים ששוק הדיור זקוק בראש ובראשונה ליציבות. להערכתי, בשנים הקרובות נראה שוק יציב ומשוכלל יותר, בעיקר בזכות הגידול המשמעותי במלאי הדירות המתוכנן, ובפרט בפרויקטים של התחדשות עירונית. ככל שיהיו יותר פרויקטים שניתן להוציא לפועל בהתאם למצב הביקושים, כך השוק יהפוך לגמיש יותר ויוכל להגיב בצורה טובה יותר לשינויים.
"המשמעות היא התאמה טובה יותר בין הביקושים, קצב המכירות בפועל והיקף הפרויקטים שיוצאים לבנייה. מצב כזה צפוי לצמצם תנודות חדות במחירים וליצור שוק מאוזן יותר. אני מעריך שבשנים הקרובות נראה עליות מחירים מתונות, בשיעור של ההצמדה למדד בתוספת של כ-2% עד 3% בשנה. בעיניי, זהו מצב בריא לשוק, משום שהוא מעניק יציבות לרוכשי הדירות, ליזמים ולגופי המימון. אחרי שנים שבהן ראינו עליות מחירים חדות, ולאחר מכן תקופה ממושכת של האטה ושוק מאתגר, ענף הנדל"ן זקוק ליציבות יותר מכל דבר אחר. שוק שבו המחירים עולים בצורה מתונה, בהתאם למדד ובתוספת של אחוזים בודדים, הוא שוק בריא, מאוזן וצפוי יותר עבור כלל השחקנים".
אתה בוודאי עוקב גם אחרי הדוחות. הקבלנים לא מצליחים למכור דירות ולכן הם לא פותחים פרויקטים נוספים. אתה מזהה את המגמה?
"אין ספק שהיום קשה יותר למכור דירות, והיקף המכירות נמוך יותר מבעבר. כתוצאה מכך, יזמים רבים מעכבים פתיחה של פרויקטים חדשים ומוציאים לפועל בעיקר פרויקטים שהם חייבים לקדם או כאלה שהם מעריכים שניתן יהיה למכור בהם דירות. עם זאת, היזמים מוצאים דרכים להתמודד עם המצב. מצד אחד, הם נדרשים להתאים את עצמם למציאות החדשה ולמצוא פתרונות שיאפשרו להם להמשיך ולבצע מכירות, גם אם בקצב נמוך יותר.
"אין ספק שהיום קשה יותר למכור דירות, והיקף המכירות נמוך יותר מבעבר. כתוצאה מכך, יזמים רבים מעכבים פתיחה של פרויקטים חדשים ומוציאים לפועל בעיקר פרויקטים שהם חייבים לקדם או כאלה שהם מעריכים שניתן יהיה למכור בהם דירות. עם זאת, היזמים מוצאים דרכים להתמודד עם המצב. מצד אחד, הם נדרשים להתאים את עצמם למציאות החדשה ולמצוא פתרונות שיאפשרו להם להמשיך ולבצע מכירות, גם אם בקצב נמוך יותר.
"מצד שני, עבור הדירות שהם עדיין לא מצליחים למכור, קיימת כיום אפשרות נוחה יחסית לקבל מימון כנגד המלאי שנותר בידיהם. שוק המימון ממשיך להיות פעיל מאוד, ויש בו היקף משמעותי של כסף שמחפש הזדמנויות. כתוצאה מכך, יזמים יכולים לקבל אשראי בהיקפים משמעותיים ובתנאים נוחים יחסית. האפשרות הזו מסייעת להם להתמודד עם הירידה במכירות, לשמור על תזרים המזומנים ולהמשיך בפעילות העסקית עד להתאוששות השוק".
"יש מקום להפחתת ריבית נוספת"
ביום שני הנגיד יקבל החלטה נמוספת לגבי הריבית. רוב הכלכלנים לא צופים ירידה נוספת, אבל הם לא צפו גם את הירידה באינפלציה, שעשויה לשנות את התמונה.
ביום שני הנגיד יקבל החלטה נמוספת לגבי הריבית. רוב הכלכלנים לא צופים ירידה נוספת, אבל הם לא צפו גם את הירידה באינפלציה, שעשויה לשנות את התמונה.
הנגיד יפתיע?
"אני בהחלט חושב שיש מקום להפחתות ריבית נוספות. מבחינה כלכלית, האינפלציה כיום נמוכה מאוד ומתקרבת לגבול התחתון של יעד האינפלציה. אני לא חושב שמצב שבו האינפלציה השנתית יורדת מתחת ל-1% הוא מצב רצוי למשק. לכולנו ברור שאם האינפלציה הייתה חורגת באופן משמעותי מהגבול העליון של היעד, שעומד על 3%, היינו מצפים מבנק ישראל להעלות את הריבית כדי לבלום אותה, כפי שראינו בעבר גם בארצות הברית. באותו אופן, כאשר האינפלציה מתקרבת לגבול התחתון של היעד, יש מקום לבחון הפחתות ריבית נוספות. נכון שבישראל עדיין קיימת אי-ודאות משמעותית, בעיקר בשל המצב הביטחוני והפוליטי, אך גם אם בנק ישראל יפחית את הריבית, עדיין קיים מרווח ביטחון ביחס לסביבת האינפלציה הנוכחית.
"אני בהחלט חושב שיש מקום להפחתות ריבית נוספות. מבחינה כלכלית, האינפלציה כיום נמוכה מאוד ומתקרבת לגבול התחתון של יעד האינפלציה. אני לא חושב שמצב שבו האינפלציה השנתית יורדת מתחת ל-1% הוא מצב רצוי למשק. לכולנו ברור שאם האינפלציה הייתה חורגת באופן משמעותי מהגבול העליון של היעד, שעומד על 3%, היינו מצפים מבנק ישראל להעלות את הריבית כדי לבלום אותה, כפי שראינו בעבר גם בארצות הברית. באותו אופן, כאשר האינפלציה מתקרבת לגבול התחתון של היעד, יש מקום לבחון הפחתות ריבית נוספות. נכון שבישראל עדיין קיימת אי-ודאות משמעותית, בעיקר בשל המצב הביטחוני והפוליטי, אך גם אם בנק ישראל יפחית את הריבית, עדיין קיים מרווח ביטחון ביחס לסביבת האינפלציה הנוכחית.
"פער גדול מדי בין רמת הריבית לבין סביבת האינפלציה אינו בהכרח בריא למשק, ולכן אני חושב שבנק ישראל יכול וצריך להמשיך בתהליך הפחתת הריבית. אני מקווה מאוד שנראה הפחתות נוספות, שיסייעו לשוק הנדל"ן ולפעילות הכלכלית במשק כולו".

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה