השוק
לא מניות ולא נדל"ן: מדינת ישראל מציעה תשואה של 6.5%
בזמן שהמשקיעים מחפשים הזדמנויות בשוק המניות, איגרת חוב דולרית של ממשלת ישראל מציעה תשואה לפדיון של כ-6.5% בשנה. מדובר באפשרות השקעה שמאפשרת להיחשף לדולר בלי להמר על מניה בודדת, אבל יש גם סיכונים שחשוב להכיר
לא חייבים לקנות מניות כדי להשיג תשואה שנתית של יותר מ-6%. בזמן שהתנודתיות בשווקים מעסיקה את המשקיעים, ישנה אפשרות השקעה שעשויה להפתיע לא מעט ישראלים, איגרות חוב של מדינת ישראל עצמה, הנקובות בדולרים, ומציעות תשואה לפדיון של כ-6.5% בשנה.
מדובר באיגרת חוב שהנפיקה ממשלת ישראל (דרך משרד האוצר בראשות בצלאל סמוטריץ') בינואר 2026, ומועד הפירעון שלה נקבע לינואר 2056. האיגרת, שמספר הזיהוי הבינלאומי שלה הוא US46515CKR42, נושאת ריבית שנתית נקובה של 5.875%, המשולמת פעמיים בשנה. אלא שמכיוון שמחירה בשוק נמוך מערכה הנקוב, התשואה לפדיון גבוהה יותר מהריבית שהמדינה משלמת.
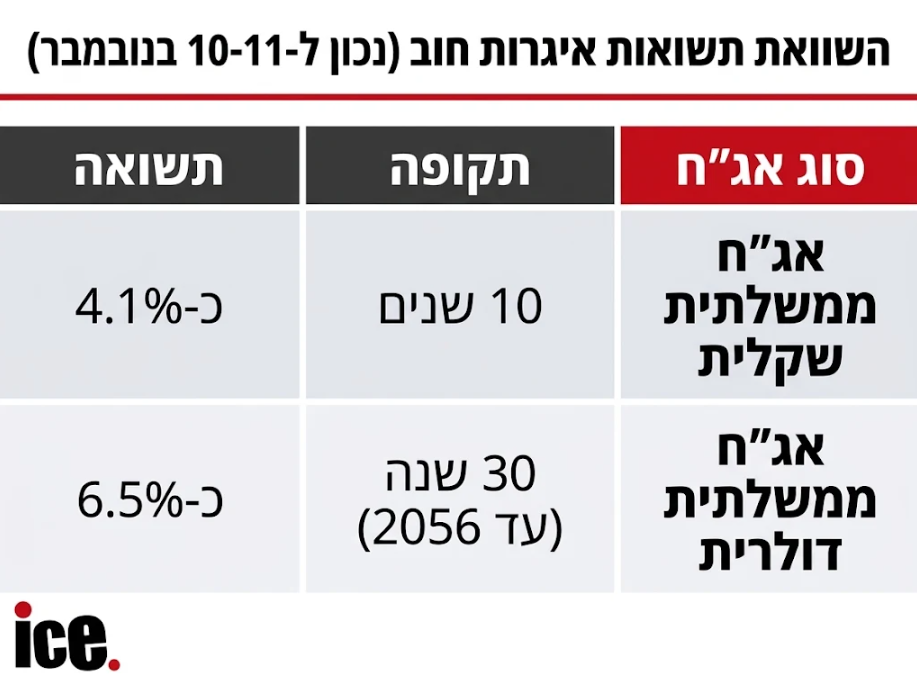
לפי נתוני שוק האג"ח ל-10 בנובמבר, התשואה לפדיון של האיגרת עומדת על כ-6.5%, כאשר שיעור התשואה המדויק משתנה בהתאם למחיר שבו היא נסחרת. המשמעות היא שמשקיע שרוכש אותה במחיר הנוכחי ומחזיק בה עד לפדיון, עשוי ליהנות מתשואה שנתית דולרית בשיעור הזה, בהנחה שמדינת ישראל תעמוד בכל התחייבויותיה.
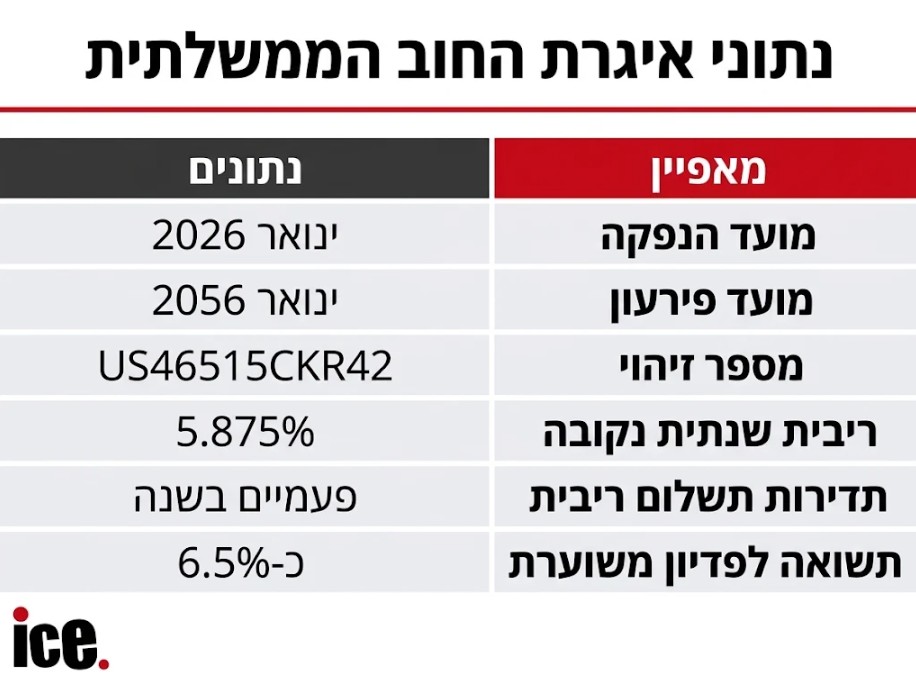
חשוב להבין את ההבדל בין אג"ח ממשלתית לפיקדון בנקאי. תשואה לפדיון של 6.5% אינה אומרת שהמשקיע מקבל בכל שנה 6.5% במזומן לחשבון. התשלומים השוטפים נקבעים לפי הריבית הנקובה של האיגרת, ואילו התשואה לפדיון מביאה בחשבון גם את המחיר שבו היא נרכשה ואת ההחזר שיתקבל במועד הפירעון.
לשם השוואה, איגרות החוב השקליות של ממשלת ישראל לתקופה של עשר שנים נסחרו ב-11 בנובמבר בתשואה של כ-4.1%, אלא שלא מדובר בהשוואה ישירה. מעבר להבדל בתקופת ההשקעה, האיגרות הדולריות חושפות את המשקיע גם לשינויים בשער החליפין. אם הדולר ייחלש מול השקל, התשואה במונחים שקליים עלולה להיות נמוכה משמעותית מהתשואה הדולרית. מנגד, התחזקות של הדולר עשויה להגדיל את הרווח השקלי.
ויש גם סיכון נוסף. איגרת חוב שמועד הפירעון שלה רחוק בכמעט 30 שנה רגישה במיוחד לשינויים בריבית ובתשואות בשוק. אם התשואות יעלו, מחירה עלול לרדת בחדות, ומשקיע שייאלץ למכור אותה לפני מועד הפירעון עלול לספוג הפסד משמעותי. נוסף על כך קיים סיכון האשראי של מדינת ישראל, גם אם מדובר בחוב ממשלתי.
ובכל זאת, האפשרות לקבל תשואה דולרית לפדיון של כ-6.5% באמצעות חוב של ממשלת ישראל מעלה שאלה מעניינת, האם בתקופה שבה המשקיעים מתמודדים עם תנודתיות בשוק המניות, כדאי לבחון גם את שוק האג"ח?
עוד ב-

התשובה תלויה בעיקר בטווח ההשקעה, בצורך בנזילות ובמידת החשיפה הרצויה לדולר. עבור מי שמסוגל להחזיק איגרת חוב במשך שנים ארוכות, מדובר באפיק שכדאי להכיר. עבור מי שעשוי להזדקק לכסף בקרוב, התשואה הגבוהה אינה מבטלת את הסיכון להפסד.

הכתבות החמות

תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה