השוק
מנכ"ל מגדל: אופורטוניסטים דוחפים אנשים למשיכה מוקדמת של הפנסיה
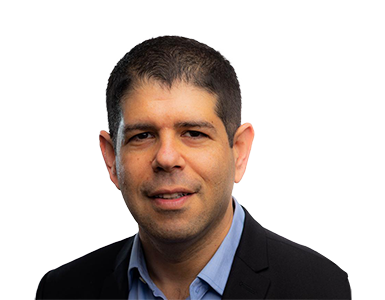
רונן אגסי, מנכ"ל מגדל ביטוח ופיננסים, מזהיר בראיון ל-ice: "מכוונים ציבור שפחות בקיא למקומות לא טובים". וגם: החזרה לחלוקת דיבידנד אחרי שבע שנים, הפער בין רווחי הליבה לרווח הנקי ותרומתו של השקט הניהולי לתוצאות החברה

מגדל ביטוח ופיננסים פרסמה הבוקר (רביעי) את דוחות הרבעון השלישי של 2026, שהציגו שיפור חד בפעילות הליבה לצד ירידה קלה ברווח הנקי.
הרווח הנקי הסתכם ב-526 מיליון שקל, ירידה של כ-2% לעומת הרבעון המקביל אשתקד, בעוד שרווחי הליבה זינקו בכ-48% ל-831 מיליון שקל. החברה הודיעה גם על חזרה לחלוקת דיבידנד, לראשונה מ-2019, בהיקף של כ-530 מיליון שקל.
בתשעת החודשים הראשונים של השנה רשמה מגדל רווח כולל של כ-1.4 מיליארד שקל. היקף הנכסים המנוהלים שלה התקרב ל-650 מיליארד שקל.
בראיון ל-ice מסביר המנכ"ל רונן אגסי מדוע רווחי הליבה הם הנתון החשוב ביותר מבחינתו, מה השתנה במצבה של מגדל שאפשר לה לחזור ולחלק דיבידנד, ומדוע הוא מודאג מגורמים המעודדים ישראלים למשוך את חסכונותיהם הפנסיוניים.
אחרי שבע שנים ללא דיבידנד, למה דווקא עכשיו? ומה מבטיח שהחלוקה לא תהיה אירוע חד-פעמי?
"צריך להבין מאיפה באנו. מגדל הייתה לפני כמה שנים ביחס כושר פירעון של פחות מ-80%. זאת אומרת, גם אם רצתה, היא לא יכלה לחלק דיבידנד. קבענו לעצמנו שרק מעל 115% נחלק, כי לא רצינו להיות על הקשקש. לרמה הזאת הגענו רק לפני כשנה.
"עם זאת, קבענו לעצמנו עוד דבר: אנחנו לא רוצים להיות על הגבולות וגם לא רוצים אירועים חד-פעמיים. חברה עסקית שמשרתת את המשקיעים שלה ואת הציפיות שלהם צריכה לתת ביטחון בחלוקות ולחלק לאורך זמן.
"היום אנחנו כבר ביחס כושר פירעון של 132%, אחרי החלוקה. זה מסע שעברנו מיחס של קצת יותר מ-70% ל-115% ועכשיו ל-132%. זה נותן לנו את הביטחון לומר שאנחנו יכולים להמשיך".
אז המשקיעים יכולים לצפות לדיבידנד בכל רבעון?
"אני לא רוצה שעכשיו נחלק דיבידנד, ובפעם הבאה, בעוד שמונה שנים, אתה או מישהו אחר תשאלו איפה היינו כל השנים האלה. לא. מעכשיו זו שאלה לגיטימית בכל רבעון: האם אתם מחלקים ברבעון הזה, ברבעון הבא, בעוד שנה?
"כמובן שזה תלוי בהרבה מאוד מרכיבים. אנחנו צריכים לראות שההון שלנו ממשיך לצמוח ושהרווחיות שלנו תומכת בזה. אבל, לפי היעדים העסקיים שלנו ולפי הנקודה שבה אנחנו נמצאים היום, אנחנו מרגישים ביטחון לעשות את זה".
רווחי הליבה שלכם זינקו בכמעט 50%, אבל הרווח הנקי דווקא ירד מעט. איך אתה מסביר את הפער?
"רווחי הליבה כוללים תשואה נורמטיבית שאנחנו חושבים שתיקי ההשקעות שלנו אמורים להשיג. התשואה הנורמטיבית שבחרנו היא ריבית חסרת סיכון, לפי אג"ח ממשלת ישראל לעשר שנים, ועוד מרווח של 2%.
"יש לנו תיקי השקעות מגוונים מאוד, שכוללים מניות, נדל"ן והשקעות בחו"ל. תיק הנוסטרו של מגדל הוא הגדול בשוק, בהיקף של כ-70 מיליארד שקל, כולל אג"ח מיועדות. על התיק הזה אנחנו מצפים להשיג כאמור ריבית חסרת סיכון ועוד 2%. הגישה הזאת מאפשרת לנו ולמשקיעים לראות את הצמיחה העסקית בלי הרעש של שוק ההון ברקע. זה הבסיס של רווחי הליבה.
"שוק ההון, עם זאת, הוא עדיין מרכיב משמעותי ברווחיות שלנו. בתשעת החודשים הראשונים של השנה היה לנו רווח פיננסי עודף של יותר מ-200 מיליון שקל. אבל ברבעון השלישי הרווח הפיננסי העודף היה אפסי, לעומת יותר מ-250 מיליון שקל ברבעון המקביל אשתקד. זה מה שיצר את הפער ברווח הנקי".
ומה הייתה השפעת הריבית על התוצאות?
"אני חושב שמה שהשפיע עלינו לרעה היה בעיקר שוק המניות. הריבית גבוהה כבר תקופה, ונכון שהיא עלתה עוד קצת, אבל אנחנו מנהלים את הנכסים מול ההתחייבויות שלנו, כך שאנחנו מגודרים במידה רבה מפני שינויי ריבית.
אני רוצה לצאת לרגע מהדוחות. אתה מזהה בשנה האחרונה יותר אנשים שמושכים כספים מהפנסיה לפני גיל הפרישה, גם במחיר של תשלום מס של 35%?
"לא הייתי אומר שזו תופעה בסדר גודל משמעותי, אבל אנחנו בהחלט רואים אותה. במפגש שלי עם התופעה הזאת היא נובעת בעיקר מגורמים אופורטוניסטיים, שמכוונים ציבור שפחות בקיא בנושא למקומות לא טובים. אני חושב שזו תופעה לא תקינה. ואני גם חושב שבניגוד לכל מיני פרסומים והצעות לדחות את תחילת החיסכון הפנסיוני לגיל 40, זו טעות פטאלית.
"אצטט משפט שמיוחס לאיינשטיין, שלפיו הריבית דריבית היא הפלא השמיני של העולם: מי שמבין אותה נהנה ממנה, ומי שלא מבין אותה - משלם. הערך של חיסכון לפנסיה מגיל צעיר הוא דרמטי, במיוחד כשתוחלת החיים הולכת ומתארכת. הציבור יצטרך לייצר לעצמו מקורות מחיה לשנים רבות יותר אחרי הפרישה.
"אנחנו רואים את התופעה הזאת בשוליים, אבל היא לא תקינה. בדרך כלל היא מונעת על ידי כל מיני יועצים שיש להם אינטרסים אחרים. אנחנו שומרים על הציבור בהקשר הזה, כדי שלא יעשה את הטעויות האלה.
"גם רשות שוק ההון מודעת לנושא והוציאה הנחיות. כשמישהו מבקש למשוך כספים בצורה כזאת, הוא צריך לשמוע מאיתנו ומהיועץ שלו את כל המשמעויות. אנחנו מתייחסים לאירועים האלה בחרדת קודש, בגלל האחריות הציבורית שלנו".
אתם מנהלים חסכונות של מיליוני ישראלים. האם אתה מזהה שינוי בהתנהגות שלהם בשנה האחרונה? למשל, מעבר למסלולים מסוכנים יותר או דווקא למסלולים סולידיים?
"לא, אני לא מזהה שינוי משמעותי כזה. יש מגוון גדול של מסלולים ואנחנו כל הזמן מוסיפים מוצרים. לפני כחודש יצאנו בשיתוף פעולה עם גולדמן זאקס, שמציע אפשרות נוספת לחוסכים שלנו. אנשים נמצאים בעיקר במסלולים הכלליים, שלדעתי נותנים פיזור נכון ומענה נכון. מי שיש לו העדפה ספציפית יכול לבחור מתוך מגוון המוצרים הקיים.
"הדבר העיקרי שאנחנו רואים בשנים האחרונות הוא הצטברות העושר של הציבור. אתה רואה את זה בהיקף הנכסים שלנו, בכספים הפנויים ובחסכונות שנצברים בידי הציבור. זה מחייב אותנו לתת פתרונות וליווי מתאימים ללקוחות"
יש תחושה שבשנים האחרונות מגדל נהנית משקט ניהולי שלא תמיד אפיין אותה בעבר. עד חשובה תרומת השקט הזה לתוצאות הכספיות?
"היא קריטית. זה לא אירוע של אדם אחד. יש דירקטוריון יציב יותר, שמכוון לעסקים ונותן לנו גיבוי כהנהלה לעבוד. אני נמצא כאן כבר תקופה וגם ההנהלה שנמצאת איתי. זה מרקם שלם, ואני שמח שהוא עובד טוב".
זה גם בעל שליטה שנותן להנהלה לעבוד?
"בוודאי. גם בעל השליטה, אולי לפני הכול".
בעל השליטה בקבוצת מגדל הוא שלמה אליהו, המחזיק בכ-45.5% ממניות החברה וצפוי לקבל כ-240 מיליון שקל מחלוקת הדיבידנד שעליה הוכרז הבוקר.
עוד ב-

מניית מגדל אחזקות עלתה בכ-12% מתחילת השנה, אך איבדה כ-4.2% מתחילת נובמבר. במסחר היום היום (רביעי) לאחר פרסום הדוחות, המניה עולה בכ-6.5%.

הכתבות החמות

תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "שמאי המקרקעין והמשפטן ארז כהן, צילום: Shutterstock, אולפן ice")