רכב
מהפך בביטוחי הרכב: הדגמים שהוזלו ב-27% ואלו שהתייקרו בפתאומיות
הביטוח המקיף צונח, אך הנתונים חושפים שונות קיצונית בין הרכבים. בעוד שחלק מהדגמים רושמים הוזלה דרמטית, אחרים מתייקרים במפתיע. גלו מה קרה לרכב שלכם, ולמה חידוש אוטומטי עולה ביוקר
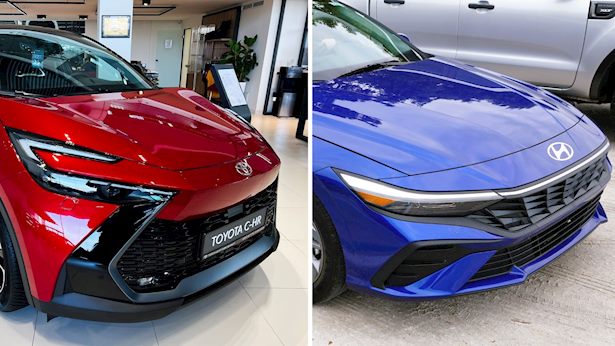
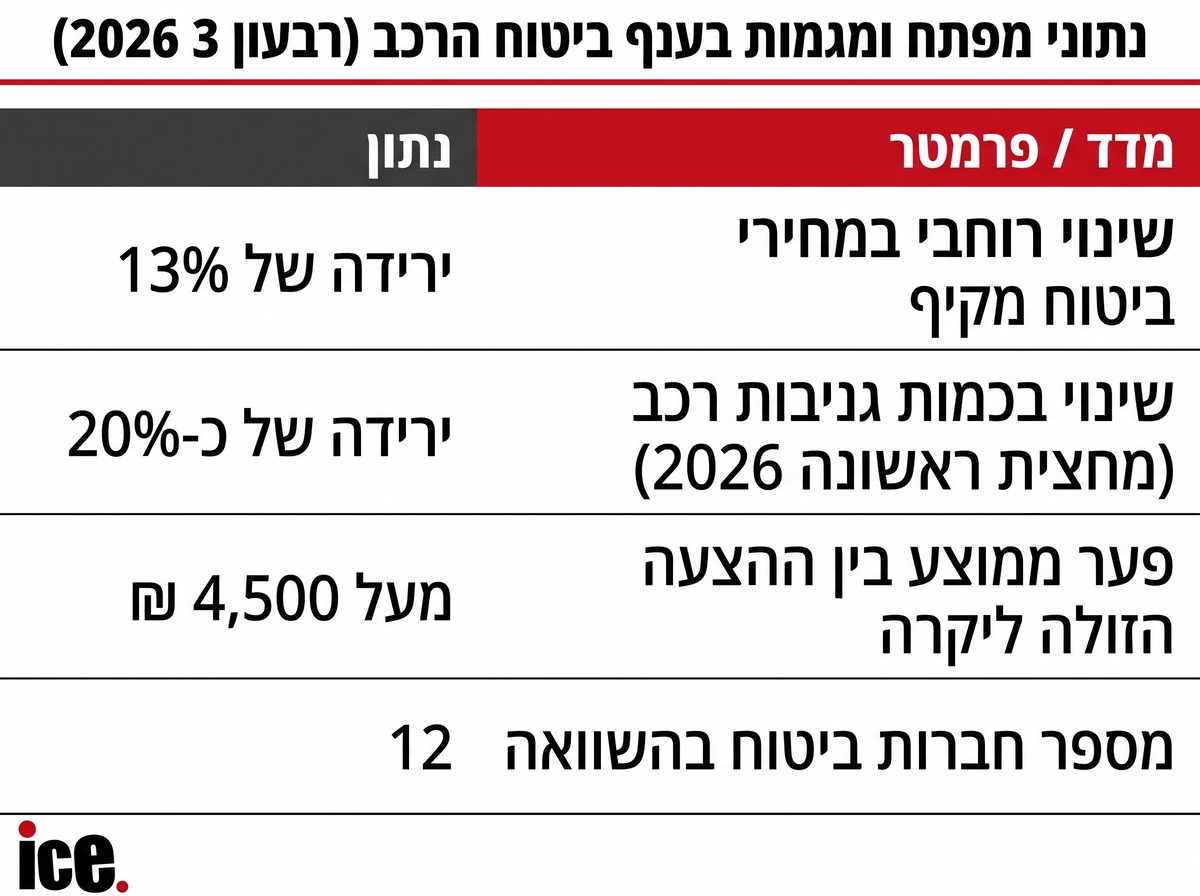
בשנים האחרונות התרגלנו שמחירי ביטוח הרכב יודעים בעיקר לטפס, אך נתוני הרבעון השלישי של 2026 מספקים חדשות מפתיעות במיוחד עבור הנהג הישראלי. לפי מדד וובי לרבעון ה-3, נרשמה ירידה רוחבית של 13% במחירי הביטוח המקיף בהשוואה לתקופה המקבילה אשתקד.
אולם, כשצוללים פנימה אל תוך הנתונים, מתגלה שונות קיצונית בין דגמי הרכב השונים שנעים על כבישי ישראל. בעוד שחלק מבעלי הרכבים חוגגים התרסקות מחירים דרמטית וחותכים את ההוצאות שלהם בעשרות אחוזים, אחרים נאלצים להתמודד עם התייקרויות פתאומיות.
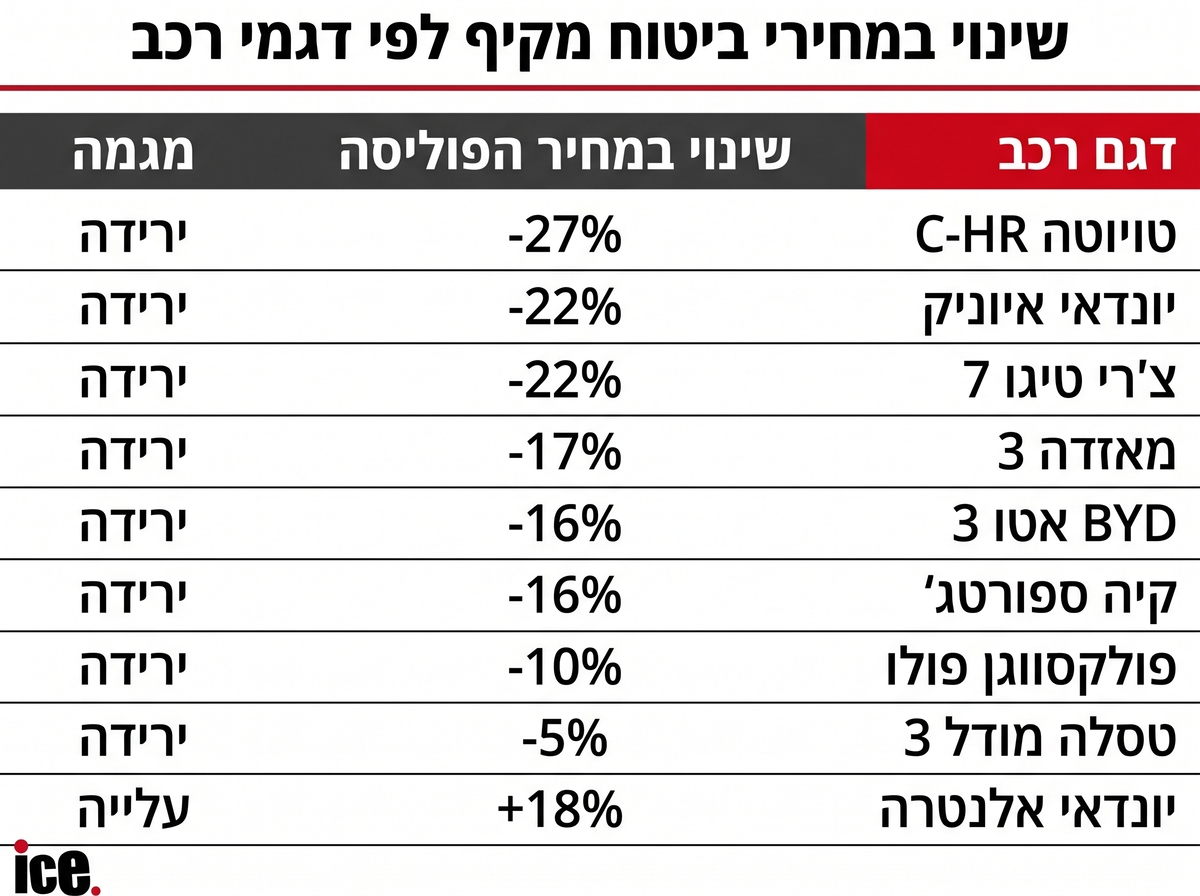
הקבוצה המאושרת ביותר ברבעון האחרון היא ללא ספק הבעלים של טויוטה C-HR, שרכבם הפופולרי רשם את הירידה החדה ביותר במחיר הביטוח, עם צניחה משמעותית של 27%. מדובר בחיסכון פוטנציאלי של מאות ואף אלפי שקלים לכל נהג בעת חידוש הפוליסה. מיד אחריהם ברשימת המרוויחים נמצאים הבעלים של יונדאי איוניק וצ'רי טיגו 7, אשר נהנים גם הם מירידה של 22% בעלות הביטוח המקיף לרכבם.
גם דגמים משפחתיים ורכבי פנאי פופולריים אחרים רושמים הוזלות מרשימות שמשאירות הרבה יותר כסף פנוי בכיס של הצרכן. מאזדה 3 למשל, רושמת הוזלה נאה של 17%. הלהיטים החשמליים ורכבי הפנאי של השוק הישראלי, דוגמת BYD אטו 3 וקיה ספורטג', זכו אף הם לירידה משמעותית של 16% במחיר הפוליסה. דגמים נוספים כמו פולקסווגן פולו וטסלה מודל 3 רשמו ירידות מתונות אך עדיין מורגשות של 10% ו-5% בהתאמה.
מנגד, לא הכל ורוד, ויש מי שדווקא סופג פגיעה ישירה בארנק, בניגוד גמור למגמה הכללית של השוק. לפי המדד, בעלי יונדאי אלנטרה נאלצים להתמודד עם זינוק של 18% בעלויות הביטוח המקיף שלהם. נתון זה מדגיש עד כמה חברות הביטוח השונות, מתמחרות בצורה ספציפית ומדויקת כל דגם ודגם בהתאם לרמת הסיכון הייחודית שלו.
מה בעצם מוביל למגמות האלו?
מומחי Wobi, המשווים בין הצעות של 12 חברות ביטוח מובילות, מסבירים כי הירידה הכללית בשוק נובעת מעצירת העלייה הממושכת במחירי חלקי החילוף, לצד ירידה דרמטית של כ-20% בכמות גניבות הרכב במחצית הראשונה של שנת 2026. כל אלו משפיעים על רמת הסיכון של רכבים ספציפיים ומורידים את העלויות לצרכן, וזאת על אף שעלויות התיקון במוסכים עלו בשל מחסור בטכנאים.
מומחי Wobi, המשווים בין הצעות של 12 חברות ביטוח מובילות, מסבירים כי הירידה הכללית בשוק נובעת מעצירת העלייה הממושכת במחירי חלקי החילוף, לצד ירידה דרמטית של כ-20% בכמות גניבות הרכב במחצית הראשונה של שנת 2026. כל אלו משפיעים על רמת הסיכון של רכבים ספציפיים ומורידים את העלויות לצרכן, וזאת על אף שעלויות התיקון במוסכים עלו בשל מחסור בטכנאים.
עוד ב-

נדב שרייבמן, מנהל מחלקת מחקר ואנליזה ב-Wobi, מסביר כי הירידה הממושכת במחירי המקיף מאפשרת למי שהתלבט בעבר לחזור ולבחון רכישת כיסוי מלא. אך המסר החשוב ביותר שעולה מהנתונים הנוכחיים נוגע לפערי המחירים העצומים בין החברות בשוק. הפער הממוצע בין הצעת הביטוח הזולה ביותר ליקרה ביותר, עבור בדיוק אותו פרופיל נהג, עומד כיום על למעלה מ-4,500 שקלים. המשמעות הצרכנית: נהג שמחדש את הפוליסה שלו באופן אוטומטי מבלי להשוות כראוי בין ההצעות השונות, עלול לשלם אלפי שקלים מיותרים על אותו כיסוי בדיוק.

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה



.jpeg "שמאי המקרקעין והמשפטן ארז כהן, צילום: Shutterstock, אולפן ice")