כסף וצרכנות
500 שקל תוספת בנטו לשכירים: ההצעה הדרמטית של יועץ נתניהו
המועצה הלאומית לכלכלה בראשות פרופ' אבי שמחון מציעה שינוי דרמטי במבנה פנסיית החובה: העובדים לא יחויבו להפריש לפנסיה עד גיל 40, בעוד שהמעסיקים ימשיכו לבצע את ההפרשות במלואן. כמה כסף עשוי להישאר בכל חודש בכיס העובדים, ומה יקרה לחיסכון בגיל הפרישה?

המועצה הלאומית לכלכלה במשרד ראש הממשלה פרסמה היום (שני) מחקר חדש, שבמסגרתו מוצע לשנות את אופן ההפרשה לפנסיית חובה בישראל. לפי ההמלצה, חובת ההפרשה של העובד לפנסיה תבוטל עד גיל 40, כאשר המעסיק ימשיך להפריש עבור העובד כרגיל. העובד עצמו ימשיך להיות מבוטח ולצבור זכויות פנסיוניות לאורך התקופה.
המשמעות המיידית של המהלך, לפי ההערכות שהוצגו סביב ההצעה, היא הגדלה של ההכנסה הפנויה בכ־500 שקל נטו בחודש לעובד עד גיל 40. מדובר בכסף שכיום מנוכה משכר העובד ומועבר לחיסכון הפנסיוני, ואשר לפי ההצעה יישאר בידי העובד. ההפרשות מצד המעסיק, לעומת זאת, יימשכו ללא שינוי.
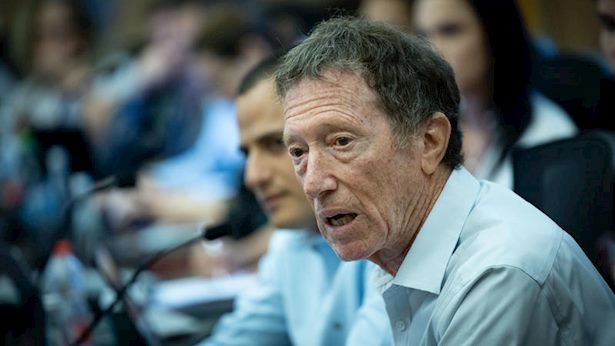 פרופ' אבי שמחון (צילום יונתן סינדל פלאש 90)
ההצעה גובשה במסגרת מחקר של פרופ' אבי שמחון ואברהם זופניק מהמועצה הלאומית לכלכלה, שבחן את התפתחות ההכנסה של פרט מייצג לאורך שנות העבודה, החל מהשנים הראשונות בקריירה ועד לגיל הפרישה. המחקר כולל סימולציות אקטואריות של החיסכון הפנסיוני והקצבה הצפויה, תוך הבחנה בין נשים וגברים ובין חמישוני שכר.
על פי ההצעה, השינוי יהיה ברירת המחדל עבור עובדים עד גיל 40, אך תישמר להם האפשרות לבחור ולהמשיך להפריש לפנסיה מרצונם. מגיל 40, חובת ההפרשה של העובד תחזור למתכונת הקיימת כיום.
הרעיון מבוסס על בחינה של ההכנסה וההוצאות לאורך מחזור החיים. לפי ממצאי המחקר, הקצבה הצפויה בגיל הפרישה גבוהה מההכנסה החודשית נטו של העובד לאורך חלק ניכר משנות עבודתו. עוד עולה כי מרבית העובדים צפויים להגיע לגיל הפרישה עם הכנסה פנסיונית הדומה לשכרם ערב הפרישה ואף גבוהה ממנו.
במועצה הלאומית לכלכלה מסבירים כי ההוצאות המשמעותיות הכרוכות בהקמת משפחה, גידול ילדים ותשלומי משכנתה מרוכזות דווקא בשנות העבודה הראשונות, שבהן השכר עדיין אינו נמצא בשיאו. לפי גישת המחקר, במצב כזה יש מקום לבחון מחדש את החובה להפריש חלק מהשכר לפנסיה דווקא בתקופה שבה ההכנסה הפנויה נמוכה והצרכים של משקי הבית עשויים להיות גבוהים.
השינוי המוצע אינו מבטל את ההפרשות לפנסיה בתקופה הזו. על פי ההצעה, המעסיק ימשיך לבצע את ההפרשות המוטלות עליו, בעוד שהעובד לא יידרש להפריש את חלקו עד גיל 40. בכך, העובד יישאר מבוטח וימשיך לצבור זכויות פנסיוניות, אך חלק מהשכר שהיה מופנה כיום לחיסכון ארוך טווח יישאר בידיו.
המחקר מציג את המהלך כחלק מבחינה רחבה יותר של האיזון בין רמת החיים במהלך שנות העבודה לבין רמת ההכנסה לאחר הפרישה. לפי המועצה, המבנה הקיים מעניק ביטחון משמעותי בגיל הפרישה, אך במקביל מפחית את ההכנסה הפנויה בשנים שבהן משקי הבית מתמודדים עם הוצאות משמעותיות.
עם זאת, לתוספת של כ־500 שקל בנטו יש גם מחיר עתידי: הפסקת ההפרשה של העובד בשנים הללו משמעותה חיסכון פנסיוני נמוך יותר לעומת המצב הקיים. לפי נתוני המחקר שהוצגו, ההכנסה הפנסיונית בגיל הפרישה תהיה נמוכה יותר בתרחיש שבו העובד אינו מפריש את חלקו עד גיל 40.
עוד ב-

במועצה הלאומית לכלכלה מדגישים כי ברירת המחדל המוצעת אינה מונעת מעובד שמעוניין בכך להמשיך ולהפקיד לפנסיה גם לפני גיל 40. ההחלטה הסופית אם לאמץ את השינוי אינה חלק מהמחקר עצמו, אלא תלויה בהמשך בחינת ההצעה ובהליך קבלת ההחלטות בנושא.

הכתבות החמות



תגובות לכתבה(2):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה
-
2.טריק מושחת לבחירות.טרילילי 09/2026/14הגב לתגובה זו0 0נבלות, טריק ממש מושחת לפני הבחירות ולבטח,,שבוע לאחר הבחירות יעלם ויתמסמססגור
-
1.כלכלת בחירות לטפשים שבכת (ל"ת)אריה נץ 09/2026/14הגב לתגובה זו0 0סגור


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")