בארץ
ישראל מוצפת: כמה באמת עולים הנזקים - ומי ישלם לכם על זה?
משקעים חריגים הציפו היום את רחבי הארץ, והם הותירו מאחוריהם פגיעה כלכלית כבדה. לצד הנזק המיידי לרכוש, מתחיל השלב המורכב של אומדן העלויות ומיצוי הזכויות מול חברות הביטוח והרשויות המקומיות | כך תפעלו
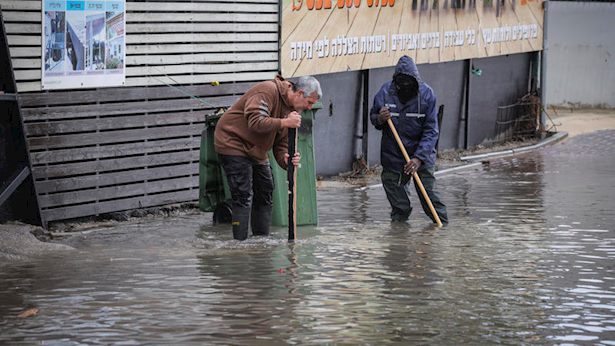
המשקעים החריגים שהציפו את אזור השרון ויישובים נוספים ברחבי הארץ מותירים מאחוריהם לא רק בוץ ומפגעים תשתיתיים, אלא גם פגיעה כלכלית כבדה. לצד הנזק המיידי למבנים, לרכוש ולכלי רכב, מתחיל השלב המורכב של אומדן העלויות ומיצוי הזכויות מול חברות הביטוח והרשויות המקומיות.
אומדן הנזק: כמה עולה לשקם בית או רכב שהוצפו?
העלויות הישירות של נזקי הצפה נחלקות לפי אופי הפגיעה ועומק המים. שאיבת מים וייבוש תת-רצפתי באמצעות יבשנים תעשייתיים - פעולה קריטית למניעת עובש ופגיעה ביציבות התשתית - עולים בין 5,000 ל-25,000 שקל, בהתאם לגודל השטח וחומרת החדירה.
מכשירי חשמל שבאו במגע עם מים, ריהוט עץ, שטיחים ומערכות ישיבה לרוב נהרסים לחלוטין. הנזק הממוצע לתכולת דירת קרקע נע לרוב בין 40,000 ל-150,000 שקל. כמו כן, החלפת משקופים ודלתות פנים שמתנפחות במים, תיקוני טיח וצבע, ושיקום לוחות חשמל שניזוקו מוסיפים עוד 15,000 עד 50,000 שקל.
במקרה של חדירת מים מעל גובה המרכב או לתוך תא הנוסעים ומערכות המחשוב ברכב, מסתיימת לרוב בהכרזה על אובדן להלכה או אובדן גמור (טוטאל-לוס), בעלות של עשרות עד מאות אלפי שקלים לרכב.
מי אמור לשלם על הנזק?
בישראל אין קרן ממשלתית אוטומטית לפיצוי אזרחים על נזקי טבע, למעט במקרים של נזקים חקלאיים או חקיקה ייעודית במצבי אסון לאומי. עיקר נטל הפיצוי מתחלק בין כמה פוליסות ביטוח וגורמים מוניציפליים.
הפוליסה התקנית מכסה נזקי מים שמקורם בהצפה או שיטפון ממקור מים חיצוני, כולל קירות, רצפות, חלונות ואינסטלציה קבועה. יש לשים לב שחברות הביטוח בוחנות בקפידה את נסיבות המקרה, ולעיתים מנסות לטעון לכשלי איטום קודמים כדי לפטור עצמן מתשלום.
ביטוח תכולה לדירה מכסה ציוד אישי, רהיטים ומכשירי חשמל, אך רק במידה שהפוליסה כוללת הרחבה לנזקי טבע והצפות. הערכת הפיצוי תלויה בשומה מסודרת של שמאי. ביטוח מקיף לרכב מכסה נזקי סערה, שיטפון וטביעה במים. לעומת זאת, מי שמחזיק בביטוח צד ג' בלבד אינו זכאי לפיצוי מחברת הביטוח שלו על הנזק שנגרם לרכבו.
הרשות המקומית (עירייה או מועצה) משמשת כתובת לתביעות נזיקין ישירות מצד תושבים ללא ביטוח מתאים, או לצורך כיסוי דמי השתתפות עצמית והפרשי שווי. הפיצוי מצד הרשות תלוי בהוכחת רשלנות מצידה.
תביעת הרשות המקומית בגין רשלנות
הפסיקה בישראל מטילה על עיריות ומועצות מקומיות חובת זהירות בתחזוקת מערכות הניקוז והתשתיות הציבוריות. אם מוכח כי הרשות לא ניקתה קולטנים לפני עונת הגשמים, התעלמה מתלונות על סתימות חוזרות, או פעלה בכשל תכנוני מתמשך, ניתן לחייב אותה בנזיקין.
מנגד, הרשויות מתגוננות כמעט תמיד בטענת "כוח עליון" - אירוע גשם קיצוני וחריג שלא ניתן היה לצפות או להיערך אליו, כמו במקרה של 117 מ"מ בשעה ורבע. עם זאת, בתי המשפט הבהירו בשנים האחרונות כי בעידן של שינויי אקלים, עוצמת הגשם כשלעצמה אינה מעניקה פטור אוטומטי מאחריות, במיוחד אם הרשות לא הוכיחה שביצעה פעולות תחזוקה מונעות כנדרש.
צעדי פעולה קריטיים לנפגעים בשטח
כדי להבטיח את מיצוי הזכויות מול השמאים, המבטחים ובתי המשפט, חשוב לפעול לפי שלבים מוגדרים. ראשית, יש לצלם בווידאו ובתמונות סטילס את כל החדרים והחפצים שניזוקו. מומלץ לצלם בבירור את קו גובה המים על הקירות (סימני הבוץ) ואת מוקדי החדירה של המים לבית.
החוק דורש מבעל הנכס לנקוט צעדים סבירים למניעת החמרת המצב, כמו ניתוק החשמל למניעת קצרים, גריפת מים ופתיחת פתחי ניקוז. חשוב לא לזרוק מכשירים או רהיטים הרוסים לפני בדיקת שמאי; יש להעבירם לאזור יבש לצורך תיעוד ובדיקה.
לאחר מכן, יש לפתוח תביעה ללא דיחוי ולדרוש ביקור שמאי. למבוטח שמורה הזכות למנות שמאי פרטי מטעמו במידה וישנה מחלוקת על גובה השומה של חברת הביטוח. כמו כן, יש לשמור פניות למוקד 106, הודעות רשמיות של המועצה, ודוחות פעולה של כוחות כיבוי, הצלה או משטרה שפעלו בזירה. מסמכים אלה מהווים ראיה חשובה לתנאי השטח בעת האירוע.
במקרה של רכבים מוצפים, אין לנסות להתניע רכב שהוצף, שכן הדבר עלול לגרום לשאיבת מים לתוך המנוע ולהרס מוחלט שלו - מצב שחברות הביטוח עשויות להגדיר כרשלנות של המבוטח. יש לגרור את הרכב ישירות לבדיקת מוסך או שמאי.
ההשלכות הכלכליות הרחבות
אירועי הצפה חמורים משפיעים על שוק הנדל"ן והביטוח זמן רב לאחר נסיגת המים. באזורים שנפגעו שוב ושוב, חברות הביטוח נוטות להעלות את פרמיות הפוליסה, להגדיל את דמי ההשתתפות העצמית לנזקי טבע לאלפי שקלים, ואף לסרב לבטח דירות מרתף וקרקע.
במקביל, נכסים אלה עלולים לספוג ירידת ערך וקשיי סחירות, אלא אם מבוצעים בהם שיפורים הנדסיים מקיפים כגון התקנת משאבות טבולות עם גיבוי חשמלי ושסתומי אל-חוזר בצנרת הניקוז.
כדי להשלים את התמונה המשפטית והכלכלית של נזקי הסערה, יש להוסיף את סוגיית הדירות השכורות, המעסיקה אלפי תושבים: על פי חוק השכירות והשאילה, המשכיר מחויב לתקן כל פגם שמונע מגורים סבירים, ואם הנכס הפך לבלתי ראוי למגורים עקב ההצפה, השוכר עשוי להיות פטור מתשלום שכר דירה לתקופה זו ואף זכאי לבטל את החוזה. בה בעת, שוכרים חייבים לדעת שביטוח המבנה של בעל הבית אינו מכסה את הרהיטים, מוצרי החשמל והציוד האישי שלהם, ונזק זה יכוסה רק באמצעות פוליסת תכולה עצמאית של השוכר, אלא אם יוכח כי ההצפה נגרמה מרשלנות ישירה ומודעת של המשכיר באיטום ותחזוקת הדירה.
במישור יחסי העבודה וההתנהלות השוטפת בשטח, חשוב להבהיר כי עובד שנמנע ממנו להגיע לעבודה עקב חסימות צירים או סגירת מוסדות חינוך אמנם אינו זכאי לשכר אוטומטי, אך המעסיק רשאי ובמקרים רבים נוהג לקזז ימים אלו ממאזן ימי החופשה הצבורים של העובד כדי למנוע פגיעה ישירה בהכנסתו החודשית.
עוד ב-

לבסוף, ברמת הפרקטיקה הכלכלית מול השמאים, טעות נפוצה וקריטית של מבוטחים ובעלי עסקים שספגו הצפות היא השלכה מהירה של רהיטים, מכשירי חשמל או סחורה שהושמדה לפח האשפה; חברות הביטוח עלולות לדחות כליל תביעות על פריטים שנזרקו בטענה להיעדר ראיות, ולכן יש לתעד הכול בווידאו ובסטילס ולהמתין לבדיקה פיזית של שמאי בטרם פינוי הציוד.
דוברות כבאות והצלה

הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה