נדל"ן ותשתיות
רשות המסים: הבניין לא מוכן והסבא נפטר? זה מה שיקרה ליורשים
רשות המסים פרסמה את עמדתה בנוגע לזכאות של יורשי קשישים להטבות מס במתחמי התחדשות עירונית. הנה כל מה שאתם צריכים לדעת

דיירים סרבנים בפרויקטים של התחדשות עירונית הם תופעה מצויה. אבל לחלק מהם יש סיבה טובה: סבא בן 80 שיודע שהפרויקט יהיה מוכן בעוד עשור, מסביר לקבלן שהוא לא יודע אם יחיה עד אז, ולכן הוא מתנגד. הקבלנים מציעים להם חלופה: קחו דירה בפרויקט אחר עכשיו, או שתקבלו פיצוי.
רשות המסים פרסמה היום נייר עמדה מקצועי המבהיר את זכאות יורשי קשישים להטבות מס במתחמי התחדשות עירונית (פינוי-בינוי, תמ"א 38 והתכניות שאושרו מכוחה), במקרה של פטירת הקשיש במהלך הפרויקט. זהו תרחיש סביר והגיוני. קשישים רבים חותמים על הפרויקט בגילאים מבוגרים, 80-90, ונפטרים במהלך התהליך. היורשים צריכים לשלם מס.
במיזמי התחדשות עירונית, על יזם הפרויקט להציע לבעלי דירות קשישים תמורות ייחודיות, אשר אין הוא מחויב בהן כלפי שאר הדיירים, נוסף על האפשרות לקבלת דירת חלופית, כגון שתי דירות קטנות, דירה חלופית קטנה בתוספת תמורה כספית, מעבר לבית אבות בשווי דומה לשווי המהוון של הדירה החלופית וקבלת תשלומי איזון במידת הצורך, או מכירת הדירה החלופית ליזם ורכישת דירה אחרת מחוץ לפרויקט.
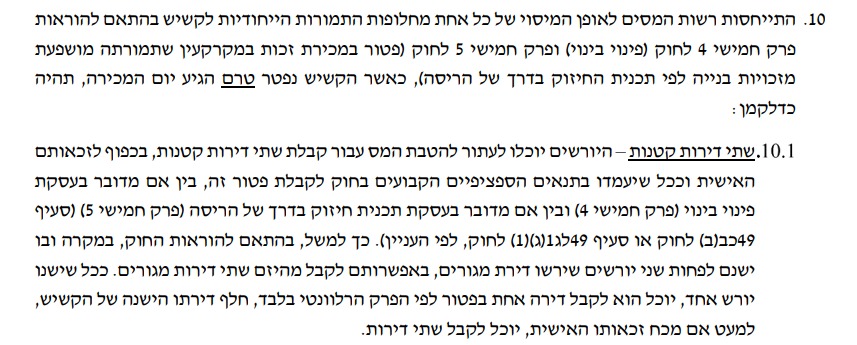
"היורשים יוכלו לעתור להטבת מס". קטע מנייר העמדה החדש
בהתאם, קיימות הטבות מס לתמורות הייחודיות לקשיש, אשר כדי לקבלן יש לעמוד בתנאים ובמועדים הקבועים בהוראות חוק מיסוי מקרקעין. עסקאות התחדשות עירונית מתאפיינות במורכבות רבה ואורכות זמן רב, ולעתים מסתיימות רק שנים רבות לאחר המועד שבו התקשרו בעלי הדירות בעסקה עם היזם. לעתים הולך לעולמו בעל דירה קשיש במהלך חיי הפרויקט.
לעתים, פטירת הקשיש מתרחשת לאחר שהיזם התחייב כלפיו בהסכם להעניק לו את אחת מחלופות התמורות הייחודיות לקשישים, אך טרם הגיע "יום המכירה" - המועד שבו העסקה משתכללת לצורכי מס ויוצאת בגינה שומה. נייר העמדה נועד להבהיר כיצד ימוסו התמורות במצב זה.
ככל שהיורשים והיזם יקבעו לפני הגיע "יום המכירה" מנגנון מוסכם אחר, שיחליף את התמורות שיועדו לקשיש שנפטר, בתמורות אחרות, תוגש הודעה מתוקנת לרשות המסים הכוללת את פרטי היורשים ואת פרטי ההתקשרות המעודכנים.
הזכאות להטבות המס במיזמי התחדשות עירונית נבחנת ב"יום המכירה" לפי זהות הצדדים במועד זה. לכן, אם הקשיש נפטר לפני "יום המכירה", זכאות היורשים להטבות המס תיבחן על פי זכאותם האישית בלבד כמחזיקים ביחידת המגורים, והם לא יהיו זכאים לתמורות הייחודיות לקשיש ולהטבות המס הקבועות בחוק בגינן.
לפיכך, ככל שהיורשים לא קבעו בהסכם המקורי או בהסכם חדש בינם ובין היזם, מנגנון אחר, אופן המיסוי ייקבע לפי זכאותם האישית של היורשים בהתאם לתנאי החוק לקבלת פטורים (כגון קבלת שתי דירות קטנות או דירה בתוספת תשלומי איזון).
עוד ב-

מנגד, ככל שפטירת הקשיש אירעה לאחר שכבר חלף "יום המכירה" (כלומר, לאחר שדווחה המכירה בהתאם להוראות חוק מיסוי מקרקעין), ימשיכו לחול על העסקה הטבות המס והוראות החוק החלות על קשישים. נייר העמדה המלא, שעיקרו הובא כאן, עלה באתר האינטרנט של רשות המסים בישראל.

הכתבות החמות




תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה