השוק
הפד מעלה את הריבית: ההחלטה הדרמטית שיוצרת אפקט דומינו עד ישראל
הפדרל ריזרב משנה כיוון ומעלה את הריבית ל-4.00% לראשונה מאז 2023. כיצד ישפיע הצעד של היו"ר החדש על שוק המניות, האינפלציה המקומית והאם בנק ישראל ייאלץ לשנות מסלול
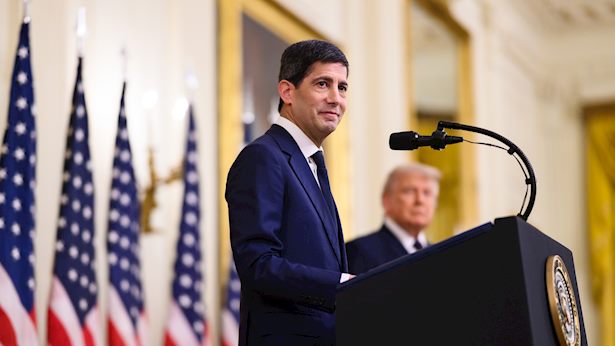
הפדרל ריזרב העלה היום את הריבית בארה"ב ב-0.25 נקודת אחוז, מ-3.75% ל-4.00%, במהלך שמסמן שינוי כיוון במדיניות המוניטרית האמריקאית. מדובר בהעלאה הראשונה מאז יולי 2023, והיא מגיעה לאחר תקופה שבה הריבית בארה"ב נותרה ללא שינוי ואף ירדה קודם לכן. ההחלטה התקבלה פה אחד ומהווה גם את המהלך הראשון של יו"ר הפד החדש, קווין וורש. זאת, למרות התנגדותו הפומבית של נשיא ארה"ב דונלד טראמפ להעלאת הריבית וקריאותיו להפחתת הריבית, על רקע רצונו לעודד את הפעילות הכלכלית ולהוזיל את עלויות האשראי.
העלאת הריבית מגיעה על רקע חששות מחודשים מפני האינפלציה, כאשר מחירי האנרגיה והנפט עלו, לצד נתונים כלכליים שמצביעים על ביקושים שנותרו חזקים. ברקע נמצא גם גל ההשקעות העצום בתשתיות בינה מלאכותית, הכולל מרכזי נתונים, שבבים וצריכת חשמל בהיקפים גדולים.
עבור ישראל, אחת ההשפעות המרכזיות עשויה לעבור דרך שוק המט"ח. כאשר הריבית בארה"ב עולה, התשואה על נכסים דולריים עשויה להפוך אטרקטיבית יותר עבור משקיעים, והדבר עשוי לתמוך בביקוש לדולר. במקרה של התחזקות הדולר מול השקל, מחירי מוצרים ושירותים שמושפעים מהמטבע האמריקאי עלולים להתייקר, ובכך להוסיף לחץ מסוים על האינפלציה בישראל.
המהלך מגיע דווקא לאחר שבנק ישראל הוריד בתחילת החודש את הריבית ב-0.25 נקודת אחוז, לרמה של 3.25%. הבנק ציין כי האינפלציה התמתנה בחודשים האחרונים, וביולי עמדה האינפלציה השנתית על 1.5%, מתחת למרכז יעד האינפלציה. החלטת הריבית הבאה של בנק ישראל צפויה ב-21 באוקטובר.
לכן, העלאת הריבית בארה"ב אינה אומרת שבנק ישראל ימהר לבצע מהלך דומה. הוועדה המוניטרית בישראל בוחנת שורה של גורמים מקומיים, ובהם האינפלציה, הפעילות הכלכלית, שער החליפין, הסיכון הגיאופוליטי והמצב הפיסקלי. עם זאת, שינוי בתוואי הריבית בארה"ב עשוי להפוך לאחד השיקולים שייבחנו בהחלטות העתידיות, במיוחד אם יוביל לשינוי משמעותי בשער השקל או בציפיות האינפלציה.
כאן נכנס לתמונה "אפקט הדומינו" האפשרי. ריבית אמריקאית גבוהה יותר עשויה להשפיע על הדולר, על שוקי האג"ח ועל זרימות ההון בעולם. מדינות נוספות עשויות להידרש להתחשב בפערי הריבית מול ארה"ב כדי למנוע תנודות חדות במטבע המקומי שלהן. בישראל, תרחיש של שקל חלש יותר עשוי להקשות על המשך הורדות הריבית, אם הוא יתורגם ללחצים אינפלציוניים.
גם שוק המניות עשוי להרגיש את השינוי. ריבית גבוהה יותר מגדילה את עלות המימון ומעלה את התשואה האלטרנטיבית על השקעות סולידיות, ולכן היא עשויה להשפיע על תמחור מניות, ובהן גם חברות ישראליות שפעילותן או המסחר במניותיהן קשורים לשוק האמריקאי. מנגד, עוצמת ההשפעה תלויה במידה רבה בציפיות המשקיעים לגבי המשך המדיניות.
עוד ב-

המשמעות המרכזית עבור ישראל היא שהחלטת הפד אינה נשארת בגבולות ארה"ב. דרך הדולר, שוקי האג"ח, זרימות ההון והציפיות לאינפלציה, שינוי במדיניות הבנק המרכזי האמריקאי עשוי לחלחל גם למשק הישראלי. השאלה המרכזית כעת היא לא רק מה עשה הפד בהחלטה הנוכחית, אלא כיצד ייראה תוואי הריבית בהמשך ומה תהיה תגובת השווקים לכך.

הכתבות החמות



תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")