נדל"ן ותשתיות
המשבר בנדל"ן: בדקנו מי מהקבלנים מציע את המבצע האטרקטיבי ביותר
גינדי מציעה לכם לשלם 30% מהחוזה בעוד עשור, אביב מליסרון קוראת לכם להגיע בלי הון עצמי, חג'ג' מוכרת דירה עם הון עצמי של מיליון שקל, ובתל אביב נכנסים לדירה עכשיו ומשלמים בעוד שנתיים. מבצעי הקבלנים שפורסמו בחודשים האחרונים מציעים לכם לרכוש דירה במחירים אטרקטיבים. מה הכי שווה?
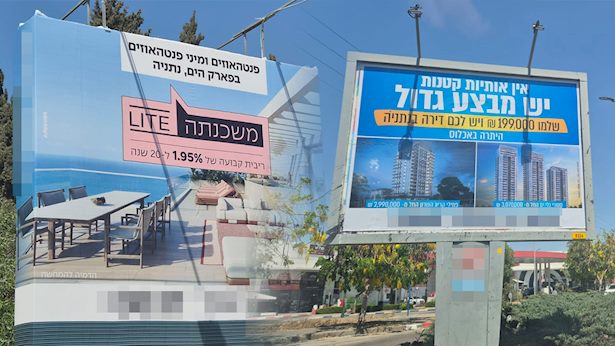
מבצעי הקבלנים מתחילים שוב לתפוס תאוצה. בתוך שלושה ימים יצאו שתיים מחברות הנדל"ן הגדולות במבצעים חריגים: גינדי החזקות מאפשרת לשלם 30% ממחיר הדירה עשר שנים אחרי האכלוס, ואביב מליסרון מציעה לרכוש דירה בלי הון עצמי. במקביל מסבסדים יזמים משכנתאות, מאפשרים להיכנס לדירה ולשלם את רוב הכסף בעוד שנה, ומציעים "250 אלף שקל הנחה".
כשמלאי הדירות הלא מכורות עדיין גבוה, וכשמניות הבנייה ספגו ירידות חדות בספטמבר ובאוקטובר, הקבלנים הגדולים משלמים ריביות של מיליונים וחייבים למכור. במקביל, המגבלות שהטיל המפקח על הבנקים על מבצעי המימון עדיין בתוקף ולכן המבצעים נמשכים. לפי נתוני משרד האוצר שפרסמנו באמצע אוקטובר, באוגוסט כללו כ-30% מעסקאות הקבלנים בשוק החופשי הטבת מימון, לעומת כחמישית בלבד במאי.
המבצע הבולט ביותר הוא של גינדי החזקות. החברה מציעה כ-300 דירות, יתרת המלאי שלה בארבעה פרויקטים במרכז, במתווה תשלום חריג: 20% בחתימה על החוזה, 50% במסירה, ואת 30% הנותרים עשר שנים אחרי שהרוכשים כבר גרים בדירה. הסכום הנדחה אינו נושא ריבית ואינו צמוד למדד, והמבצע כולל גם פטור ממדד תשומות הבנייה.
כמחצית מהדירות נמצאות בגליל ים בהרצליה, שם דירת 5 חדרים מוצעת החל מ-4.2 מיליון שקל. בכפר אז"ר ברמת גן מתחילה דירת 3.5 חדרים ב-2.7 מיליון שקל, ובנווה איילון מתחילה דירת 4 חדרים ב-2.1 מיליון שקל. גם פרויקט רמת אפעל ברמת גן נכלל במבצע.
כמה זה שווה? בדירה של 4.4 מיליון שקל מדובר בדחייה של 1.32 מיליון שקל לעשר שנים. בהנחת ריבית של 5% לשנה, הרוכש חוסך עד כ-660 אלף שקל, כ-15% ממחיר הדירה. בחברה עצמה מעריכים את החיסכון בעלויות המשכנתא בכ-700 אלף שקל. אבל מדובר בחיסכון שנפרס על עשור, ובערכים של היום הוא נמוך יותר. להערכתנו, ההנחה האמיתית קרובה יותר ל-10%, שכן גינדי מקבלת כסף מוקדם יותר וחוסכת אשראי בנקאי יקר. ויש גם סיכון: בעוד עשר שנים הרוכש יצטרך להשלים סכום של מיליון שקל ויותר, ואיש אינו יודע מה יהיו אז הריבית ומחירי הדירות.
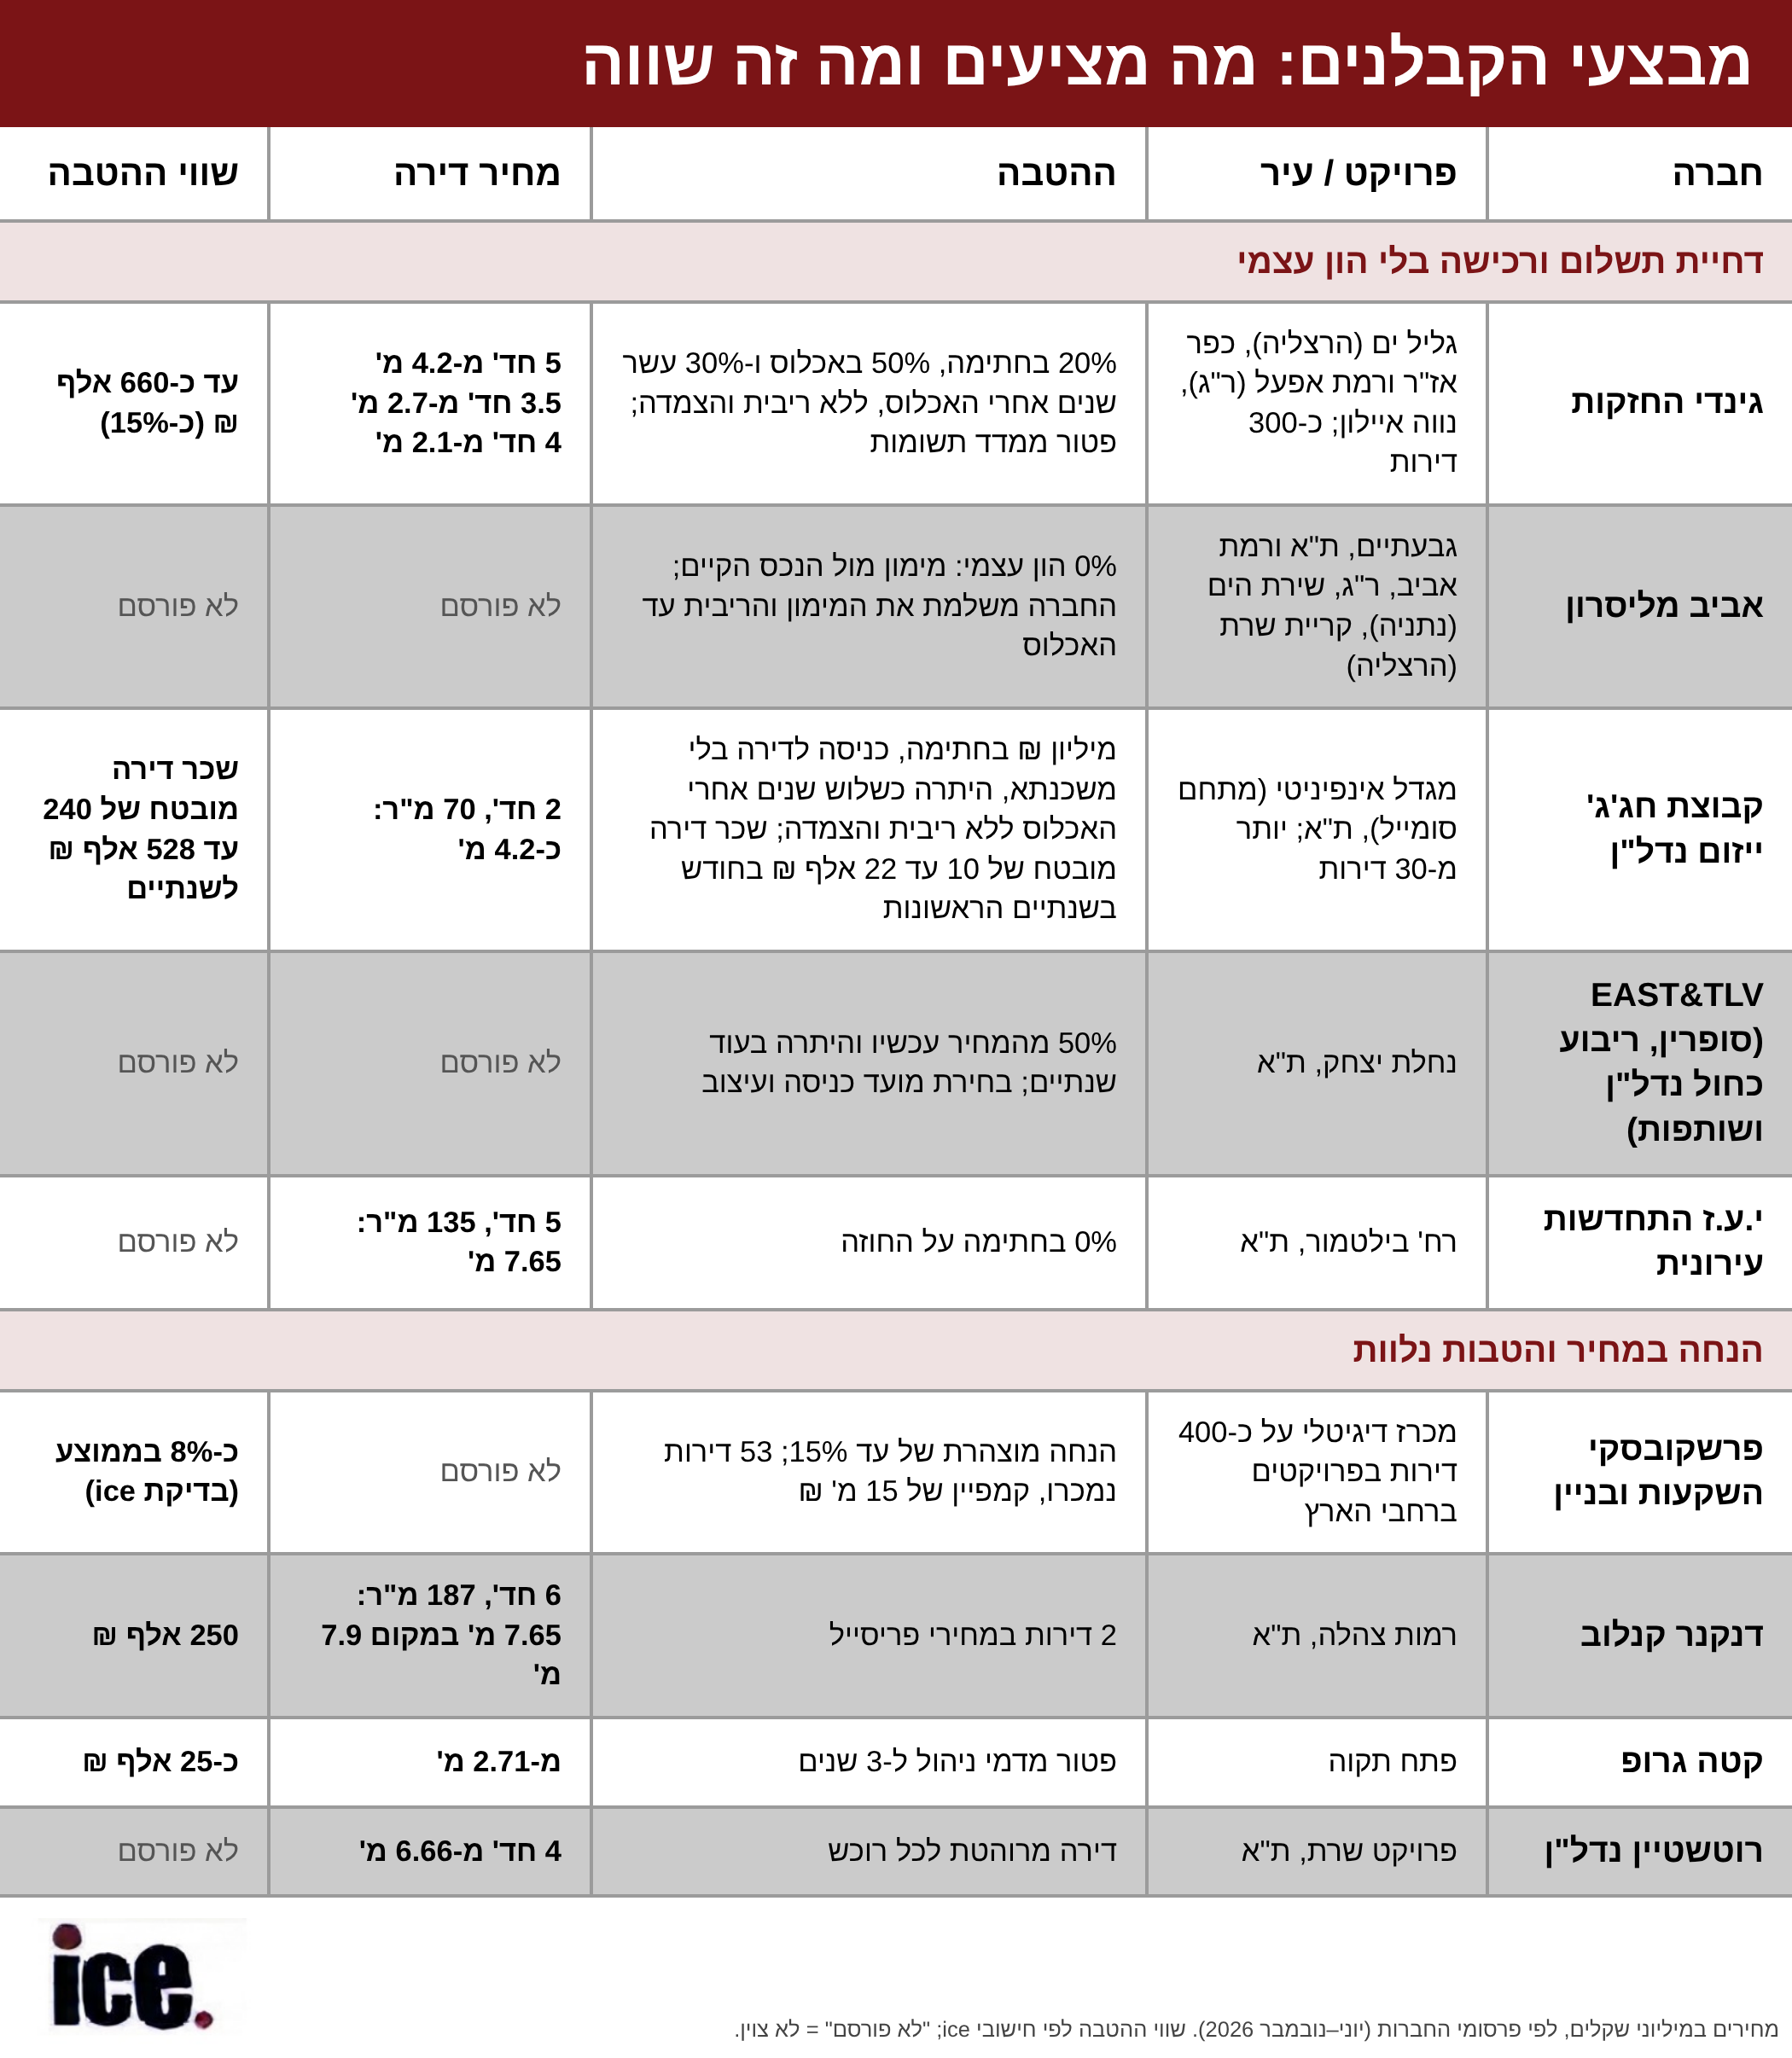
יומיים לפני גינדי יצאה אביב מליסרון במבצע: 0% הון עצמי בכניסה לדירה. בנק ישראל לא מאפשר להעניק מבצע כזה, אז איך עוקפים את התקנות? הרוכשים משתמשים בנכס שכבר בבעלותם כדי לקבל את המימון, החברה משלמת את עלויות המימון והריבית עד האכלוס, ובסוף הדרך ההלוואה נסגרת ממכירת הדירה הקיימת או ממקורות עצמיים. המבצע חל על פרויקטים בגבעתיים, בתל אביב וברמת אביב, ברמת גן, בשירת הים בנתניה ובקריית שרת בהרצליה. למעשה, הנכס הישן מחליף את ה-20% שהרוכש היה צריך להביא מהבית. זו הטבה למשפרי דיור, לא לזוגות צעירים. החברה לא פרסמה מחירים או תקרה, ולכן אפשר להעריך באחוזים בודדים את שווי ההטבה.
בתל אביב מצאנו פרויקט שמציע משכנתא בריבית 1.99% ל-15 שנה, לרוב על הלוואה של מיליון שקל, לעומת ריביות של 4% עד 5% בבנקים. בחישוב מול ריבית בנקאית ממוצעת של 4.46%, ההחזר החודשי יורד מ-7,629 שקל ל-6,430 שקל, והחיסכון בריבית מסתכם בכ-157 אלף שקל לאורך התקופה. מנגד, היזם לא נותן שקל אחד של הנחה במחיר המחירון. במרכז ובשרון מצאנו גם יזמים שמחזיקים דירות מוכנות ריקות, ומציעים להיכנס אליהן עכשיו ולשלם 70% מהמחיר רק בעוד שנה.
מנגד, הניסיון של פרשקובסקי לשבור את השוק לא הצליח. ערכה מכרז דיגיטלי על כ-400 דירות והבטיחה הנחה של כ-10%. היא השקיעה כ-15 מיליון שקל בקמפיין וקיבלה כ-100 אלף כניסות לאתר, אבל מכרה בסופו של דבר 53 דירות בלבד. מבדיקתנו עלה שההנחות בפועל היו נמוכות מהמוצהר, והציבור הצביע ברגליים.
גם שלטי החוצות שמבטיחים "250 אלף שקל הנחה" דורשים בחינה של האותיות הקטנות. הסכום המלא ניתן בעיקר בפנטהאוזים ובדירות היקרות, ובדירה רגילה ההנחה עומדת על כמחצית, בין 3% ל-5%. בפתח תקווה, למשל, מצאנו דירת 4 חדרים בקומה השנייה שמוצעת ב-3.68 מיליון שקל "אחרי הנחה", בעוד ששתי העסקאות האחרונות בפרויקט נסגרו ב-3.53 ו-3.57 מיליון שקל. כלומר, בפועל אין כאן הנחה ממשית.
נזכיר כי קבוצת חג'ג' של צחי ועידו חג'ג' יצאה באוגוסט במבצע על יותר מ-30 דירות במגדל אינפיניטי שבמתחם סומייל, בפינת אבן גבירול וז'בוטינסקי בתל אביב. הרוכשים משלמים מיליון שקל בחתימה ונכנסים לדירה בלי לקחת משכנתא. את יתרת המחיר הם משלמים רק כשלוש שנים אחרי האכלוס, ללא ריבית וללא הצמדה. בנוסף, החברה מתחייבת לשכר דירה מובטח בשנתיים הראשונות: 10 אלף שקל בחודש בדירת 2 חדרים, ועד 22 אלף שקל בחודש בדירת 5 חדרים.
המבצע מכוון בעיקר למשקיעים. החברה מציגה תשואה של 24% עד 52% לשנתיים, אבל החישוב מתייחס רק למיליון השקלים ששולמו בחתימה, לא למחיר המלא של הדירה. המחירים במגדל מתחילים בכ-60 אלף שקל למ"ר, כך שדירת 2 חדרים בשטח 70 מ"ר עולה כ-4.2 מיליון שקל. שכר הדירה המובטח בה, 240 אלף שקל לשנתיים, שווה לכ-5.7% מהמחיר. אליו מצטרפת ההטבה שבדחיית התשלום ללא ריבית והצמדה. הרקע ברור: במחצית הראשונה של השנה נמכרה במגדל דירה אחת בלבד.
עוד מבצע ששווה לשים אליו לב הוא בפרויקט EAST&TLV. זו שותפות של סופרין וריבוע כחול נדל"ן. השותפות מציעה לרוכשים לשלם 50% ממחיר הדירה עכשיו ואת היתרה רק בעוד שנתיים. בנוסף, הרוכשים יכולים לבחור את מסלול התשלום, את עיצוב הדירה ואת מועד הכניסה אליה.
קטה גרופ בחרה בהטבה צנועה יותר: פטור מדמי ניהול לשלוש שנים לרוכשי הדירות שלה בפתח תקווה, שמחיריהן מתחילים ב-2.71 מיליון שקל. לפי נתוני הסביבה, ההטבה שווה כ-25 אלף שקל לדירה. זה נשמע מעט, אבל ליזם העלות מוכפלת במספר הדירות בפרויקט.
עוד ב-

על הנייר, המבצע של גינדי נשמע כאטרקטיבי ביותר, אבל חשוב לציין למקרה שמישהו תהה: לא מדובר בהפסד של הקבלן ולא בהטבה של 15%. ההטבה האמיתית נמצאת במקום אחר: בכסף החי. לקוח שיגיע למשרד המכירות עם הון עצמי ומוכן לשלם את כל הכסף כבר עכשיו, יכול לדרוש הנחה גדולה יותר. השאר יסתפקו במבצעי מימון רגילים שלא באים לידי ביטוי בפגיעה ברווח היזמי.

הכתבות החמות

.jpg "אושר עד, צילום: יוסי אלוני/Flash90")
תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה