מדדים ומחקרים
המחקר שמצא: כמה שווה דולר שהושקע במניות אמריקאיות לפני 100 שנה?
מחקר חדש של CFA Institute, המבוסס על נתוני שוק שנאספו לאורך מאה שנים, מציג את עוצמת הריבית דריבית ומגלה כיצד השקעה של דולר אחד במניות אמריקאיות גדלה לסכום של אלפי דולרים – כאשר הדיבידנדים וההשקעה מחדש שלהם מילאו תפקיד מרכזי

מחקר חדש של CFA Institute, מאת חוקר הפיננסים רוג'ר ג'. איבוטסון, בוחן כיצד נוצר ונצבר עושר בשוקי המניות והאג"ח לאורך תקופות ארוכות. המחקר, שכותרתו "Exponential Wealth: Centuries of Stock and Bond Returns", מתבסס על נתונים היסטוריים ומרחיב את בחינת ביצועי שוקי ההון אל מעבר לתקופות קצרות של מספר שנים או עשורים.
המחקר מנתח את שוקי ההון האמריקאיים בין 1926 ל-2025, ומציג נתונים על תשואות מניות ואג"ח לאורך 100 שנה. לפי הנתונים, התשואה השנתית הממוצעת על מניות אמריקאיות בתקופה זו עמדה על 10.1%, בעוד שהתשואה השנתית הממוצעת על אג"ח ממשלת ארה"ב עמדה על 4.9%.
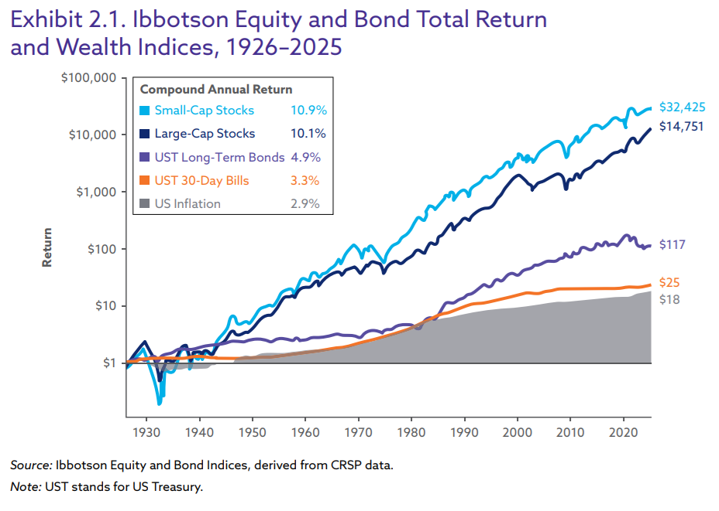
אחד הנתונים הבולטים במחקר ממחיש את ההשפעה המצטברת של ההשקעה לאורך זמן. לפי CFA Institute, 1 דולר שהושקע במניות אמריקאיות גדולות ב-1926 צמח עד 2025 ל-14,751 דולר. השקעה של 1 דולר במניות אמריקאיות קטנות באותה תקופה הייתה גדלה ל-32,425 דולר.
המספרים הללו משקפים את השפעתה של התשואה המצטברת לאורך עשרות שנים, ובפרט את אפקט הריבית דריבית. המחקר מדגיש כי בחינת התשואה הכוללת אינה מסתכמת רק בעליית מחיר המניה, אלא כוללת גם הכנסות מדיבידנדים והשקעה מחדש שלהן לאורך השנים.
במניות הגדולות בארה"ב, בין 1926 ל-2025, כ-97% מהתשואה הכוללת מיוחסים לדיבידנדים ולהשקעתם מחדש, בעוד שעליית מחירי המניות תרמה כ-3% בלבד לתשואה הכוללת בתקופה שנבחנה.
המחקר מצביע גם על כך שמניות לא תמיד השיגו ביצועים טובים יותר מאג"ח. לפי הנתונים ההיסטוריים שנבחנו, היו תקופות ארוכות, במיוחד בתקופות של דפלציה במאה ה-19, שבהן אג"ח הניבו תשואה גבוהה יותר ממניות.
גם בתוך 100 השנים האחרונות נרשמו הבדלים משמעותיים בין התקופות. בעוד שהתשואה על מניות הייתה דומה בשני החצאים של התקופה שנבחנה, ביצועי האג"ח השתנו. לפי המחקר, אג"ח השיגו ביצועים נמוכים יותר עד 1981, ולאחר מכן, על רקע ירידת הריביות, הניבו תשואות טובות יותר.
המחקר מתייחס גם למבנה שוק המניות האמריקאי כיום. לפי הנתונים, 25 המניות הגדולות מהוות כיום כ-50% משווי השוק האמריקאי – שיעור שלא נראה מאז שנות ה-30. המחקר מציין כי כאשר מביאים בחשבון גם את הגידול במספר החברות הנסחרות לאורך השנים, רמת הריכוזיות הנוכחית בולטת אף יותר בהשוואה להיסטוריה ארוכת הטווח.
הפרסום כולל קרוב ל-400 עמודים של נתונים וניתוחים, ומסמן 50 שנה למחקרי SBBI המקוריים של איבוטסון, שהחלו לעקוב אחר תשואות שוקי ההון בארה"ב משנת 1926. במסגרת המחקר החדש מוצגת גם סדרת Ibbotson Equity and Bond Indices, שנועדה להמשיך את מורשת סדרת הנתונים SBBI.
לדברי ערן פלג, CFA, אסטרטג השקעות וחוקר כלכלה פוליטית וחבר הוועד המנהל של CFA Society Israel: "הסתכלות על שוקי ההון לאורך תקופות ארוכות מאפשרת לנו להבין טוב יותר את הקשר בין זמן, סיכון וריבית דריבית ביצירת עושר".
פלג הוסיף כי "נתונים היסטוריים של מאות שנים מציעים פרספקטיבה רחבה ומשמעותית מזו שמתאפשרת באמצעות בחינה של מחזור שוק אחד או שניים". לדבריו, המחקר גם מזכיר כי לצד פוטנציאל התשואה ארוך הטווח, משקיעים נדרשו לאורך ההיסטוריה להתמודד עם משברים, אינפלציה ותנודתיות.
עוד ב-

המחקר בוחן לא רק את 100 השנים האחרונות בשוק האמריקאי, אלא גם נתונים אמריקאיים מלפני 1926 ותשואות של שוקי הון במדינות שונות ובתקופות היסטוריות שונות. מטרתו היא לבחון כיצד תשואה כוללת, השקעה מחדש, אינפלציה, סיכון וריבית דריבית משפיעים על יצירת עושר לאורך תקופות ארוכות.

הכתבות החמות




תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")