השוק
מנכ"ל מנורה ERN: "הישראלים מחפשים להרחיב את היכולת לפרוס תשלומים"
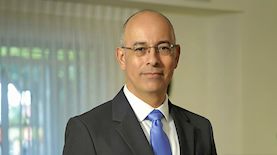
מנורה ERN נכנסת לתחום האשראי הצרכני ותציע הלוואות לכל מטרה למשקי בית ולעסקים קטנים ובינוניים. המנכ"ל שי פרמינגר בשיחה עם ice: "נהיה שחקן מרכזי"

מנורה ERN, זרוע האשראי של מנורה מבטחים, הודיעה בשבוע שעבר על כניסתה לתחום האשראי הצרכני, בו היא מתכוונת להציע הלוואות לכל מטרה למשקי בית ולעסקים קטנים ובינוניים.
מדובר בהרחבת פעילות ופנייה לשוק חדש מבחינת החברה, שעד כה התמקדה במימון בנקודות מכירה. מנורה ERN מנהלת תיק אשראי של כ-2.5 מיליארד שקל ופועלת בכ-16,000 בתי עסק.
בראיון ל-ice שי פרמינגר, מנכ"ל החברה, מסביר את המהלך ומתייחס ליוקר המחיה, התחרות מול הבנקים וחברות האשראי וסיכויי ההצלחה.
מנורה ניסתה לרכוש את ישראכרט, ולא הצליחה. אז זו התוכנית החלופית, כניסה שלכם לאשראי צרכני ישיר?
פרמינגר:" "אני לא רוצה להיות מצוטט שזה בא במקום זה, כי אני לא רוצה לדבר בשם קבוצת מנורה. אני יכול לדבר בשם החברה שאני מנהל אותה. במבחן התוצאה, מנורה לא קנו חברת כרטיסי אשראי שהם בדקו אפשרות לרכוש, הם מחזיקים 100% בבעלות במנורה ERN, לנו יש יכול להתפתח לתחום האשראי הצרכני וברור שאם אנחנו נכנסים זה על דעתם".
אתם מתכוונים להיות שחקן מרכזי בשוק האשראי הצרכני בתוך כשלוש שנים?
"כן, זה תהליך שלוקח זמן. כשגוף כמונו, שהוא לא גוף קטן מבחינת שחקניות האשראי, מקים פעילות חדשה הוא לא עושה זה בשביל פעילות זניחה, אלא כדי שתהיה לו דריסת רגל משמעותית. אנחנו כיום אחד השחקנים המובילים בשוק האשראי, והמטרה היא שנהיה גם אחד משחקני האשראי הצרכני המובילים בישראל, ללקוחות פרטיים ולעסקים קטנים-בינוניים"
מבחינת היקף תיק האשראי הצרכני, לאן אתה מכוון בעוד שלוש שנים?
"לא, אני לא אנקוב במספרים, לא חושב שנכון לעשות את זה".
למה בעצם שצרכן ישראלי יפנה לקחת הלוואה ממנורה ERN ולא נגיד מהבנק, מקס, ישראכרט או כאל?
"שוק האשראי הישראל מאוד גדול, ומשקי הבית והעסקים הקטנים מחפשים גמישות, מחפשים חלופות למסגרת שלהם בבנקים ולמסגרת המוגבלת בכרטיסי אשראי. משוק שהיה פעם רק בשליטת הבנקים, היום זה כבר בנקים פלוס חברות כרטיסי האשראי. מטבע הדברים, יש מעט שחקני אשראי מובילים וגדולים שמצטרפים לחברות כרטיסי אשראי".
יש משהו שתהיו מיוחדים בו? פרמטרים שתהיו מאוד תחרותיים בהם?
"אני מניח שכל אחד מהגופים יש לו הסתכלות קצת שונה - וגם לנו תהיה. אבל, זה בהמשך".
בוא נדבר על יוקר המחיה. אתם רואים איזושהי עלייה בבקשות לפריסת תשלומים, פיגורים וכשלי פירעון אצל הציבור?
"עם ישראל חד משמעית מבין בשנים האחרונות שהוא שצריך לנהל את התזרים שלו ומחפש להרחיב את היכולת שלו לפרוס תשלומים, לא בהכרח באמצעות פריסת התשלומים המוצעת לו על ידי חברות כרטיסי אשראי. כן, אנחנו רואים גידול בנושא הזה".
תציעו הלוואות גם ללקוחות עם דירוג אשראי נמוך, כאלה שהבנקים דחו?
עוד ב-
"אני לא אתייחס לזה כרגע. בגדול, יש כאן מהלך שהוא חלק ממה שקורה ממילא בשוק האשראי: יותר ויותר גופים חוץ בנקאיים נכנסים לתחומים שהיו פעם בשליטת הבנקים בלבד. זה יוצר תחרות מבורכת בשוק האשראי, שמשפרת את מצב הצרכנים".

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")