השוק
מהם הסיכונים המיידיים הבאים לשווקים, בת"א ובוול סטריט?
שני כלכלנים מזהירים כי הקושי בהרכבת ממשלה ובאישור תקציב ל-2027 עלול להכביד על השקל, על שוק האג"ח ועל החברות המקומיות. במקביל, בחירות האמצע בארה"ב עשויות לשנות את מאזן הכוחות בוושינגטון, אך לא בהכרח להרגיע את השווקים
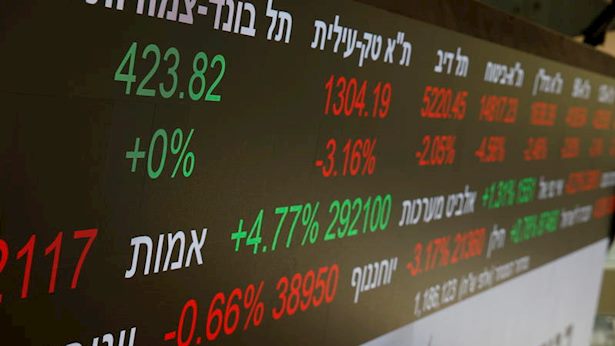
הבחירות לכנסת כבר מאחורינו, אבל עבור המשקיעים בבורסה בתל אביב אי הוודאות עדיין בשיאה. היעדר הכרעה פוליטית ברורה, החשש מקשיים בהרכבת ממשלה והאפשרות ש-2027 תיפתח ללא תקציב מאושר מציבים בפני שוק ההון שורה של אתגרים.
במקביל, המשקיעים ממתינים לבחירות האמצע בארה"ב ביום שלישי, שעשויות לשנות את מאזן הכוחות בקונגרס ולהשפיע על הכיוון של וול סטריט.
רונן מנחם, כלכלן שווקים ראשי בבנק מזרחי טפחות, מעריך כי שני האירועים ימשיכו ללוות את השווקים בשבועות הקרובים. לדבריו, הרכבת הממשלה בישראל צפויה להיות מורכבת ולא ניתן לשלול אפשרות של בחירות חוזרות בישראל בעוד כחצי שנה. בארה"ב, גם אם הבחירות יביאו למהפך פוליטי, הקונגרס החדש יתכנס רק בינואר 2027.
אחת השאלות המרכזיות מבחינת המשקיעים היא מה יקרה לתקציב המדינה. מנחם מזהיר כי פתיחת 2027 עם תקציב המשכי, לצד גידול בהוצאות הביטחון, עלולה לחייב קיצוצים בתקציבים המופנים לענפי המשק ואף העלאות מסים. היעדר מסגרת תקציבית ברורה יקשה גם על קביעת יעדי הגירעון והחוב, דווקא לקראת בחינות נוספות של דירוג האשראי של ישראל.
הסכנה: הריבית תרד, אבל ההלוואות לא יוזלו
קרני מסביר כי פיחות השקל עלול לייקר את היבוא ולהחזיר לחצים אינפלציוניים, ובכך להגביל את יכולתו של בנק ישראל להמשיך להפחית את הריבית. במקביל, צורכי הגיוס של הממשלה ופרמיית הסיכון של ישראל עלולים להמשיך ללחוץ כלפי מעלה על תשואות האג"ח הארוכות.
המשמעות היא שגם אם בנק ישראל יפחית את הריבית, עלויות המימון לטווח ארוך של המדינה ושל החברות לא בהכרח יירדו בהתאם. חברות נדל"ן ועסקים מקומיים התלויים באשראי עלולים להיפגע במיוחד, בשעה שחברות טכנולוגיה ויצואניות ביטחוניות בעלות הכנסות מחו"ל עשויות להפגין עמידות יחסית.
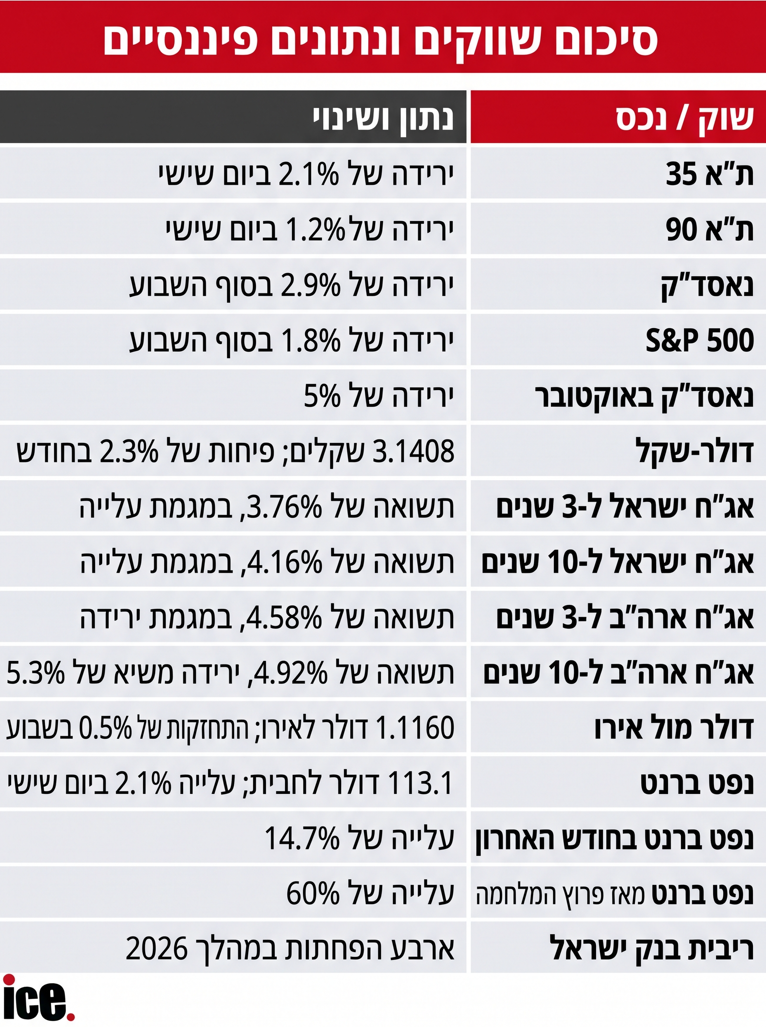
גם מנחם מזהה סימני לחץ בשוק המקומי. ביום שישי ירדו מדדי ת"א 35 ות"א-90 ב-2.1% וב-1.2% בהתאמה, בעוד תשואת האג"ח הממשלתית לעשר שנים עלתה ל-4.16%. במקביל, השקל נחלש מול הדולר, התפתחות שעלולה להקשות על בנק ישראל.
בחירות האמצע: וול סטריט תמצא סיבה להירגע?
בארה"ב, המשקיעים נערכים לאפשרות שהרפובליקנים יאבדו את הרוב באחד מבתי הקונגרס או בשניהם. קרני מסביר כי ממשל מפוצל נתפס לעיתים כגורם מייצב בשווקים, משום שהוא מקשה על ביצוע שינויי מדיניות חדים. אלא שהפעם, לדבריו, התמונה מורכבת יותר.
החוב הפדרלי הגבוה ועלויות מימון הגירעון ממשיכים להטריד את המשקיעים. ממשל מפוצל עשוי אמנם לבלום תוכניות הוצאה חדשות, אך גם להקשות על השגת הסכמות בנוגע לצמצום הגירעון ולמדיניות המסים.
עוד ב-
גורם נוסף שעלול להשפיע על שני השווקים הוא המתיחות במזרח התיכון. מנחם מעלה את האפשרות של עימות נוסף באזור לאחר בחירות האמצע, ומזהיר מפני השלכותיו על המשק הישראלי. קרני מדגיש כי מחירי אנרגיה גבוהים עלולים להמשיך להזין את האינפלציה וללחוץ על תשואות האג"ח בעולם.

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")