נדל"ן ותשתיות
סיפרו לכם שבקרוב לא תוכלו לעמוד בהחזר המשכנתא - אבל זה מה שקרה
נגיד בנק ישראל היה נשמע רגוע מאוד בחודשים האחרונים, על כף שיוקר המחיה עולה ומספר המפגרים במשכנתאות הלך וגדל. והנה, עברו כמה חודשים, האינפלציה התקררה, הריבית ירדה, אנשים החזירו את המשכנתאות שלהם והנתונים מראים שהמצב לא כל כך גרוע. אז מה האמת? | טור שישי
1. כששוחחתי בחודשים האחרונים עם נגיד בנק ישראל, פרופ' אמיר ירון, שאלתי לפחות פעמיים האם הוא לא מוטרד מקצב העלייה המדאיגה, לכאורה לפחות, במספר המפגרים במשכנתאות. גם אם נניח רגע בצד את המספרים המדאיגים, חשבתי לעצמי. יש כאן משפחות שבסוף לא מצליחות לגמור את החודש. ליתר דיוק, את שלושת החודשים האחרונים. המשכנתא חוזרת, החובות גדלים. הם לוקחים הלוואה, ועוד הלוואה. ועוד אחת כדי לכסות את המינוס.
משפחה שלא מצליחה לעמוד בתשלומי המשכנתא יכולה למצוא פתרון בשתי דרכים: או שהיא מצליחה לשלם את החוב באמצעות הגדלת הכנסה, מענק או קרן שהשתחררו פתאום, או עזרה מההורים - או שהיא פשוט לוקחת הלוואה. אם אין לה אפשרות, היא פונה ליועץ משכנתא ומבקשת לפרוס את המשכנתא מחדש, בתנאים נוחים יותר, או במקרה גרוע יותר ללכת לאיחוד הלוואות, או פשוט למכור את הדירה ולעבור לדירה קטנה יותר. סליחה, קטנה הרבה יותר, כי היא צריכה לשלם גם הוצאות חד פעמיות עבור המעבר מנכס לנכס.
עד כאן התמונה הפסימית, ועכשיו לדברי הנגיד. פרופ' ירון לא היה מוטרד אף פעם מהנתונים האלה. הסיבה לכך היא שלמרות שמדובר בדיני נפשות, בסוף זה עניין של מספרים והחישוב הוא קר. מספר המפגרים במשכנתא הוא בסך הכל 0.66% מכלל נוטלי המשכנתאות, הוא אמר. בתקופה ההיא המספר הזה היה בעלייה, הוא לרוב כל הזמן בין 0.7%-0.6% מכלל הלווים בישראל, אבל הוא היה קרוב יותר לרף העליון ולכן זה הדליק נורה אדומה. מה הנגיד ידע? שהאינפלציה בתוך היעד, שהריבית עומדת לרדת, ושיהיה בסדר. והנה, תוך כמה חודשים, לפי נתוני בנק ישראל מאתמול, מספר המפגרים במשכנתא ירד לכ-0.6% וחזר לרף התחתון.
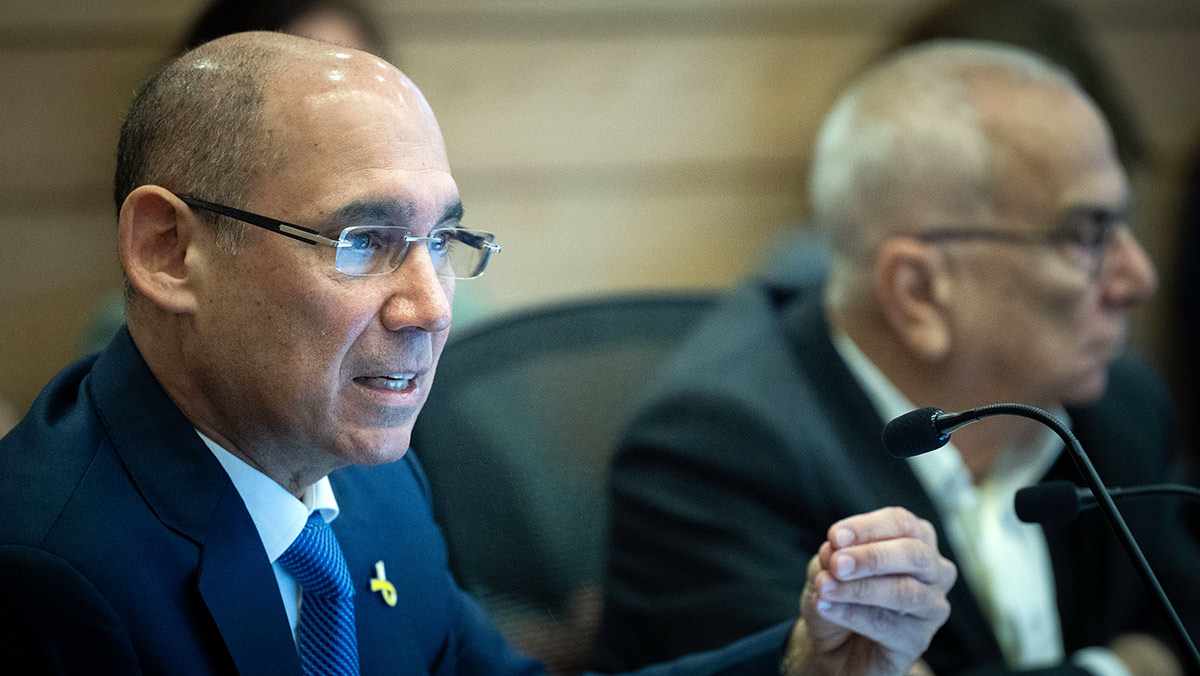
הידיים על ההגה. פרופ' ירון (פלאש 90/ יונתן זינדל)
אז נכון, יוקר המחיה מהדהד, ולפעמים אנחנו לא באמת מאמינים שהאינפלציה בישראל עומדת על 2% בשנה, אבל עד כמה שזה יישמע מפתיע, בסוף - בנק ישראל נמצא עם היד על ההגה. הנתונים הכלכליים של ישראל הם כמעט בלתי נתפסים. מה לא היה כאן מאז 2019? קורונה, בחירות. ועוד ועוד בחירות. הרפורמה המשפטית. ה-7 באוקטובר. מלחמה. סבב ראשון מול איראן. סבב שני. ריבית גבוהה שחנקה את משקי הבית. והנה, מספר המפגרים במשכנתאות יורד, האינפלציה התקררה והריבית מתחילה לרדת.
אז אולי לא הכל כל כך גרוע כפי שסיפרו לנו?
2. כל זה מביא אותנו לנתון שמסתתר מאחורי האינפלציה, מאחורי מדד המחירים לצרכן. זו כנראה ההוצאה הגבוהה ביותר של רוב משקי הבית בישראל - המשכנתא. בעולם נהוג שהחזר המשכנתא לא נחשב כחלק מהאינפלציה. כלומר, כשהיא מזנקת לכם ב-2,000 שקל, ההכנסה הפנויה שלכם קטנה אבל זה לא משפיע על נתוני יוקר המחיה.
מה כן מודדים? את מחירי השכירות. כשאתם משלמים את קרן המשכנתא, אתם לא צורכים מוצר, אלא מקטינים את ההתחייבות ומגדילים את ההון העצמי בנכס. נכסי הון אינם נכללים במדד התצרוכת, בדיוק כפי שרכישת מניות אינה נכללת בו. החלק השני של המשכנתא הוא הריבית, שהיא העלות הפיננסית של ההלוואה, והיא לא המחיר שאתם משלמים על מגורים בנכס. שכירות היא כן.
למה אני מספר לכם את כל זה? מפני שהאינפלציה, למרות שנהוג לחשוב אחרת, היא לא המדד היחיד ליוקר המחיה. כשזוגות רבים לקחו משכנתאות של 2 מיליון שקל בין 2020 לתחילת 2022, הם לא ידעו שהם עומדים להגדיל את ההוצאה בסכום כל כך גבוה. אז נכון, הריבית עכשיו התקררה, אבל חשוב שתדעו: זוג שרצה לרכוש דירה בתחילת העשור היה משלם בין 1,000 ל-2,000 שקל, ובמקרים חריגים אף יותר, עבור המשכנתא. סיפור הריבית הוא זה שסתם את הגולל בפני משפחות רבות שרצו לרכוש דירה. הוא ולא אחר.
עד כמה שזה יישמע מופרך, אנשים בישראל יודעים לרכוש דירה גם תחת טילים, ומשקיעי הנדל"ן מחפשים הזדמנויות דווקא בשעת השין. נתוני המשכנתא הם נתונים שאף אחד לא רואה, חוץ מרוכשי הדירות בעצמם. הנתון היחיד שיכול להעיד מה מצבם הוא מצב החזר המשכנתאות בישראל, ואותו מודדים באמצעות היקף המפגרים במשכנתא ל-90 יום או יותר.
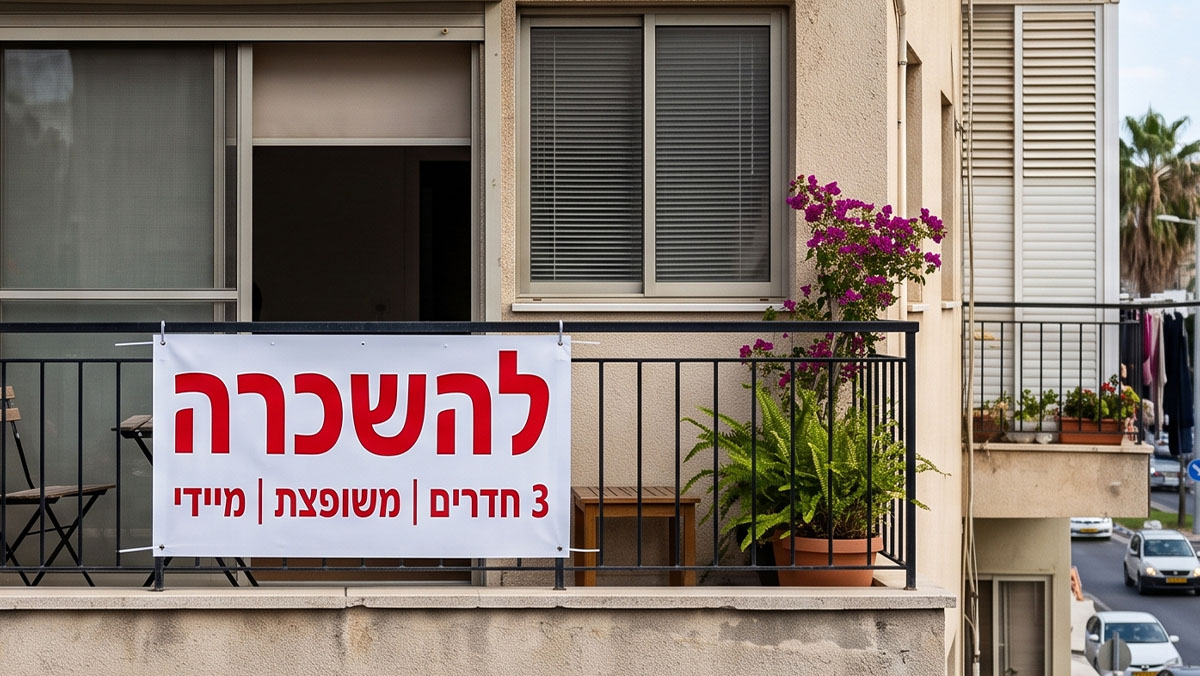
דבר אחד לא לקחתם בחשבון. דירה להשכרה (AI)
לא צריך את כאן גרף לספר את הסיפור שלהן: ככל שהריבית ירדה בחודשים האחרונים, כך גם קטן מספר המפגרים במשכנתא. אבל איך הפחתת ריבית של רבע אחוז משפיעה כל כך, בוודאי תשאלו? היא לא. אבל 5 הפחתות בשנה זה נתון ששווה להתעכב עליו. עבור משפחות רבות, מסתבר, זה בדיוק ההבדל בין אי יכולת לעמוד בנטל, לבין אפשרות להרים את הראש מעט מעל המים. לכן, הנתונים שפורסמו השבוע כל כך מעודדים.
3. וזה מביא אותי לשאלה הבאה שלכם. למה בכלל לרכוש דירה ולא לשכור דירה, כפי שחלק מהפרשנים מנסים להדהד בחודשים האחרונים? ובכן, אין לכך תשובה ברורה. במקרים רבים, יכול להיות ששכירות היא הפתרון הנכון. אבל את האמירות האלה שמעתי גם ב-2018, עת נרשמה ירידה קטנה במחירי הדיור. אני זוכר שאחד מחבריי שאל מי המשוגע שרוכש דירה במיליון וחצי שקל. אחרי 5 שנים של שכירות, הוא רכש את אותה דירה במיליון שקלים יותר. כשמחברים את מחיר השכירות ששילם במהלך התקופה הזו, מקבלים תוצאה הרבה יותר רעה.
זה ממש לא אומר שמחירי הדיור יעלו ב-30% בשנים הקרובות. להפך, יכול מאוד להיות שאנחנו לפני תקופת התייצבות במחירים ועבור הקבלנים והרוכשים עדיף שהעלייה תהיה מדודה יותר, קצת יותר מקצב האינפלציה, 5%-3%, ואילו שוק השכירות עומד לזנק - כפי שטען כאן לאחרונה בכיר מגדל, ארז מגדלי, בראיון.
אז מה שכן יעלה, מתברר, הם דווקא מחירי השכירות. מי שישכור דירה ישלם 5%-4% יותר בשנה, אבל החוזה שלו הוא גם צמוד מדד ולכן, בפועל, הוא ישלם יותר. משום מה, כשאדם רוכש דירה הוא מכניס לתוך החישוב את הריבית שהוא משלם לעומת השכירות נטולת הריבית והדאגות, אבל הוא שוכח להכניס שם אפשרות לעליית ערך וכמובן - שבסוף חלק מהכסף של המשכנתא הולך לקרן וכספי השכירות עוברים למי שחשב שרכישת דירה להשקעה היא הדבר הטוב ביותר שיוכל לעשות עם הכסף שלו.
מי שקרא לכם לא לרכוש דירות ב-2018 הוא בדיוק אותו אחד שאומר לכם שהגענו לתקרת הזכוכית היום. סביר להניח שאם אתם שוכרים הפסדתם, על הנייר ובצירוף דמי השכירות ששילמתם, לפחות מיליון וחצי שקל על דירה ממוצעת.
אז מה עדיף, לשכור או לקנות? יש לכם שבעה ימים לחשוב על זה בתוך האלטרנטיבה היחידה והזמנית לרכישת דירה או לשכירות.
עוד ב-

חג סוכות שמח.

הכתבות החמות
תגובות לכתבה(3):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה
-
3.גם סיפרו שהחמאס וחיזבאללה ניצחו ואיראן משגשגת. אז סיפרומספרי הסיפורים 09/2026/25הגב לתגובה זו1 0נתניהו מבטיח, נתניהו מקיים.סגור
-
2.בסוף רק הבנקים מרוויחיםנתן נתנזון 09/2026/25הגב לתגובה זו0 0צוחקים על כולנוסגור
-
1.טור מהמם :)אורי 09/2026/25הגב לתגובה זו0 0קורא קבוע כל שישי יישר כוחסגור


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")