השוק
בנק ירושלים מצטרף למהפכת ה-AI: הכלי החדש שיסייע ללקוחות
בנק ירושלים משיק את "נועה" - נציגת שירות מבוססת בינה מלאכותית. נציגת ה-AI מצטרפת למערך השירות הטלפונים של הבנק לצד הנציגים האנושיים, ותאפשר ללקוחות לקבל שירות ולבצע פעולות באופן עצמאי. אירנה פורטניק, מנהלת חטיבת משאבים וחדשנות טכנולוגית בבנק ירושלים: "ממשיכים בפיתוח והרחבת היכולות והשירותים שנוכל להציע באמצעות AI ללקוחותינו"
בנק ירושלים, בנק עצמאי שמניותיו נסחרות בבורסה לניירות ערך בתל אביב, מתמחה במתן פתרונות בנקאיים משלימים ללקוחות כל הבנקים. הגוף פיננסי מעמיק את ההתעסקות עם טכנולוגיית הבינה המלאכותית ומשיק את "נועה" - נציגת שירות לקוחות מבוססת AI.
נועה מצטרפת למוקד השירות הטלפוני של הבנק לצד הנציגים האנושיים, כדי להעניק ללקוחות חוויית שירות זמינה, מהירה ויעילה יותר, ולאפשר להם לבצע פעולות באופן עצמאי, בכל שעה ומכל מקום.
צירופה של "נועה" הוא חלק ממהלך שמוביל בנק ירושלים לשילוב טכנולוגיות מתקדמות בפעילות הבנק, ולהתאמת השירות הבנקאי לציפיות הלקוחות בעידן הדיגיטלי. נועה תשתלב במערך השירות הקיים, כך שהלקוחות יוכלו לקבל שירות חדשני ומותאם אישית.
בשלב זה, "נועה" תסייע לשפר את זמינות מערך השירות ואיכות הבקרה של הבנק, ובהמשך יורחבו תחומי הפעילות של המערכת וישולבו שירותים ופעולות נוספות, בהתאם לצורכי הלקוחות ולהמשך פיתוח יכולות הבינה המלאכותית.
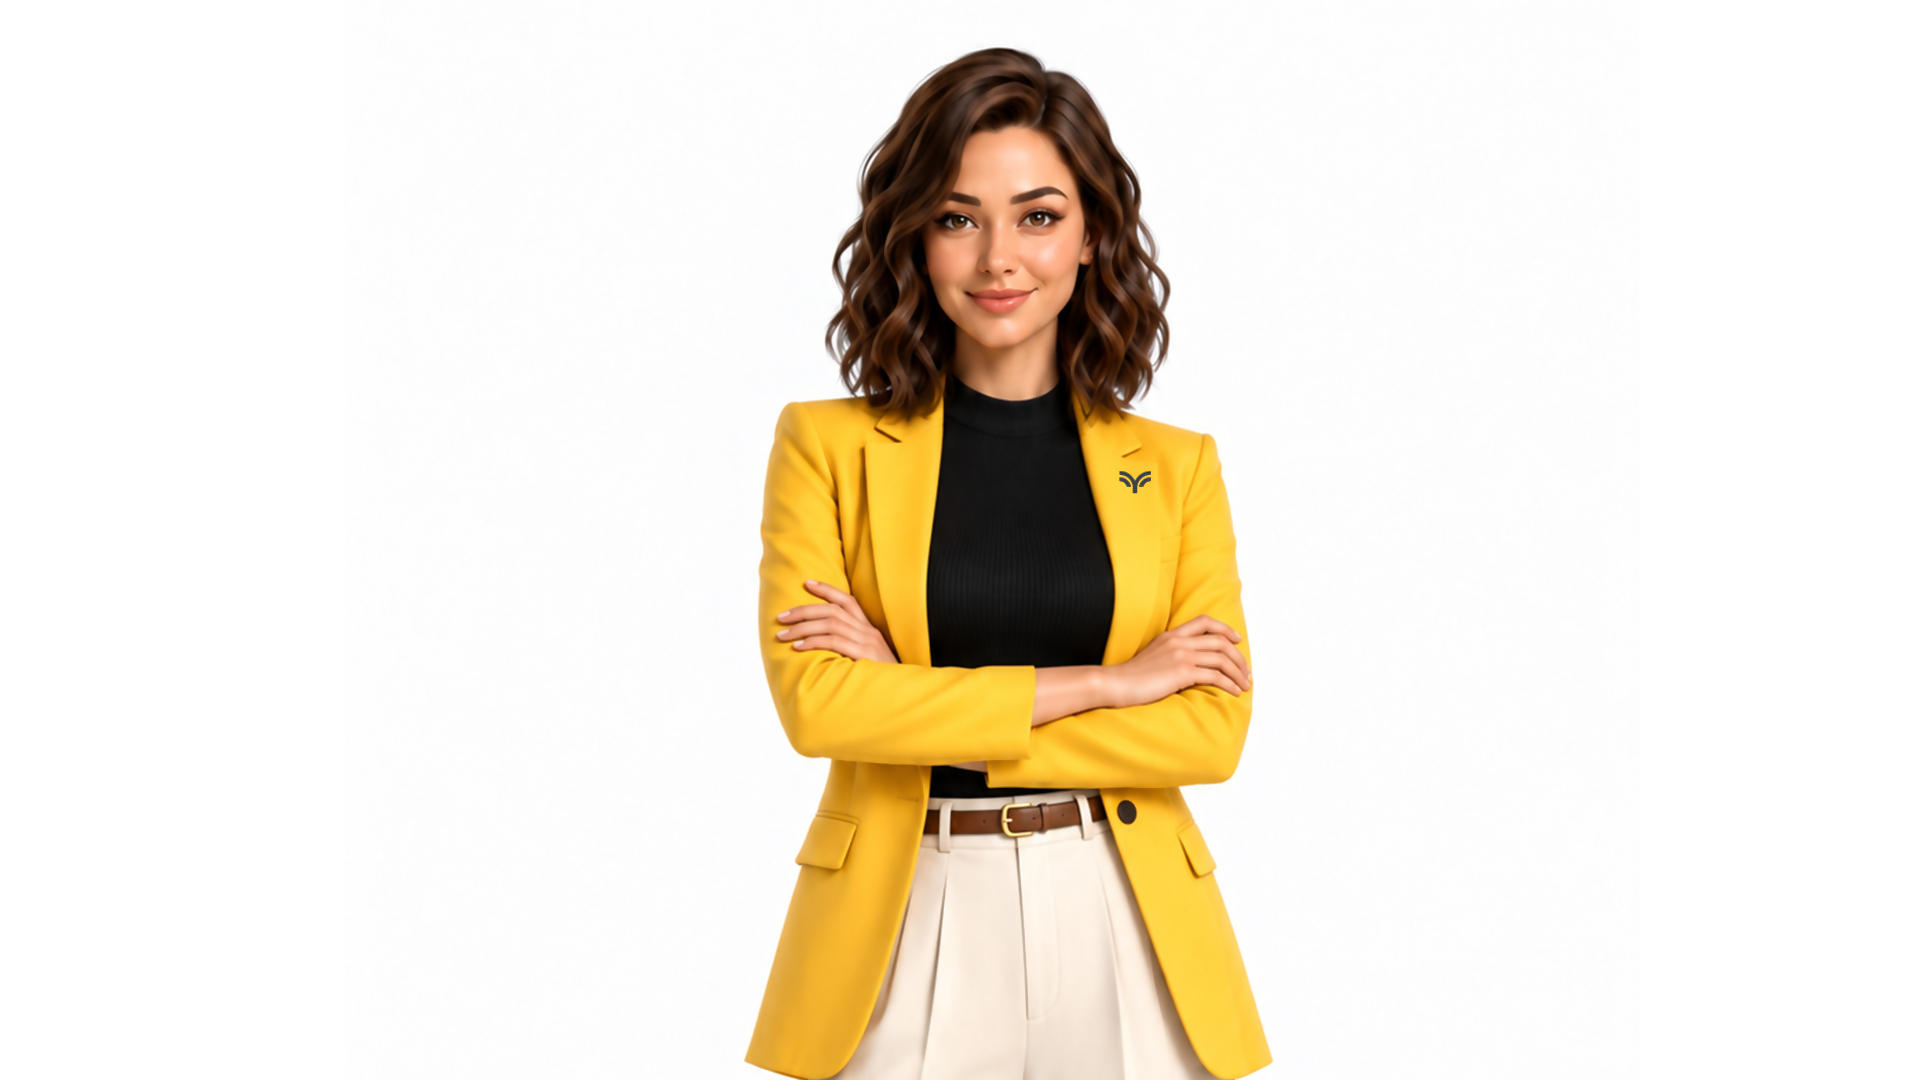
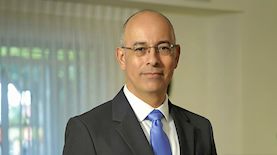
(צילום: בנק ירושלים)
אירנה פורטניק, מנהלת חטיבת משאבים וחדשנות טכנולוגית בבנק ירושלים: "אנחנו רותמים את היכולות של הבינה המלאכותית כדי לאפשר ללקוחות שלנו חווית שירות מצוינת וחדשנית, לצד המשך מתן שירות אישי באמצעות הנציגים האנושיים. במקביל, אנחנו ממשיכים בפיתוח והרחבת היכולות והשירותים שנוכל להציע באמצעות AI ללקוחותינו".
כידוע, בנק ירושלים הוא בנק עצמאי שמניותיו נסחרות בבורסה לניירות ערך בתל אביב. הבנק מתמחה במתן פתרונות בנקאיים משלימים ללקוחות כל הבנקים, וממוקד בתחומי המשכנתאות, האשראי הצרכני, הפיקדונות ומימון בנייה למגורים, עם התמחות ייחודית בליווי פרויקטים ובהתחדשות עירונית.
כזכור, בחודש אוגוסט האחרון פרסם הבנק דוחות כספיים המציגים ירידה ברווח ותשואה להון של כ-12%. כזכור, באותו השבוע המניה צנחה בשלב מסוים בכ-12% בתוך דקות, לא בגלל דוח או אזהרת רווח אלא בגלל גל שמועות לא מאומתות וקשר בין היעדרותה של עובדת הבנק, מלי יהלומי, לבין פעילות חריגה כביכול בכספי הבנק.
הדוחות עצמם סיפרו מה עובר על הבנק תחת המגמה שמשפיעה על המערכת כולה: הריבית היורדת. הרווח הנקי במחצית הראשונה הסתכם בכ-96.4 מיליון שקל, ירידה של כ-13% לעומת המחצית המקבילה, והתשואה להון ירדה לכ-11.8% מ-14.6%. ברבעון השני לבדו הרווח היה כ-45.1 מיליון שקל בלבד, עם תשואה להון של 11.1%.
עוד ב-
הירידה נבעה בעיקר משחיקת פערי הריבית, ומכך שאשתקד נהנה הבנק מהכנסות חד פעמיות ומהתאוששות בהפרשות. בנק ישראל הוריד את הריבית מ-4% בתחילת השנה ל-3.5% ביולי, וצפויות עוד הורדות - וזה מכביד על בנק שנשען בעיקר על הכנסות ריבית. עדיין, מתחת לפני השטח הבנק צומח. בנטרול מכירת תיק הלוואות וסינדיקציה, האשראי לציבור צמח ב-8.2% מתחילת השנה, בהובלת המשכנתאות ומימון הבנייה, תחומי ההתמחות של הבנק.

הכתבות החמות
תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "צחי חגג חגג אירופה, צילום: צילום טל ציקורל, איציק יצחקי, קבוצת חג'ג', shutterstock")