השוק
"המשקיעים הצעירים התרגלו שכל מניה שיורדת תעלה. זה נגמר"
בגיל 28, עם קהילה של 164 אלף עוקבים באינסטגרם ושני כלבים, "וורן" ו"באפט", גיא נתן הוא גורו השקעות בהתהוות. מה הוא חושב על הטלטלה בשווקים, השלכות הניצחון הדמוקרטי ובעיקר על דור המשקיעים החדש? ראיון ל-ice
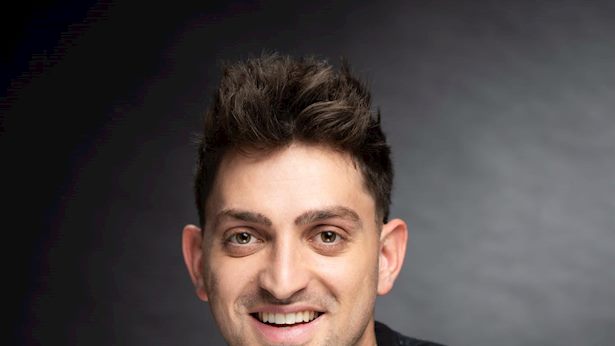
בגיל 28 בלבד גיא נתן הוא גורו השקעות בהתהוות. עם שלוש חברות בבעלותו - קרן גידור, תאגיד ביטוחי ואפלקציית מידע פיננסי - וחשוב מכך, קהילה של 164 אלף עוקבים באינסטגרם, נתן משפיע על החלטות ההשקעה של דור המשקיעים הישראלי הצעיר לא פחות - ככל הנראה, אפילו יותר - מגופי יידע ומדיה ותיקים ומשופעים בעשרות עובדים כמו "כלכליסט", "דה מרקר" ו"גלובס".
הטלטלה הנוכחית בשווקים תופסת אותו עם כמה מסרים חדים לאותם משקיעים צעירים, שכל כל אוהבים אותו. עם שני כלבים, אחד בשם וורן והשני בשם באפט, אתם אולי כבר יכולים לנחש לאן זה הולך. אבל, בואו נתחיל בהתחלה.
איך אתה מנתח את השפעת בחירות האמצע על וול סטריט?
גיא נתן: "בטווח הקצר, ידוע שהדמוקרטים פחות תומכים בהקמת דאטה סנטרים וזה מורגש מאוד על כל מניות הניאו-קלאוד בוול סטריט. הם, הדמוקרטים, רוצים לוודא שהדאטה סנטרים לא מייקרים את חשבון החשמל והמים לתושבים שגרים באזור, הם גם רוצים שיהיה הרבה יותר פיקוח לעובדים. פתאום עולה גם חשיבה שאולי הסובסידיות לתחום האנרגיה ירוקה, שהיו בתקופת הנשיא ביידן, יחזרו יחד עם הרוב המוחץ של הדמוקרטים".
אבל טראמפ עדיין הנשיא.
"נכון, ומדיניות החוץ בארצות הברית לא תשתנה. להערכתי, טראמפ ירצה לדאוג למורשת שלו בשנתיים שנשארו לו. בכל מקרה, יהיה לו מאוד קשה להעביר משהו בענייני פנים, אבל השוק היה באובר שוטינג מיד אחרי הבחירות. פתאום ראינו, לדוגמה, חברה ש-2.3 מיליון משקי בית בטקסס חיים על החשמל שלה יורדת 10%. אין בזה היגיון, אבל ככה האלגו עובד בטווח הקצר".
האכזבה הציבורית מטראמפ אמיתית לגמרי.
"כן, זה ברור. 85% מהתייקרות המחירים שהיתה במדד האחרון בארה"ב באה ממחירי הנפט. טראמפ רצה ליצור מלחמה עם איראן כדי להסיר את האיום על הנפט, אבל נגרר בפועל לשנה פלוס של מלחמה והגיע לבחירות האמצע עם מחירי נפט גבוהים".
האמריקאים מתעניינים רק במחיר הנפט?
"את האמריקני בקצה לא באמת מעניין מדיניות AI כזו או אחרת, או התחרות אל מול סין. מצד שני, אין ספק שארצות הברית מאוד תיפגע אם יתחילו לייצר רגולציה. כבר היום, גם כאשר הרגולציה מאוד מאפשרת בארצות הברית, אנחנו רואים את סין מייצרת פי שניים חשמל מאשר ארצות הברית. בסופו של דבר, אפשר לדבר עד מחר על שבבים, טוקנים ומודלי AI: אם אין חיבור חשמל שקע לתקע, שום דבר לא שווה.
"האמריקאי בקצה מתעניין בכמה עולה הנקניקייה בקוסקו וכמה עולה לו גלון דלק. הוא פחות חושב רציונלי על הדברים האלה, וכאן עולה השאלה אם טראמפ ישלוף עוד איזושהי שפן מהכובע עם איזשהו צו נשיאותי שיאפשר וימשיך להאיץ את מהפכת ה-AI".
לא נשמע הכי מעודד מבחינת השווקים.
"חשוב להזכיר שמדד ה-S&P 500 תמיד עלה ב-50 השנים האחרונות בחצי השנה שבאה אחרי בחירות האמצע בארה"ב, בתקופה שבין נובמבר ליוני. לא הייתה אפילו פעם אחת שהשוק ירד בתקופה הזו, וחשוב להגיד את זה. המדדים האמריקאים כמדדים תמיד עומדים חזק. הם הרבה יותר עמידים מול תנועות השוק, זה הרי היופי של המדד.
"לעומת זאת, מניות ספציפיות - רגולציה לחברה בצמיחה יכולה להרוס אותה. כבר ראינו איך ה-AI גמר את מניות התוכנה, שלא התאוששו עד היום. רגולציה יכולה לעשות אותו דבר ללא מעט מניות בשוק".
המשקיעים מוכנים לזה?
"הרבה מאוד משקיעים צעירים התרגלו בשנים האחרונות להנחה ש'כל מה שיורד עולה ואם לא - הוא לא יעלה עוד שבוע או שבועיים'. צריך להתרגל למציאות חדשה שבה יש מניות שלא יעלו. עדיף לך כמשקיע לקבל את ההחלטה, כואבת ככל שתהיה, למכור את הפוזיציה שלך כדי להשתמש בכסף הזה למען פוזיציות אחרות, ולא להיתקע. מצד שני, חשוב גם לא לקבל החלטה מתוך פאניקה, כי השוק מאוד אלים בתגובה שלו לבחירות. זה העיקר כאן: השוק יהיה יותר סלקטיבי, נראה פחות מגמה אחידה".
היית ממליץ למשקיעים ללכת עכשיו על מכשירים עוקבים-מחקים למדדים המובילים?
"הייתי ממליץ לכל מי שלא באמת מבין בשוק ההון לעומק, שזה לא העיסוק היומיומי שלו, לא לשים יותר מ-5%-10% בתיק ההשקעות שלו במניות בודדות. גם אם הוא מאוד רוצה וגם אם מאוד סקסי. אולי אפשר להחריג מהאמירה הזו את הביג טק, את המניות הגדולות באמת".
למה בעצם? אנבידיה או מיקרוסופט זה בסדר?
"המניות הגדולות האלו מרכיבות את מדד ה-S&P 500, ונעות בקורלציה מתאימה אליו. אבל, גם בהן אנחנו מזהים עכשיו תנודתיות חריגה: מיקרוסופט ואפל יותר יציבות, גוגל יורדת 10% ביום.
"משקיע צעיר ללא ניסיון יכול להיעזר היום בכלי AI שבאמת מגשרים על הפער, אבל אני חושב שנשאר פער של ניסיון ומנטליות, שהרבה מאוד מהמשקיעים לא יודעים איך לגשר עליו. הם נכנסים לאיזושהי מניה מתוך מחשבה שאם היא תרד היא גם תעלה ופתאום רוצים את עצמם איזה 30, 40, 50 60 אחוז למטה. מטא רחוקה כ-80% מהשיא, גם פלנטיר ואנבידיה חטפו מכות.
"המשקיעים הצעירים לא מצליחים לייצר הבחנה בין מניה שתחזור לעלות בקרוב לבין מניה שלא. אני בספק אם מישהו מהם יידע להיכנס לעומק ולקרביים של ההשפעה של ההיא שנבחרה בטקסס והדאטה סנטרס, ולחשב כמה מתוך הפרויקטים של מניית איקס נמצאים בטקסס, כמה נמצאים באוהיו ומי בכלל נבחר באוהיו. אין להם יכולת כזו, אין קשב ואין מספיק זמן. אז למה לא להשקיע במדד? רוצה טיפה יותר סקסיות? שים מדד סקטוריאלי. למשל, בתחום האנרגיה. זה מספיק כרגע".
איך אתה מסביר את התגובות האלימות של השוק, למשל לחתוך את מניית אינטל בכמעט 30% ביום מסחר אחד. מה הולך כאן?
"המשחק שנקרא שוק ההון שוחק עד לפני עשור רק על ידי שחקנים מוסדיים, שביצעו פחות פעולות תוך יומיות. היום, אחרי שנכנסו יותר שחקנים למשחק, כולל שחקנים פחות מנוסים, ההתנהלות שלהם שונה לחלוטין ולפעמים לא רציונלית. נוצר מצב שכל צד מושך לכיוון שלו.
"תוסיף על זה את הבינה המלאכותית, שמזרימה מידע בזמן אמת וגם מנתחת אותו בזמן אמת. תוסיף על זה את כלי האלגו, שנכנסו לכל תיקי נוסטרו שהגופים הגדולים מחזיקים. צריך גם לזכור שעד לא מזמן היית יכול לבצע פעולות תוך-יומיות בשוק ההון האמריקאי רק אם היה לך תיק עם יותר מ-25,000 דולר, אבל טראמפ הסיר את המגבלה הזו. תוסיף לזה אפליקציות מסחר כמו רובין הוד, שנותנות נגישות ויכולת לעשות כסף מכל מקום בעולם, ולקבל החלטה באמצעות כלי AI בשנייה וחצי. והנה, קיבלנו את מה שקורה עכשיו בשווקים".
מה זה אומר מבחינת המשקיעים הצעירים?
"קודם כל, שהמסחר התוך-יומי, המסחר לטווח ממש קצר, יוצא מהישג היד שלהם, כי זה באמת להילחם שם בכלים לא פיירים מול שחקנים מתוחכמים מאוד. דווקא חזרה לפילוסופיית ההשקעה של וורן באפט היא דרך נכונה לצלוח את השוק הזה. אתה רואה את זה, חברות יכולות לפרסם דוח כספי מדהים, אבל השוק יטיס אותם 10% למטה, כי זה הסנטימנט. זה משהו שלא היה קיים בשוק הון עד לפני עשור. זה נכון לשני הכיוונים: המון נכסים גם מתנפחים מהר מאוד מהשווי האמיתי שלהם. יש הייפ".
זה נשמע כמו עולם שדי מפחיד לסחור בו בלי יידע. ועדיין, המספרים של המסחר העצמאי, גם בישראל, עולים כל הזמן בקצב מהיר.
"טבע האדם לא השתנה, גם לא הרצון לעשות כסף מהיר. פסיכולוגיות המשקיעים, אפקט העושר, הפחד להפסיד משהו - כל הדברים האלה לא סתם נכתבו לפני עשרות שנים בשוק ההון, ונכונים גם היום. רק הסיפור משתנה:פעם זה הדוט. קום, פעם זה הסאב-פריים, פעם זה בינה מלאכותית. ולא שאני חושב שיש פה איזושהי בועה שמתפוצצת".
אז מה כן?
"במהפכת ה-AI אנחנו רואים שנכנסים הרבה מאוד משקיעים צעירים. וכאשר יש יותר שחקנים במשחק, זה הרבה יותר מאתגר. שורדים המשקיעים שהבינו שהם לא צריכים להילחם בשוק, שמקבלים על עצמם שאם הם בחרו להשקיע במניות טכנולוגיה, הם יחוו רכבת הרים אקסטרימית בטווח זמן הקצר".
איך אתה מסביר את המעבר מעליות חדות ביום אחרי הבחירות לירידות חדות ביום שאחריו?
"מה שראינו השבוע בשווקים הפיננסיים בארצות הברית זה הרבה מעבר לעוד יום של עליות וירידות במניות. אנחנו נמצאים בנקודה שבה המשקיעים מתחילים לשאול שאלה אסטרטגית שעשויה לשנות את מפת ההשקעות לשנים הקרובות: האם מהפכת הבינה המלאכותית תמשיך להתקדם באותו קצב מסחרר, או שאנחנו עומדים בפני תקופה של האטה, רגולציה ובחינה מחודשת של ההשקעות האדירות שבוצעו בשנים האחרונות? התוצאות של בחירות האמצע בארצות הברית וההתחזקות של הדמוקרטים מוסיפות ממד פוליטי משמעותי לחשש הזה, אבל חשוב להבין שהסיפור התחיל עוד קודם".
מתי?
"במשך השנים האחרונות, ביתר שאת תחת ממשל טראמפ, התפיסה האסטרטגית הייתה שארצות הברית נמצאת במרוץ היסטורי מול סין על השליטה במהפיכת הבינה המלאכותית. מבחינת טראמפ, לא מדובר בעוד תעשייה שצומחת, אלא במהפכה שעשויה להיות משמעותית לא פחות ממהפכת האינטרנט ואולי אפילו מהמהפכה התעשייתית.
"בראייה הזאת, מי שישלוט בתשתיות המחשוב, במרכזי הנתונים, בשבבים ובמודלים המתקדמים ביותר, יחזיק ביתרון כלכלי, טכנולוגי וביטחוני לעשרות השנים הבאות. הממשל נתן עדיפות לפיתוח מואץ, הקלות רגולטוריות והרחבת תשתיות, גם במחיר של לחצים בטווח הקצר על רשת החשמל, משאבי המים, מחירי האנרגיה והצרכן האמריקאי.
"ההיגיון היה פשוט: עדיף להתמודד היום עם מחירים גבוהים יותר ועם עומס על התשתיות מאשר לגלות בעוד 20-30 שנה שסין הפכה למעצמה הטכנולוגית המובילה בעולם. התפיסה הזאת אפשרה לחברות הטכנולוגיה להיכנס למרוץ השקעות הון חסר תקדים, כאשר מאות מיליארדי דולרים זרמו להקמת דאטה סנטרים, רכישת שבבים, תשתיות חשמל, מערכות קירור, ציוד תקשורת ופתרונות מחשוב. הכסף הזה לא נשאר רק אצל ענקיות הטכנולוגיה, אלא חלחל לאורך שרשרת ערך שלמה: מיצרניות השבבים, דרך חברות הזיכרון והשרתים, ועד לחברות האנרגיה, התשתיות ומפעילות מרכזי הנתונים. זה היה אחד ממנועי הצמיחה המרכזיים של וול סטריט בשנים האחרונות".
אז מה השתנה?
"בשבועיים־שלושה האחרונים אנחנו רואים שינוי משמעותי בסנטימנט של המשקיעים, שינוי שהתחיל עוד לפני תוצאות הבחירות. וול סטריט מתחילה לשאול האם היקף השקעות ההון עדיין מוצדק ביחס לתשואה הכלכלית שהחברות מצליחות לייצר ממנו. במילים פשוטות, המשקיעים אומרים לענקיות הטכנולוגיה: השקעתן מאות מיליארדי דולרים בתשתיות, אבל מתי נראה את ההחזר על ההשקעה? האם נכון להמשיך להזרים עוד ועוד כסף לפני שממצים את התשתיות שכבר הוקמו?
"מצד אחד, יש היגיון בדרישה הזאת, משום שבסופו של דבר כל השקעה צריכה להצדיק את עצמה מבחינה כלכלית. מצד שני, אנחנו נמצאים בעיצומה של מהפכה טכנולוגית שבה החברות חוששות שמי שיעצור להשקיע היום יאבד את היתרון התחרותי מחר.
"כאן נכנס לתמונה הגורם הפוליטי: ההתחזקות של הדמוקרטים מעלה את החשש שהמרוץ ייתקל במגבלות נוספות. הדמוקרטים נוטים לתת משקל גדול יותר להגנת הצרכן, זכויות עובדים, השפעות סביבתיות, פיקוח על חברות גדולות ולמחירי האנרגיה שמשלמים משקי הבית והעסקים הקטנים. מבחינתם, לא בהכרח הגיוני שתושב בטקסס, חקלאי או בעל עסק קטן ישלמו חשבון חשמל גבוה יותר רק משום שחברת טכנולוגיה רוצה להקים שם עוד מרכז נתונים עצום".
אז המשקיעים מגיבים לזה?
"כן, הם מתחילים לתמחר אפשרות של רגולציה מחמירה יותר, מגבלות על צריכת אנרגיה ומים, דרישות סביבתיות, עיכובים באישורים ועלויות תפעול גבוהות יותר. חשוב להדגיש שהתחזקות הדמוקרטים בקונגרס אינה אומרת שכל החוקים האלה ייכנסו לתוקף מחר בבוקר, וגם לא מעניקה להם שליטה אוטומטית במדיניות הממשל, אבל בשוק ההון לא מחכים בהכרח שהרגולציה תתממש כדי להתחיל לתמחר את הסיכון".
איך זה משפיע על השוק?
"נוצר מצב שנראה לכאורה אבסורדי: מדדי המניות יכולים לעלות, ענקיות הטכנולוגיה יכולות ליהנות מביקושים ובאותו זמן חברות שנמצאות עמוק בתוך שרשרת הערך של הבינה המלאכותית יכולות להמשיך להתרסק.
"למה? משום שהשוק מתחיל להבחין בין החברות שעשויות להרוויח מהשימוש בבינה מלאכותית לבין החברות שזקוקות להמשך השקעות עתק כדי להצדיק את השווי שלהן. חברות כמו מיקרון, דל וסנדיסק, החשופות לתשתיות הבינה המלאכותית, עלולות לסבול מחשש להאטה בקצב ההשקעות, גם אם התוצאות הכספיות הנוכחיות שלהן טובות.
"כמובן, לא כל החברות האלה פועלות באותו מודל עסקי או חשופות לאותו סיכון: יש הבדל עצום בין יצרנית שבבים רווחית לבין מפעילת דאטה סנטר שנדרשת לגייס מיליארדי דולרים, כדי להשלים את הפרויקטים שלה. ככל שחברה תלויה יותר במימון חיצוני בהקמת תשתיות עתידיות, בחוזים שטרם הבשילו להכנסות ובציפיות לצמיחה בעוד מספר שנים, כך היא עלולה להיות רגישה יותר לשינוי בסנטימנט. בנוסף, חברות בעלות שווי שוק קטן יותר ונזילות נמוכה יותר עשויות לחוות תנודות חדות במיוחד כאשר משקיעים מוסדיים מצמצמים חשיפה".
איך כל זה אמור להתבטא בתיק ההשקעות?
"אם המגמה הנוכחית תימשך, ייתכן שנראה מעבר משמעותי של כספים מחברות שמתומחרות בעיקר על בסיס צמיחה עתידית לחברות רווחיות, יציבות, בעלות תזרים מזומנים חזק ופחות תלויות בהמשך התרחבות אגרסיבית של תשתיות AI. במקרה כזה, משקיעים שמרוכזים כמעט לחלוטין בשרשרת הערך של הבינה המלאכותית יצטרכו לבחון ברצינות את רמת הריכוזיות והסיכון בתיקים שלהם.
"אבל, קיים גם תרחיש אחר לחלוטין: אם הביקושים למחשוב ימשיכו לצמוח בקצב גבוה, אם ההשקעות בתשתיות יתחילו להניב תשואות משמעותיות ואם החששות הרגולטוריים יתבררו כמוגזמים, ייתכן שהירידות שאנחנו רואים היום יתבררו בדיעבד כהזדמנות יוצאת דופן לרכוש חברות איכותיות במחירים נמוכים משמעותית מאלה שהשוק היה מוכן לשלם עליהן רק לפני כמה שבועות".
איפה אתה נמצא על הסקאלה?
"אני עדיין שורי מאוד על מהפכת הבינה המלאכותית, ומאמין שאנחנו נמצאים רק בתחילתו של שינוי טכנולוגי עמוק שישפיע על הכלכלה העולמית בעשורים הקרובים. אבל, האמונה שלי במהפכה לא יכולה לגרום לי להתעלם מהמציאות. אם תתפתח רגולציה אמיתית שתפגע בקצב הקמת התשתיות, אם החברות יתחילו לצמצם השקעות או אם השוק ימשיך להעניק מכפילים נמוכים יותר לחברות שתלויות בצמיחה עתידית, אני חייב להביא את הדברים האלה בחשבון, גם אם התזה ארוכת הטווח שלי לא השתנתה. להיות שורי על תעשייה לא אומר שכל מניה בתעשייה היא השקעה טובה בכל מחיר ובכל נקודת זמן".
איך בכל זאת יודעים?
"בחצי השנה הקרובה נקבל תמונה ברורה יותר לגבי הכיוון שאליו הולכים השווקים, בעיקר דרך הדוחות הכספיים, תחזיות ההשקעה של ענקיות הטכנולוגיה, קצב ההזמנות של תשתיות המחשוב והצעדים הרגולטוריים שיינקטו בפועל. עד אז, אין תשובה אחת נכונה שמתאימה לכל המשקיעים.
"בכל מקרה, אסטרטגיית השקעה לא אמורה להשתנות בכל פעם שהמסך מחליף צבע. בסופו של דבר, המשקיעים שיצליחו לעבור את התקופה הזאת בצורה הטובה ביותר לא יהיו בהכרח אלה שיצליחו לנחש מה יקרה מחר בבוקר, אלא אלה שיבינו באיזה תרחיש הם מאמינים, כמה סיכון הם מסוגלים לספוג ומה הם יעשו אם יתברר שהמציאות מתפתחת אחרת מכפי שציפו".

הכתבות החמות




תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה



.jpeg "שמאי המקרקעין והמשפטן ארז כהן, צילום: Shutterstock, אולפן ice")