השוק
הציבור מאמין שהריבית תרד - משקל הפריים במשכנתאות מזנק פי 4.5
ניתוח נתוני המשכנתאות מראה שהציבור ממשיך להאמין בכלכלה הישראלית: כשהוא לוקח ריבית פריים, הוא זו גם הבעת אמון במערכת. מצד שני - הוא לא מאמין בריבית צמודה, וזה אומר שהוא מאמין שהמחירים יעלו. מה המסקנה הפשוטה?
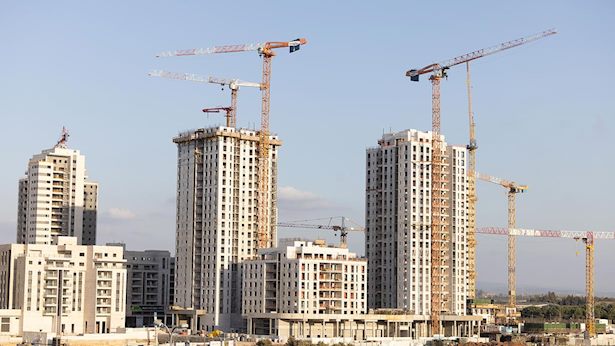
ניתוח נתוני המשכנתאות של בנק ישראל מראה שהציבור עדיין קונה דירות. נכון, הקצב נמוך יותר, המשכנתאות כבר לא זולות כמו פעם ובכל זאת - היינו מצפים שהאטה בשוק תוביל לירידה גם ביחס לשנים עברו.
יש כמה סיבות להתפרצות בשוק המשכנתאות, שהובילה לנטילת הלוואות בהיקף של קרוב ל-9.3 מיליארד שקל. הראשונה היא המחזורים. הירידה בשיעור הריבית הובילה אנשים רבים להחלטה שהדבר הכי נכון בעת הזו הוא מחזור משכנתא. הם מסלקים משכנתא שנטלו בריבית של 5.5% ולוקחים משכנתא בריבית של 4.5%. המסלול הזה יותר משתלם, אף שפעמים רבות הבנק גובה מהם "פיצוי" על ההפרש הזה.
הסיבה השנייה היא עסקאות עבר. הציבור רכש הרבה דירות קבלן ב-2024, טרם נכנסה לתוקף ההוראה של הפיקוח על הבנקים בעניין צמצום הטבות המימון. הוא הרגיש בטוח יותר לקנות דירה, אבל היום, כשיש הגבלה - הציבור קונה פחות. מבצעי המימון היו כאן כל הזמן, אבל מה שהשתנה זה השיווק שלהם - פעם היית מקבל פרטים על הטבת מימון לפני סגירת החוזה, והיום הקבלנים תולים שלטים באיילון. העטיפה השתנתה, אבל אפשר להבין גם למה: זה קורה בגלל שהאווירה בשוק השתנתה. גם יוקר המחיה משפיע.
בעניין המשכנתאות, רוב הציבור מאמין שהריבית תמשיך לרדת ואפשר לראות את זה בשינוי התמהיל - ממסלול של ריבית משתנה לא צמודה למסלול של ריבית פריים. משקל מסלול הפריים המשיך לטפס מ-26% ל-28%. סך המסלולים צמודי המדד עומד היום על 8% - וזה מראה שהציבור מאמין שלצד ירידת הריבית, המחירים בישראל יעלו.
שנה אחרי תחילת המלחמה, באוקטובר 2024, עמד שיעור מסלול הפריים על 6.2%. הציבור הבין שהריבית עלולה להישאר גבוהה זמן רב ולכן לא פעל. כמה חודשים אחר כך, משקלו של הפריים זינק פי 3. לעומת המצב היום, השיעור הזה גדל פי 4.5. בשיאו, הגיע הפריים ל-39% מכלל ההלוואות. אנחנו עדיין רחוקים משם, אבל צריך לזכור שלא נראה שהריבית תחזור להיות אפסית בטווח הנראה לעין.
עוד ב-
מדובר, לכאורה, בסתירה: אם הציבור מאמין שיוקר המחיה ימשיך להדהד זה יעצור את ירידת הריבית. אבל חלק הציבור מסתכל על טווח קצר-בינוני, ולא על הטווח הארוך, כי הוא יודע עד כמה ישראל היא מדינה שנתונה לשינויים מאקרו כלכליים וביטחוניים. הוא זוכר איך הוא הלך לישון עם ריבית אפסית בתחילת 2022, וקם בבוקר עם ריבית שיא, אחרי שכבר לקח משכנתא. הציבור מחושב יותר ולמד להיזהר. זה גם אומר לא מעט על התפיסה של הציבור לגבי הכלכלה הישראלית.

הכתבות החמות

תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה


.jpeg "שמאי המקרקעין והמשפטן ארז כהן, צילום: Shutterstock, אולפן ice")