נדל"ן ותשתיות
למה גינדי משלמת לכם ריבית ל-10 שנים? האמת מאחורי מבצעי הקבלנים
בדיקה שערך שמאי המקרקעין, ד"ר אסף גסטפרוינד, מגלה כי מה שווי ההטבה האמיתי של החברה, אחרי שזו טענה שמדובר בחיסכון של 700 אלף שקל. וגם: האם מדובר במודל ישן?
המבצע החדש של גינדי החזקות, במסגרתו תשלמו 20% מערך הדירה בחתימה, עוד 50% באכלוס ואת היתרה כעבור עשור, נראה לא ברור: מדוע שחברת נדל"ן תממן את הריבית של הלקוחות במשך עשור? ובכלל, האם מבצעי הקבלנים והטבות המימון שהיא מציעה, שוברים את השוק?
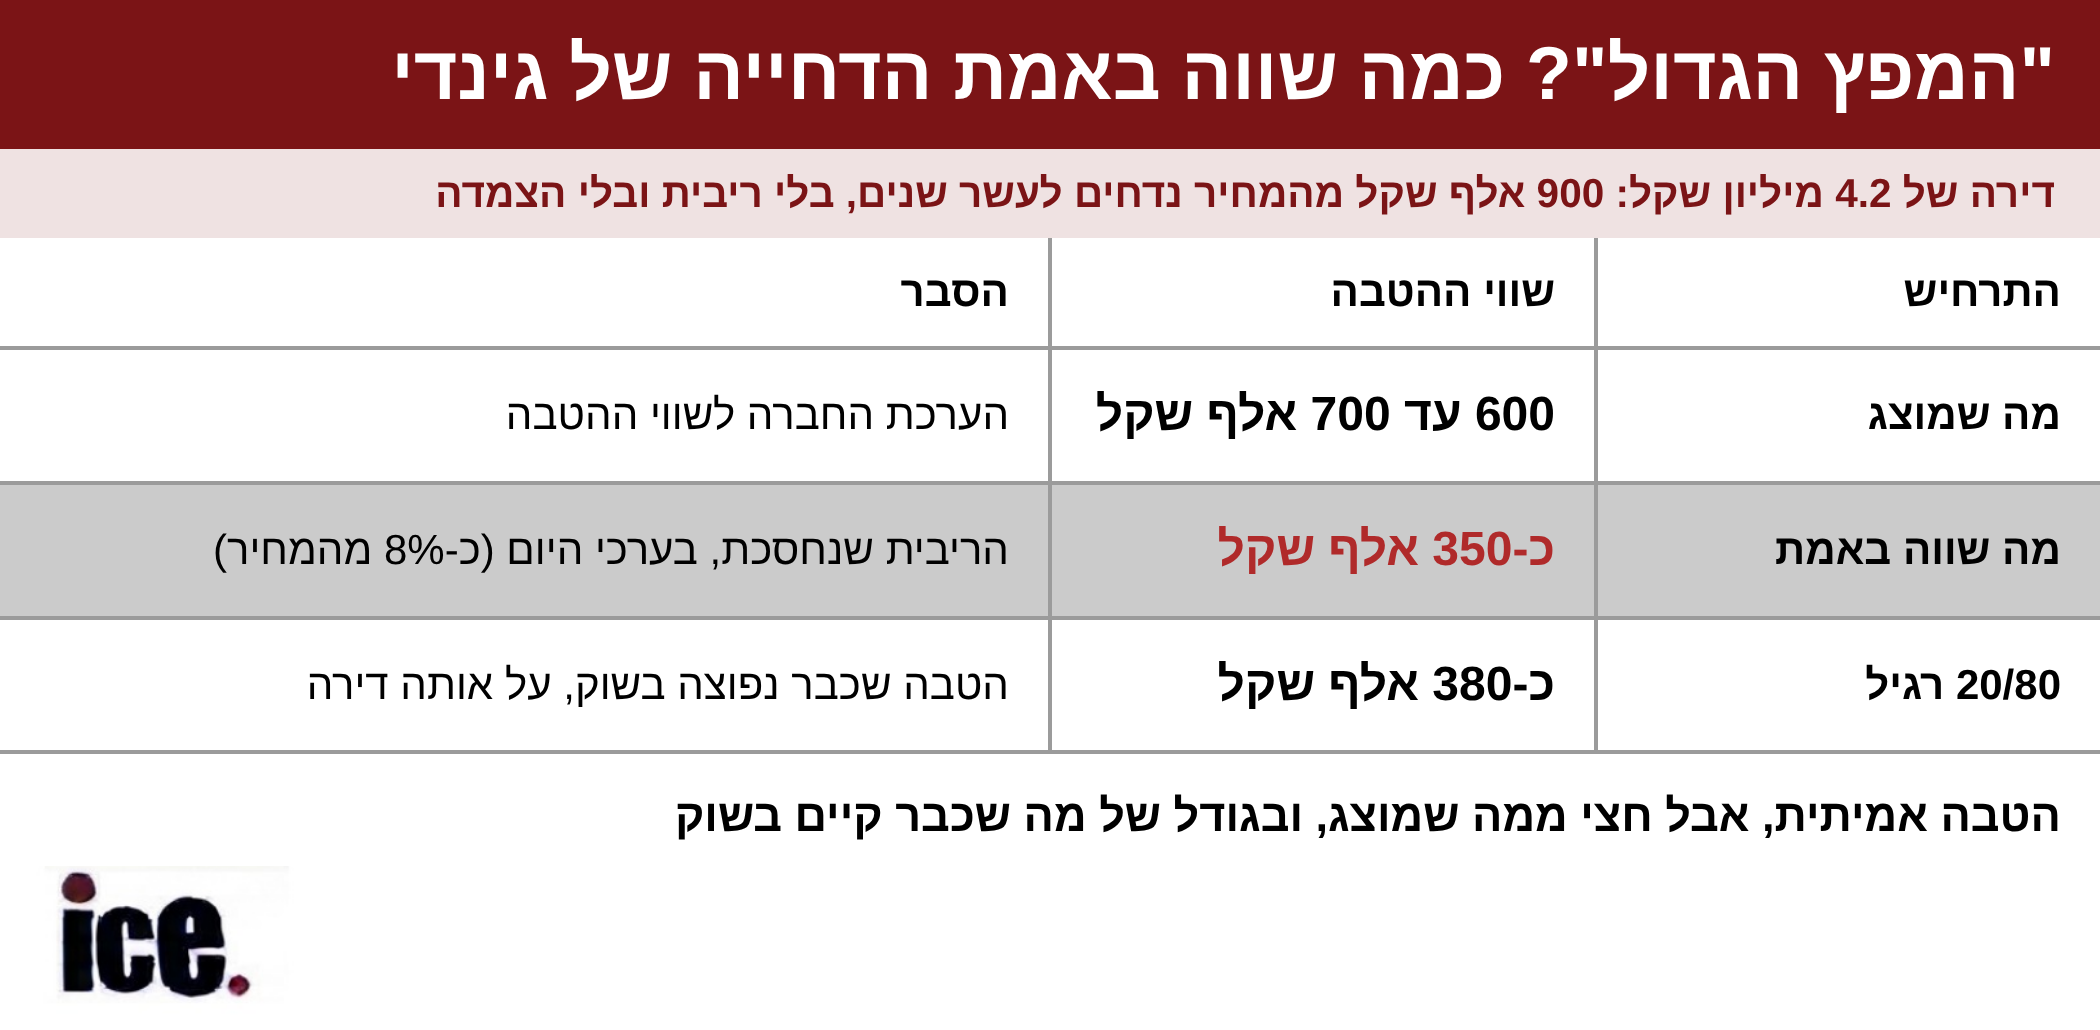
בבדיקה שערכנו לאחרונה גילינו כי שיעור ההפסד של היזם הוא חד ספרתי, ולא 15%, כפי שמשתף ממחיר הדירה. הסיבה לכך היא החסכון הגדול שלו בעלויות מימון (מקבל "כסף חי" עכשיו). גינדי מציע דחיית תשלום של עד 900 אלף שקל לעשר שנים לאחר האכלוס ללא ריבית וללא הצמדה. בחברה מצהירים כי מדובר בהטבה בשווי של 600 עד 700 אלף שקל (אנחנו מצאנו ששוי ההטבה ללא קיזוז עומד על 660 אלף שקל, אבל צריך להוון את הכסף ולכן ההטבה נמוכה יותר). אולם,
שמאי המקרקעין ועורך הדין, ד"ר אסף גסטפרוינד, טוען כי שווי ההטבה האמיתי עומד על כ-350 אלף שקל - כמעט מחצית מהמספר שמראים לכם. גם הוא מהוון את הסכום: 900 אלף שקל שמשולם בעוד עשר שנים, בהיוון בריבית משכנתה מקובלת של כ-5%, שווה כיום כ-550 אלף שקל. "הפער שנוצר, כ-350 אלף שקל (ובטווח של 290 עד 400 אלף שקל), גוזר הנחה אפקטיבית של כ-8% בדירה שמחירה 4.2 מיליון שקל, ועד כ-12% בדירות קטנות יותר", הוא מסביר.
אז מה הפער בין הערכת החברה לחישוב הכלכלי? בגינדי ספרו את סך החזרי המשכנתה שהיו משולמים לאורך עשור. אלא שרוב הסכום הזה אינו חיסכון אלא החזר הקרן עצמה, שאינה נעלמת ונדרשת לפירעון מלא בתום השנה העשירית. החיסכון האמיתי של הרוכש מסתכם בריבית בלבד בערכה הנוכחי.
"בהשוואה לתנאי השוק הקיימים, מבצע 20/80 רגיל לתקופת בנייה של שנתיים וחצי מעניק הטבה בשווי של 370 עד 390 אלף שקל בדירה של 4.2 מיליון שקל", הוא מוסיף. "נתוני משרד האוצר מראים כי הטבות מימון כאלה ניתנו בכ-30% מעסקאות הדירות החדשות באוגוסט, כך שמדובר בסטנדרט מקובל בשוק. גינדי אמנם מוסיפה דחייה מעבר למועד המסירה, אך מדובר בהטבה של כ-8% נוספים ולא במהפכה בשוק".
מבדיקה שערך ד"ר גסטפרוינד עולה כי הרעיון המדובר אינו חדש. "כבר באוקטובר 2012 הציעה גינדי מבנה כמעט זהה של דחיית 30% מהמחיר ועד 900 אלף שקל לתקופה של עשר שנים. ההבדל היחיד הוא שבמבצע המקורי הקרן הייתה צמודה למדד ואילו הפעם אינה צמודה, מה שהופך את ההטבה לנדיבה יותר, אך עדיין מדובר במודל ישן".
אז למה הקבלנים מעדיפים מנגנוני דחייה על פני הנחה ישירה? לדבריו, הרצון לשמור על מחיר הייחוס של הפרויקט מול הבנק המלווה, השמאים והרוכשים הבאים. במנגנון זה מחיר החוזה נשאר מלא וזהה בדיווחים לרשות המסים, אף ששווי העסקה הכלכלי נמוך ב-8% עד 12%. נתון זה מחייב שמאים וקונים לנכות את שווי ההטבה בעסקאות השוואה כדי להימנע מהערכת יתר של השוק.
"מעבר לכך, המודל מעביר את הסיכון אל הרוכש. בשנה העשירית יידרש הרוכש לפרוע 900 אלף שקל בתשלום אחד או למחזר אותם בריבית שרלוונטית באותה עת, כאשר המחזור עשוי להיות מסווג כהלוואה לכל מטרה בתנאים נחותים", הוא מוסיף. "זאת לצד מגבלת בנק ישראל המגבילה הלוואות אלה עד 10% מהיקף המשכנתאות של כל בנק".
עוד ב-

בשורה התחתונה, כך נכתב בסיכום הבדיקה, ההטבה שווה כ-8% עד 12% ממחיר הדירה, דומה בהיקפה למבצעים המקובלים בשוק ומשקפת את המגמה שבה קבלנים מעדיפים מתן הטבות מימון עקיפות על פני הורדת מחירים רשמית בחוזה.

הכתבות החמות


תגובות לכתבה(0):
תגובתך התקבלה ותפורסם בכפוף למדיניות המערכת.
תודה.
לתגובה חדשה
תודה.
לתגובה חדשה
תגובתך לא נשלחה בשל בעיית תקשורת, אנא נסה שנית.
חזור לתגובה
חזור לתגובה



.jpeg "שמאי המקרקעין והמשפטן ארז כהן, צילום: Shutterstock, אולפן ice")